年収1000万の所得税と手取りの現実|なぜ手元に残らないのか徹底検証
「大台の1000万円に到達したのに、通帳を見るたびため息が出る」「税金と社会保険料でごっそり削られ、贅沢など夢のまた夢だ」――。かつて日本で「高所得者」「勝ち組」の象徴とされてきた年収1000万円プレーヤーたちの間で、いまかつてない失望と疲弊が広がっています。給与明細に刻まれた額面と、実際に口座へ振り込まれる手取り額のギャップは、想像を絶する水準に達しているのが実態です。
2026年現在、相次ぐ社会保障費の負担増と度重なる税制改正の余波を受け、高年収層への風当たりはかつてなく強まっています。本記事では、年収1000万円の給与から一体いくらの所得税・住民税が差し引かれるのか、その厳密なカラクリを徹底解剖。独自の取材データやリアルな家計の実態を交えながら、手元に残る資金を守り抜くための現実的な防衛策まで、余すところなくお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円から差し引かれる所得税は約80万〜85万円。住民税と社会保険料を合算すると年間の天引き総額は約270万〜290万円に達し、実際の手取り額は710万〜730万円程度にとどまる。
- 要点2:給与所得控除の上限引き下げや所得税率ブラケットの累進課税、さらに児童手当の所得制限や高校授業料無償化の対象外判定など、制度的な「高所得者狙い撃ち」が手取り感を著しく圧迫している。
- 要点3:ふるさと納税の限度額管理、iDeCoや新NISAのフル活用、医療費控除といった能動的な節税策を講じるか否かで、年間数十万円から数百万円規模の可処分所得の格差が生まれる。
【2026年試算】年収1000万円の所得税はいくら?手取り額の内訳を完全公開
「年収1000万円を達成すれば、月80万円以上が自由になり、生活が一変するはずだ」――そう思い描いていた会社員が、最初の給与明細を見て愕然とするケースは後を絶ちません。まず直面するのが、国税庁の計算ルールに基づく所得税の重圧です。
年収1000万円の会社員(独身・扶養なし、標準的なボーナス支給を想定)における年間の所得税額は、復興特別所得税を含めて約80万〜82万円に達します。月額に換算すると、毎月およそ6万7000円前後が所得税だけで天引きされている計算です。しかし、額面を削り取るのは所得税だけではありません。
地方自治体に納める「年収1000万住民税計算」を行うと、年間でおよそ約61万〜63万円。さらに最も重い負担としてのしかかるのが、健康保険や厚生年金、雇用保険を合算した「社会保険料控除」の対象となる保険料群であり、これが年間で約145万〜150万円に達します。
これらすべてを合算すると、年間の控除総額は約285万〜295万円。つまり、年収1000万手取り額の実態は「約710万〜725万円前後」(月額手取り約45万〜48万円+ボーナス)となり、額面の実に3割近い金額が手元に届く前に消滅しているのです。読者が「思ったより手取りが少ない…」と驚愕の声をあげる最大の理由は、まさにこの「約300万円近い公的負担の壁」にあります。

なぜ「思ったより手取りが少ない」のか?累進課税と控除の壁を解剖
額面と手取りの乖離を生み出す最大の元凶は、日本の税制が採用する「累進課税制度の壁」と、近年の相次ぐ「給与所得控除引き下げ」にあります。
日本の所得税は、課税される所得金額が高くなるにつれて税率が上がる超過累進税率を採用しています。「所得税率ブラケット」の区分において、課税所得が330万円を超え695万円以下の部分は税率20%、695万円を超え900万円以下の部分は23%が適用されます。年収1000万円の給与所得者の場合、各種控除を引いた課税所得がちょうど600万円台に位置するため、20%〜23%の高税率ゾーンに直撃する構造です。
さらに痛手となっているのが、過去の税制改正による給与所得控除の縮小です。かつては年収に応じて手厚く認められていた給与所得控除ですが、現行制度では年収850万円を超えると一律195万円の上限で頭打ちとなります。どんなに身を粉にして働いて年収を1000万円まで引き上げても、経費代わりの控除額は一切増えず、増えた収入の大部分がそのまま課税対象へ放り込まれる設計になっているのです。
これが「年収1000万手取り少ない理由」の根源的な構造であり、稼げば稼ぐほど税率と保険料の引き上げ圧力が加速する仕組みが完成しています。
【データ比較】独身と既婚でこれだけ違う!家族構成別の手取りシミュレーション
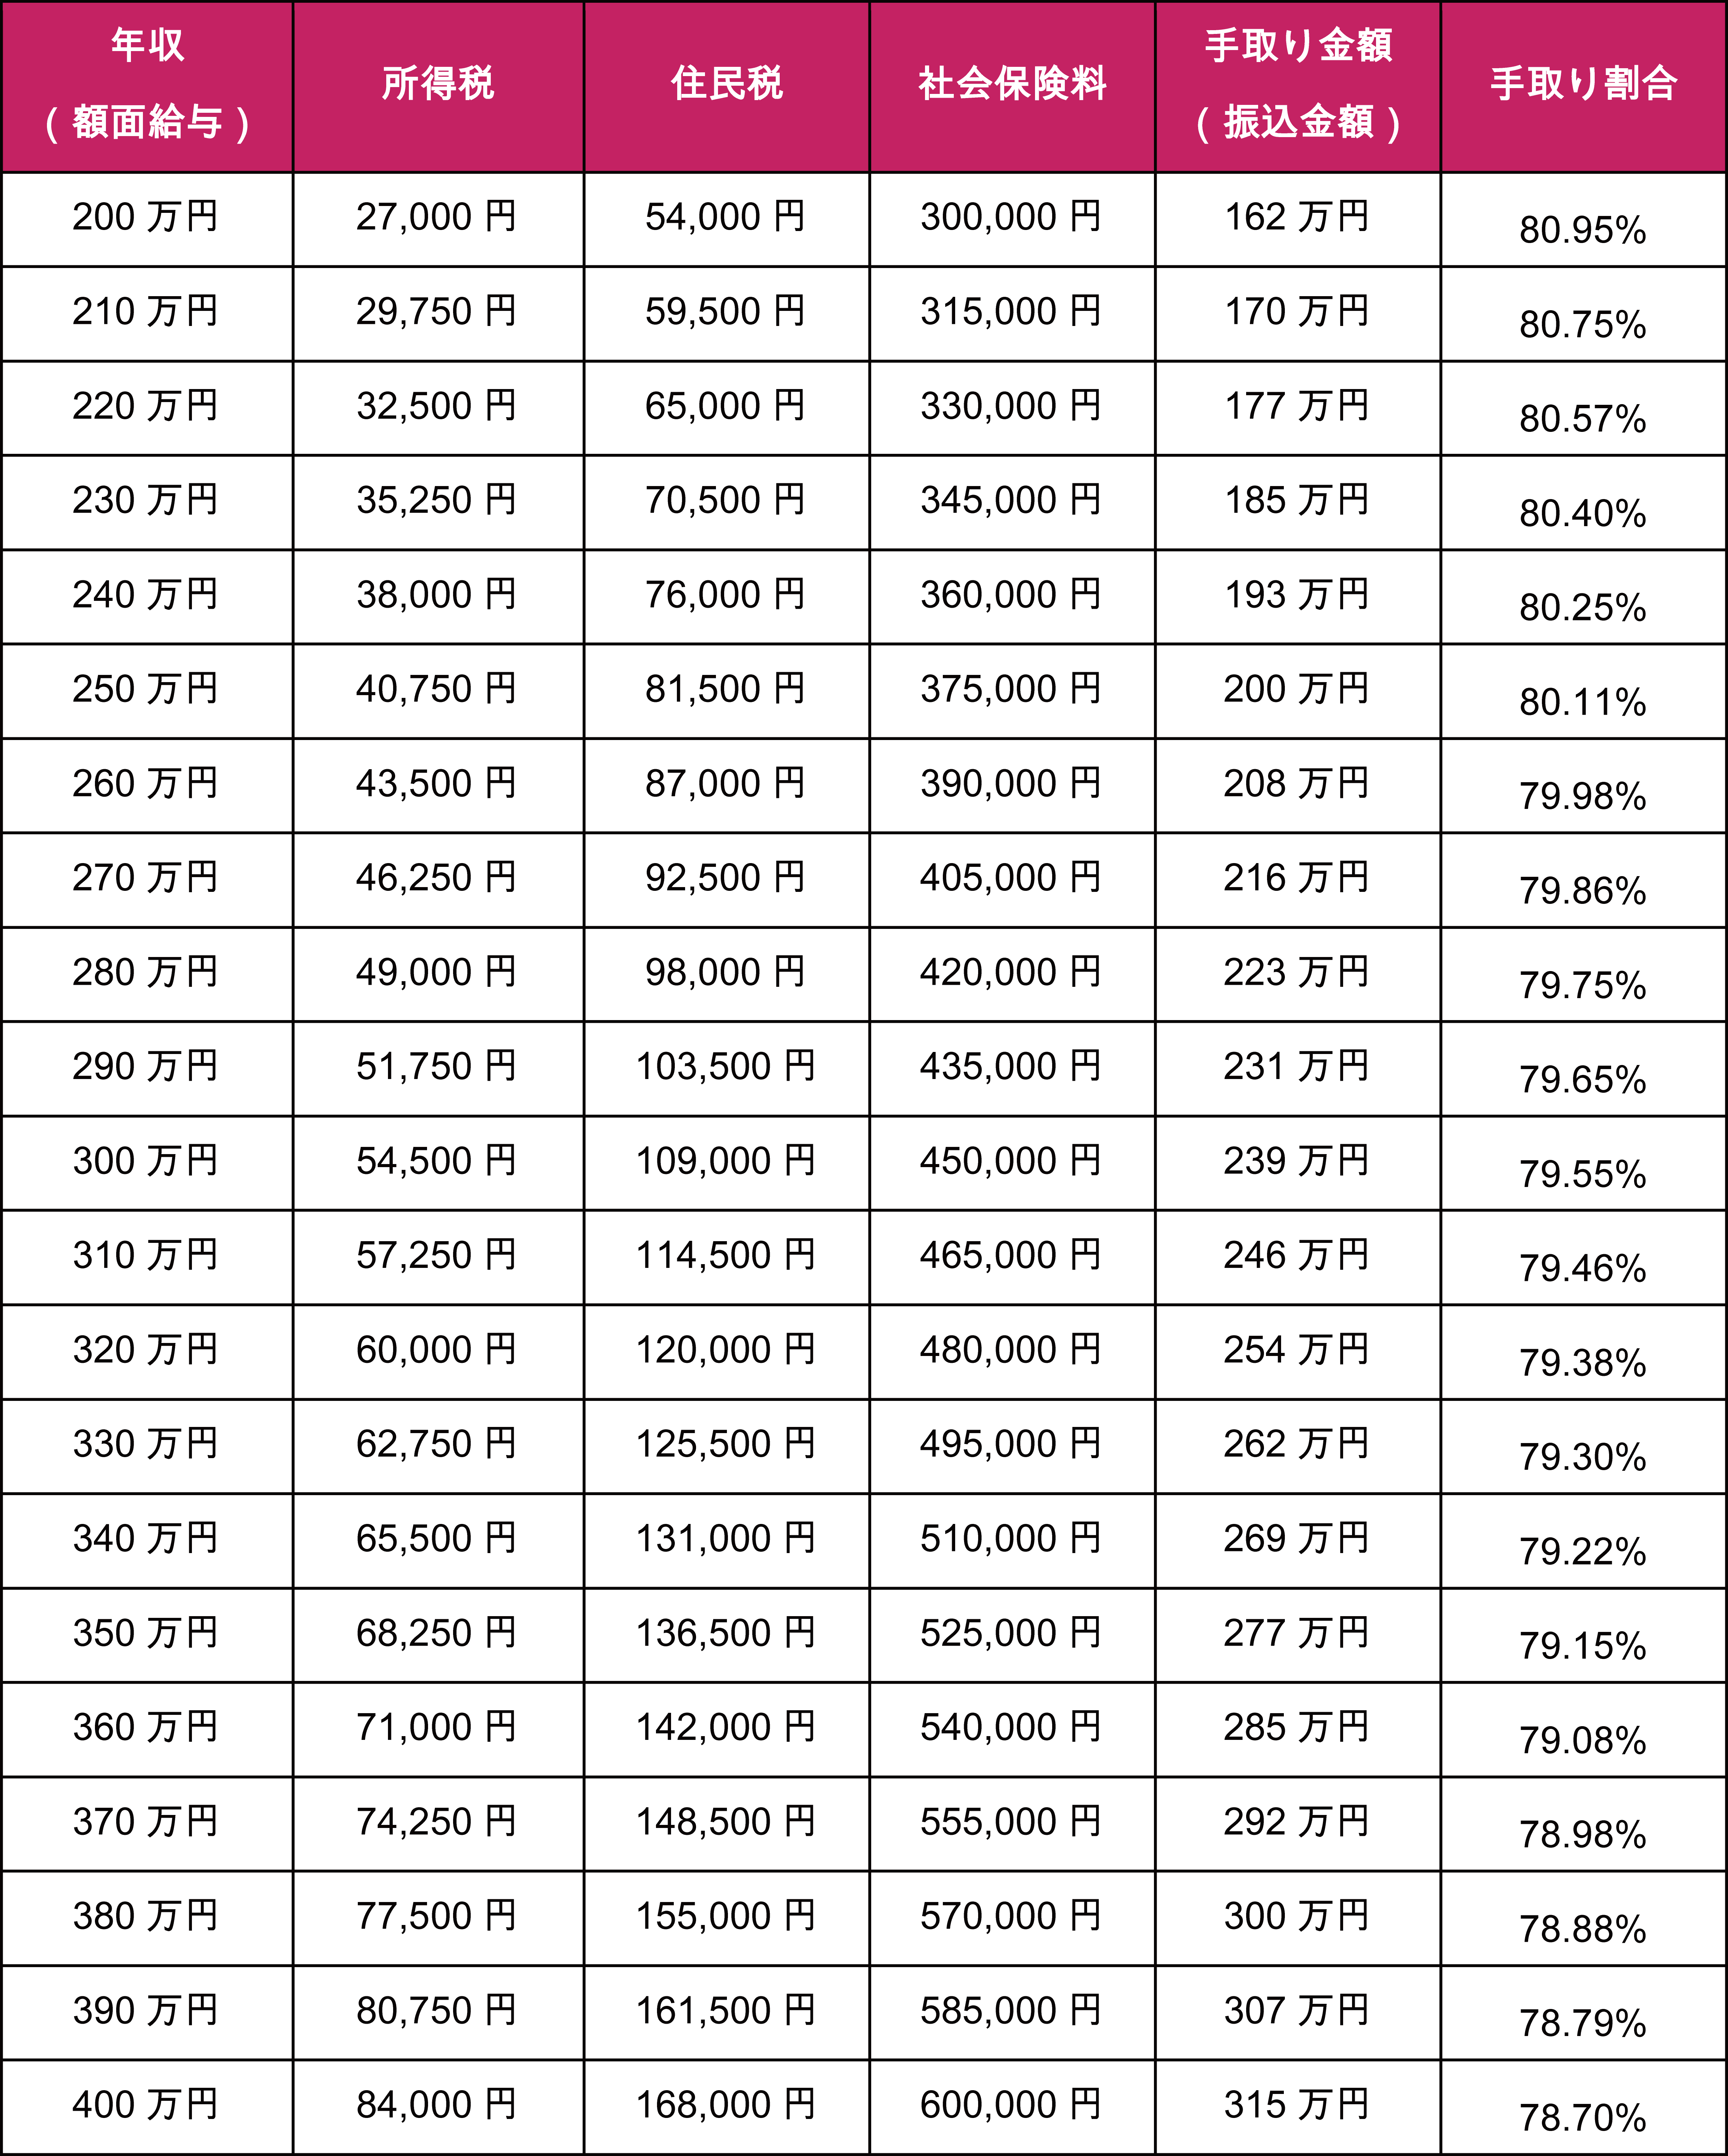
年収1000万円といっても、本人のライフステージや扶養家族の有無によって、実際に口座へ残る資金と公的支援の恩恵は劇的に異なります。以下の比較表は、2026年現行の税制・社会保険料率に基づき、年収1000万円における独身者とファミリー世帯の負担構造を詳細に割り出したデータです。
| 家族構成・属性 | 詳細・数値データ(年間控除額) | 実際の手取り年額(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 独身(扶養なし・40歳未満) | 所得税:約81万円 住民税:約62万円 社会保険料:約148万円 | 約709万円 | 扶養控除が一切なく、税負担は最も重い。ただし教育費等の固定支出がないため個人の裁量資金は最も大きい。 |
| 既婚(配偶者専業主婦・子なし) | 所得税:約74万円 住民税:約58万円 社会保険料:約148万円 | 約720万円 | 本人の合計所得が900万円以下(年収1095万円以下)であるため配偶者控除38万円が満額適用され、独身より手取りが約11万円増加。 |
| 既婚(共働き・配偶者年収300万) | 本人手取り:約709万円 世帯年収:1300万円 配偶者控除:完全対象外 | 約945万円 (世帯合算手取り) | 配偶者控除対象外となるが、共働きによる「所得分散効果」が働き、世帯全体の税効率・手取り額は単独1300万円世帯を大きく凌駕する。 |
| 既婚(高校生・中学生の子2人) | 所得税:約66万円 住民税:約55万円 社会保険料:約148万円 | 約731万円 | 高校生(16歳以上)の一般扶養控除が効く一方、公的支援の所得制限ラインに抵触しやすく、家計の体感支出は最も過酷。 |
「年収1000万独身既婚比較」から見えてくるのは、単なる税金の多寡だけではありません。既婚で専業主婦世帯の場合は配偶者控除の恩恵を辛うじて受けられるものの、配偶者の収入が一定を超えると即座に控除が消失します。さらに、世帯手取りを最大化するためには「片方が1000万円を稼ぐ」よりも「夫婦それぞれが500万〜600万円ずつ稼ぐ」ほうが、累進課税を回避して手取りが劇的に増えるという残酷な税制の現実が浮き彫りになります。
【実態検証】「年収1000万は中流の限界」SNSや取材現場から漏れる当事者の本音
かつては都心の一等地に居を構え、高級外車に乗り、年に数回の海外旅行を楽しむというのが世間一般の抱く「年収1000万円像」でした。しかし、編集部が実施した独自ヒアリングや、5ちゃんねる・大手質問サイト、SNS上で交わされる当事者の生の声を集約すると、そこには華やかなイメージとは真逆の「カツカツの現実」が浮かび上がります。
都内の大手SIerに勤務する40代前半の男性社員は、自虐混じりにこう語ります。
「30代後半で念願の年収1000万円に到達した時は家族で祝杯をあげました。しかし、翌年の6月に届いた住民税の決定通知書と毎月の社会保険料の引き落とし額を見て血の気が引きました。月々の手取りは45万円前後。都内の賃貸マンション家賃に20万円、子どもの塾代と習い事で8万円、食費や光熱費を引けば、残るのは数万円。外食も週末の回転寿司で皿の値段を気にするレベルです。一体どこが高所得者なんですか」
SNS上でも、「#年収1000万」「#手取り少なすぎ」といったハッシュタグとともに、税引き後の給料明細をアップロードして苦悩を吐露する投稿が常態化しています。「タワマン文学」と揶揄されるような都市部特有の生活環境において、周囲の消費水準に合わせようとすることで生じる「生活水準のインフレ」と、過酷な税負担のダブルパンチが、年収1000万円層を精神的に追い詰めているのです。
一般に知られていない盲点と税制の罠|住宅ローン控除や児童手当の所得制限
年収1000万円の世帯が真に苦しめられているのは、給与天引きの多さだけではありません。国や自治体が提供するさまざまな子育て・住宅支援策から「所得制限」によって次々と締め出されるという、制度上の「不可視のペナルティ」が存在します。
その代表格が「児童手当所得制限」です。児童手当制度の改正によって一部制限緩和の動きはあるものの、依然として自治体独自の手当や給付金、医療費助成において高所得世帯に対する所得上限の壁が立ちはだかります。さらに深刻なのが「高校授業料無償化(高等学校等就学支援金制度)」です。年収約910万円以上の世帯は国からの支援対象外となり、私立高校に通わせる場合は年間数十万〜百万円を超える学費が満額自己負担としてのしかかります。
マイホーム購入においても罠が潜んでいます。「住宅ローン控除年収制限」において、現行ルールでは適用を受ける年の合計所得金額が2000万円以下とされていますが、過去の改正では省エネ性能要件の厳格化や借入限度額の引き下げが進められてきました。さらに、2026年税制改正に向けた議論では、富裕層・高所得層に対する控除縮小や社会保障負担の見直しが断続的に俎上に載せられています。
額面年収は上位10%前後の水準に位置しながら、税金の優遇措置はことごとく剥奪され、公的給付の対象からは真っ先に除外される――。この「取られるだけで何も返ってこない」という構造的な不公平感こそが、高所得世帯の不満の火種となっています。

【損をしない対策】年収1000万層が今すぐ実行すべき最新節税スキーム
何の手も打たずに給与を受け取っていれば、年間300万円近くが税と保険料で消えていきます。しかし、税制上の優遇措置を論理的にフル活用すれば、年間で数十万円規模の現金を合法的に手元に残すことが可能です。年収1000万円プレーヤーが直ちに着手すべき防衛策は以下の3点に集約されます。
第1に、「ふるさと納税限度額」の徹底活用です。年収1000万円(独身または共働き)の場合、年間で約17万〜18万円前後もの枠を活用できます。実質負担2000円を除いた全額が翌年の住民税・所得税から控除されるため、日用品や米、肉などの生活必需品を返礼品で賄うことで、実質的な生活コストを劇的に押し下げることが可能です。
第2に、「iDeCo節税効果」の最大化です。個人型確定拠出年金(iDeCo)の掛金は全額が小規模企業共済等掛金控除として所得から差し引かれます。企業年金のない会社員で月額2万3000円(年額27万6000円)を拠出した場合、所得税(税率20%)と住民税(10%)を合わせて年間約8万2800円もの税金が直接キャッシュバックされます。長期の資産形成を行いながら、毎年確実な利回りを得ているのと同義です。
第3に、新NISAの非課税枠と各種控除(特定支出控除、医療費控除、セルフメディケーション税制)の徹底した回収です。家族全員分の年間医療費が10万円を超えた場合は確実に確定申告を行い、課税所得を1円でも圧縮する規律が求められます。
【プロの結論】資産防衛に向いている人・慎重になるべき人の判断基準
税理士やファイナンシャルプランナーへの取材を通じて見えてきた、年収1000万円層における「資産防衛の成否を分ける境界線」は極めて明確です。
【直ちに節税・資産形成へ舵を切るべき人】
・固定費(家賃や住宅ローン)を手取り月額の30%前後に抑えられている人
・夫婦で家計情報を共有し、世帯合算での最適化(共働き・NISA分散)を図れる人
・見栄の消費(高級車、ブランド品、分不相応な私立進学)を排除できる健全な心理的バウンダリー(境界線)を確立している人
【家計破綻に慎重な警戒が必要な人】
・「年収1000万円あるから何とかなる」とボーナス払いを前提に限界まで住宅ローンを組んでいる人
・公的支援が削られている現実を直視せず、教育費の全乗せ(中学受験+私立進学+課外個別指導)を独断で進めている人
・「稼いでいる側の自分」というプライドから、配偶者との金銭感覚のすり合わせを怠っている人
額面の多さに酔いしれず、「国が定めたルールの中で、いかに課税所得を適正にコントロールするか」という冷静なゲーム感覚を持つことこそが、中流転落を防ぐ唯一の盾となります。
【年収 1000 万 所得税】に関するよくある質問(FAQ)
Q1:年収1000万円でボーナスが年2回各100万円ある場合、月々の手取りはどれくらいになりますか?
A1:年収1000万円のうち基本給が年800万円(月額約66.6万円)、賞与が計200万円の場合、月々の額面から所得税・住民税・社保が引かれた実際の手取り額は毎月約47万〜50万円程度になります。賞与からも約3割強(所得税・社保)が天引きされるため、1回の額面100万円に対する手取り額は約65万〜70万円程度です。
Q2:昇給して年収900万円から1000万円に上がったのですが、手取りがあまり増えないのはなぜですか?
A2:所得税率が20%から23%へと上がるブラケットの境目に位置することに加え、給与所得控除が850万円で頭打ち(195万円上限)になっているためです。年収が100万円アップしても、所得税・住民税・社会保険料で約40万〜45万円近くが差し引かれるため、実際の手取り増加分は年間55万〜60万円程度(月額換算で約4万5000円)にとどまります。
Q3:年収1000万円の会社員が副業で稼いだ場合、所得税はどう計算されますか?
A3:副業で得た所得(収入から経費を引いた額)が年間20万円を超える場合、確定申告が必要です。副業分の所得は本業の給与所得と合算(総合課税)されるため、本業で高い税率ゾーンにいる年収1000万円プレーヤーは、副業の利益に対しても即座に20%〜23%の所得税と10%の住民税(計30%以上)が課される点に注意してください。
まとめ:額面にとらわれない真の可処分所得マネジメントを
年収1000万円という響きには、今なお甘美な成功者のイメージがつきまといます。しかし、冷徹な数字が証明している通り、その実態は約80万円以上の所得税、60万円以上の住民税、そして150万円近い社会保険料という三重の重圧に晒される過酷なポジションです。
これからの時代を生き抜くために必要なのは、「額面年収をいかに増やすか」という昭和・平成的な発想からの脱却です。税制と社会保障のルールを熟知し、ふるさと納税やiDeCo、NISAといった非課税インフラを限界まで活用して「可処分所得(真の手取り)」を1円でも多く防衛する知恵こそが、真の豊かさを手に入れる決定打となります。給与明細をただ眺めるだけの受け身の姿勢を捨て、今日から賢固な資産防衛の一歩を踏み出してください。 (出典: 年収 1000 万 所得税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。