年金受給者のふるさと納税は大損?2026年最新の限度額と失敗回避策
📌 【この記事の重要ポイントまとめ】
- 要点1:年金収入のみで暮らす世帯は現役世代に比べて住民税額が低く、控除限度額が極端に少ないため、数千円の超過で自己負担が激増する。
- 要点2:遺族年金・障害年金は全額非課税のため限度額計算の対象外であり、住民税非課税世帯がふるさと納税を行うと全額が自腹となる。
- 要点3:医療費控除などを理由に確定申告を行うと、提出済みのワンストップ特例申請はすべて無効化されるため、申告書への再記載が必須である。
【真相解明】年金受給者のふるさと納税は本当にお得か?大損する決定的理由
ふるさと納税は、支払う予定の「住民税」と「所得税」の前払い(寄附金控除)によって成り立っている制度です。控除される税金そのものが少なければ、どれだけ多額の寄附をしても実質2,000円負担の枠には収まりません。ここに、年金受給者がふるさと納税で損をする最大の理由が潜んでいます。 多くのシニア層が見落としがちなのが、日本年金機構から届く公的年金等の源泉徴収票に記載された「税額」の小ささです。公的年金には、手厚い「公的年金等控除」が適用されます。さらに基礎控除や配偶者控除などを差し引くと、課税対象となる所得は現役時代に比べて劇的に少なくなります。納める税金が少額であれば、当然ながら「控除できる枠(限度額)」もわずかな金額にとどまります。 特に注意しなければならないのが、住民税非課税世帯におけるふるさと納税のデメリットです。単身者で65歳以上の場合、年金収入が155万円以下(地域により148万円〜155万円)であれば住民税は非課税となります。住民税が1円も課税されていない世帯の場合、控除される元の税金が存在しないため、寄附した全額が純粋な寄附=「100%全額自己負担」になってしまいます。3万円の寄附をしてお米や肉を受け取ったとしても、単に3万円で食品を買い取ったことと同じであり、節税メリットは完全にゼロです。 さらに、非課税となる公的給付の扱いにも誤解が蔓延しています。遺族年金や障害年金は税制上、完全非課税として扱われます。どれだけ受給額が多くても所得税・住民税の対象外となるため、遺族年金や障害年金の受給額を基準にふるさと納税の限度額を計算することはできません。これら非課税の年金だけで生活している場合、ふるさと納税を行うメリットは一切ありません。
【2026年最新】65歳以上の控除限度額早見表とシミュレーションの盲点
年金受給者の控除上限額を算出する際、ポータルサイトの一般的な簡易シミュレーターを安易に信用するのは極めて危険です。WEB上の簡易ツールの多くは「給与所得者(会社員)」を標準として設計されており、年金特有の控除計算が正しく反映されないケースが散見されます。 65歳以上の年金受給者には、年間110万円の「公的年金等控除」が最低保障として認められています(65歳未満は最低60万円)。この控除額の大きさが、かえってふるさと納税の枠を狭める要因となります。年金収入ごとのリアルな控除限度額の目安を以下の詳細比較データにまとめました。| 年金年収(65歳以上) | 単身者の限度額目安 | 夫婦世帯(配偶者控除有) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 150万円以下 | 0円(非課税) | 0円(非課税) | 利用不可。寄附額全額が自己負担となるため絶対に避けるべき領域。 |
| 200万円 | 約7,000円〜9,000円 | 0円〜約3,000円 | 夫婦世帯は配偶者控除で税額が相殺され、枠が消滅しやすい。 |
| 250万円 | 約18,000円〜21,000円 | 約9,000円〜12,000円 | 1〜2自治体への少額寄附が現実的。超過リスクを常に意識するライン。 |
| 300万円 | 約28,000円〜32,000円 | 約19,000円〜23,000円 | ある程度の恩恵を実感可能。ただし各種所得控除の有無で変動。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
都内の税務相談会場やシルバー向け資産形成セミナーの現場では、毎年2月から3月にかけてふるさと納税にまつわる悲痛な叫びが寄せられています。 「広告で『実質2,000円でお米がもらえる』と見て、夫婦で5万円分寄附してしまった。後から届いた住民税決定通知書を見たら、控除されていたのはわずか1万2,000円。残りの3万8,000円は全額自腹だったと知って愕然とした」(都内在住・71歳男性) SNSや知恵袋などのコミュニティを分析しても、同様のトラブルが頻発しています。「ネットのシミュレーターに入力して出た『上限3万円』という数字を信じたが、あれは給与所得用だった」「妻の分の年金も合算して計算してしまい、大幅に限度額をオーバーした」といった体験談が相次いで報告されています。 年金暮らしの夫婦において、特に誤解が多いのが「夫婦合算」の認識です。税制において所得税や住民税は完全な「個人単位」で課税されます。夫の年金と妻の年金を足し算して限度額を計算することは制度上できません。妻の年金額が非課税ライン(単身換算で概ね155万円以下)であれば、妻名義でふるさと納税を行っても控除メリットは一切生じないのです。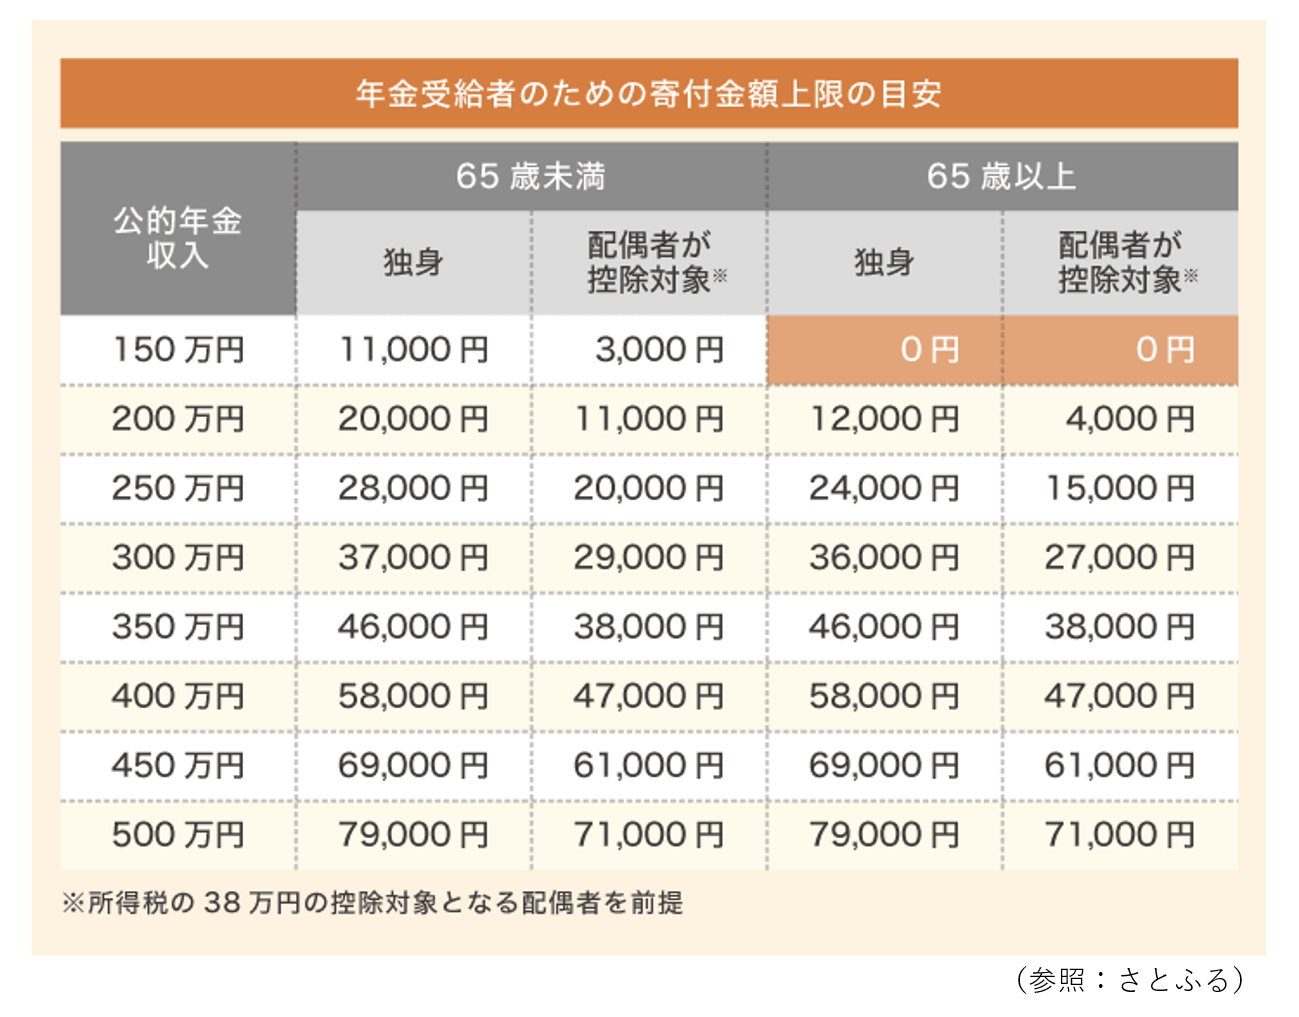
【制度徹底比較】確定申告とワンストップ特例|年金受給者の正しい選択肢
年金受給者がふるさと納税を行う際、最大の関門となるのが手続き方法の選定です。一般的にサラリーマンには利便性の高い「ワンストップ特例制度」が推奨されますが、年金生活者の場合は状況が一変します。 国税庁が定める「公的年金等に係る確定申告不要制度」により、公的年金等の収入金額が400万円以下であり、かつその年金の全部が源泉徴収の対象となる場合、年金以外の所得が20万円以下であれば確定申告を行う義務はありません。この要件を満たし、寄附先が5自治体以内であれば、年金受給者であってもワンストップ特例を利用することは法的に可能です。 しかし、ここに極めて致命的な落とし穴が潜んでいます。医療費控除の適用を受けるため、あるいは火災保険等の雑損控除を受けるために「確定申告」を提出した瞬間、事前に申請していたワンストップ特例の申請は法律上、すべて無効化されます。 「ワンストップ特例の書類を自治体に送ったから大丈夫」と過信し、確定申告書の寄附金控除欄にふるさと納税の明細を記載せずに提出してしまうシニアが後を絶ちません。このミスを犯すと、ふるさと納税の税額控除が一切反映されず、寄附金控除の恩恵を完全に喪失することになります。医療費控除などで1円でも確定申告を行う予定がある場合は、最初からワンストップ特例を使わず、確定申告で一括して寄附金控除を申告するのが最も安全な防衛策です。【実践ガイド】失敗ゼロで完了する年金受給者のふるさと納税手続きの流れ
手続きのミスによる金銭的損失を防ぐため、年金受給者が遵守すべき4つの実務ステップを整理しました。感覚で寄附を行うのではなく、客観的な書類に基づいた進行が不可欠です。 * ステップ1:公的年金等の源泉徴収票を確認する(1月中旬〜下旬) 日本年金機構から送付される「公的年金等の源泉徴収票」を手元に用意します。確認すべき項目は「支払金額」と「源泉徴収税額」、そして各種控除の記載有無です。源泉徴収税額が「0円」であっても、住民税が課税されているケース(所得割が課されている場合)は少額の枠が存在する可能性がありますが、限度額は非常に限られます。 * ステップ2:年金専用シミュレーションで上限額を厳密に計算する 各ポータルサイトが提供している「年金受給者専用」または「詳細計算」のシミュレーターを活用します。手元の源泉徴収票に記載された社会保険料の金額や配偶者控除の有無を正確に入力してください。この際、算出した限度額ギリギリを狙うのではなく、算出額の8割程度にとどめる「安全マージン」を確保するのが鉄則です。 * ステップ3:寄附の実行と申請方式の決定 自治体へ寄附を申し込みます。年間の通院歴を振り返り、医療費控除を受ける可能性が一切ない場合は「ワンストップ特例申請書」を寄附先の自治体に送付(またはマイナンバーカードによるオンライン申請)します。少しでも医療費控除等で確定申告をする見込みがある場合は、寄附金受領証明書を厳重に保管しておきます。 * ステップ4:翌年5月〜6月に届く住民税決定通知書で控除を確認する 寄附の翌年春にお住まいの市区町村から届く「住民税決定通知書(納税通知書)」を開封します。「税額控除額」の欄を確認し、寄附金額から2,000円を差し引いた金額(確定申告の場合は所得税還付分との合算)が適切に控除されているかを突き合わせます。
一般に知られていない盲点とネットの誤解
ネット上には「年金生活者は絶対にふるさと納税をやってはいけない」という極端な言説や、逆に「年金受給者でも使わなきゃ損」という無責任な推奨論が入り乱れています。しかし、本質はそのどちらでもありません。 最大の盲点は、2026年現在のポイント付与規制と制度の厳格化にあります。かつてのような過度なポイント還元競争が総務省の指導によって是正された今、純粋に「実質2,000円で何が手に入るか」「控除枠の計算にどれだけの手間がかかるか」という費用対効果が問われています。 現役世代であれば限度額が5万〜10万円以上あるため、2,000円の自己負担を差し引いても数万円相当の返礼品メリットを得られます。しかし、年金収入のみで上限額が8,000円前後の世帯の場合、2,000円の手数料を支払って得られる返礼品は2,000円〜3,000円相当の日用品や食品にすぎません。わずか数百円〜千円程度の経済的利益のために、難解な限度額計算を行い、書類の提出や通知書の確認に追われる労力が見合っているのか――この「時間的・精神的コスト」の検証が抜け落ちているケースが非常に多いのです。 また、シルバー人材センターでの配分金収入や、生命保険の一時金、不動産の少額所得などがある場合、年金の確定申告不要制度の枠組みから外れる可能性があります。少しでも複数の収入源が絡む場合は、税務署や税理士などの専門家への事前確認を怠ってはなりません。【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会学およびシニアの家計行動分析の観点から見ると、高齢期における過度な「ポイ活」や「節税ブームへの追従」は、かえって家計の不透明性を招くリスクを孕んでいます。家計防衛としてのふるさと納税に取り組むべきか否かは、以下の明確な境界線によって判断してください。 ▼ ふるさと納税をおすすめできる人 1. 年金収入が単身で250万円以上、または夫婦で350万円以上ある世帯 公的年金等控除を差し引いても十分な課税所得が残り、年間1万円〜3万円以上の控除枠を安全に活用できます。 2. 厚生年金に加えて給与所得や不動産所得がある「現役兼業シニア」 給与や事業による確固たる課税所得が存在するため、一般的な現役世代に近いスケールメリットを享受可能です。 3. 税の仕組みを理解し、毎年の源泉徴収票や確定申告書の確認を厭わない人 ルール変更や控除の相殺関係を論理的に把握できる場合、失敗のリスクは最小限に抑えられます。 ▼ ふるさと納税に慎重になるべき人(見送りを推奨する人) 1. 年金年収が単身155万円以下、夫婦で211万円前後の世帯 住民税非課税のボーダーライン上に位置しており、一歩間違えれば寄附額の全額が自腹となる危険性が極めて高くなります。 2. 遺族年金や障害年金を家計の主軸としている人 非課税所得のため限度額は原則ゼロです。利用する経済的合理性はまったくありません。 3. 年間を通じて高額な医療費を支払っており、医療費控除を予定している人 確定申告による枠の再計算やワンストップ無効化など、手続き上の事故が多発する典型例です。無理をして少額の返礼品を追う必要はありません。【ふるさと 納税 年金 受給 者】に関するよくある質問(FAQ)
Q1:遺族年金や障害年金をもらっていますが、ふるさと納税はできますか?
A1:制度上、寄附自体は誰でも可能ですが、税金の控除メリットは一切受けられません。遺族年金や障害年金は法律により非課税と定められており、所得税や住民税が課税されないためです。控除される税金が存在しない以上、寄附した全額が純粋な自己負担となります。
Q2:夫婦ともに年金受給者です。合算してふるさと納税できますか?
A2:夫婦の年金額を合算して寄附限度額を計算することはできません。税金は個人ごとに個別に課税されるため、夫の限度額は夫の年金収入から、妻の限度額は妻の年金収入からそれぞれ個別に算出する必要があります。寄附の申し込み名義と決済用クレジットカードの名義も、控除を受ける本人と完全に一致していなければ控除が無効になります。
Q3:ワンストップ特例を申請した後に医療費控除の確定申告をしても大丈夫ですか?
A3:ワンストップ特例を提出済みであっても後から確定申告をすることは法的に可能ですが、確定申告を行った時点で過去のワンストップ特例申請はすべて法的に無効化されます。そのため、確定申告書を作成する際に、ふるさと納税を行ったすべての自治体の寄附金受領証明書を添付し、「寄附金控除」として再申告しなければ控除が完全に消滅してしまいます。
Q4:2026年の年金受給者が限度額を間違えないための最も確実な方法は?
A4:1月に日本年金機構から届く「公的年金等の源泉徴収票」を手元に置き、総務省のふるさと納税ポータルサイトや大手ポータルサイトの「年金受給者専用詳細シミュレーター」を利用することです。その際、算出された限度額の「8割」を目安に寄附を留めることで、自治体ごとの均等割・所得割の計算差異による持ち出しリスクを確実に回避できます。 (出典: ふるさと 納税 年金 受給 者(Yahoo!ニュース))
まとめ:2026年以降の年金生活を守る賢いふるさと納税の極意
ふるさと納税は、正しく仕組みを理解して上限枠を守れば、年金生活において地域の味覚や生活必需品をお得に調達できる魅力的な手段となり得ます。しかし、現役世代以上に税制の優遇措置(公的年金等控除)を受けているシニア世代にとっては、控除の「余白」が非常に小さいという構造的リスクを常に認識しておかなければなりません。 甘い宣伝文句に流されて事前の試算を怠れば、家計を助けるはずの行動が、かえって虎の子の老後資金を削る本末転倒な結果を招きます。自身の年金受給額が課税ラインにあるのか、住民税非課税世帯に該当していないか、そして医療費控除との重複はないか――源泉徴収票を起点とした客観的な確認こそが、失敗を防ぐ唯一の防壁です。確実な計算と安全マージンを持った寄附計画を立て、安心で実りある制度活用を実践してください。
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。