退職金の相場はいくら?大企業と中小企業の格差や手取りの罠を徹底解剖
物価高と賃金上昇の波が押し寄せる2026年、多くのビジネスパーソンがひそかに抱える不安が「自分の退職金は平均より少ないのではないか」という疑問です。長年勤め上げた証であり、老後生活の生命線となる退職給付ですが、その実態は勤務先の規模や雇用形態、勤続年数によって想像以上の断絶が存在します。
厚生労働省や中央労働委員会、東京都産業労働局などが公表している最新統計を精査すると、従来の「定年まで勤め上げれば2000万円以上」というモデルケースが一部の大企業や公務員に限定された特権になりつつある実態が浮かび上がってきます。本稿では、最新の退職金事情をはじめ、自己都合退職での減額のカラクリや手取り計算で陥りがちな税金の盲点まで、徹底的に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:大企業の定年退職金相場は約2,200万〜2,500万円に達する一方、中小企業では約1,000万〜1,200万円にとどまり、約2倍の構造的格差が固定化している。
- 要点2:自己都合退職では勤続20年であっても定年・会社都合より3割〜5割減額されるのが通例であり、就業規則上の減額規定を把握しない離職は大きな損失を招く。
- 要点3:額面通りの全額は受け取れず、退職所得控除を適用した「手取り計算」の理解が不可欠であり、退職金なし企業の増加を見据えた自立的な資産形成が急務である。
【2026年最新】退職金相場の平均額と大企業・中小企業の決定的な格差
日本国内の退職金水準は、過去数十年にわたり緩やかな減少傾向をたどってきましたが、2026年最新退職金推移の指標を分析すると、高止まりする大企業と伸び悩む中小企業との二極化が一段と鮮明になっています。厚生労働省の「就労条件総合調査」および一般社団法人日本経済団体連合会(経団連)の調査データを紐解くと、大学卒で定年まで勤め上げた場合の退職金平均額は全体で約1,800万〜2,000万円前後ですが、内訳には驚くべき断絶があります。
まず、資本金や従業員規模に恵まれた大企業退職金相場は、大卒定年退職で約2,200万〜2,500万円の高水準を維持しています。これに対して、東京都産業労働局「中小企業の賃金・退職金事情」などの調査から見る中小企業退職金相場は、同じく大学卒の定年時であっても約1,000万〜1,200万円にとどまります。生涯を会社に捧げた結果として手元に残る金額に、1,000万円以上の開きが生じているのが偽らざる現実です。
さらに学歴による影響も見逃せません。高校卒で定年まで同一企業に勤続した場合、大企業では約1,900万〜2,100万円が支給されるケースがあるものの、中小企業では約800万〜1,000万円前後に落ち着きます。この大卒高卒退職金格差は、基本給の積み上げ方式や役職昇進スピードの違いがそのまま退職金算定式に直結する日本型人事制度の根深さを物語っています。
| 区分・属性 | 詳細・数値データ(満期勤続) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 大企業(大卒) | 2,200万〜2,500万円 | 経団連加盟企業水準 | 確定給付企業年金や企業型DCを複合し、老後原資として極めて盤石。 |
| 中小企業(大卒) | 1,000万〜1,200万円 | 都内中小企業調査平均 | 大企業の約半額。公的年金と自己資金の併用が老後設計に必須。 |
| 国家・地方公務員 | 2,000万〜2,150万円 | 人事院・総務省統計基準 | 民間上位に準拠した算定。過去に引き下げ調整があったものの安定感は突出。 |
| 高卒定年退職(全体) | 800万〜1,500万円 | 企業規模により大幅乖離 | 勤続40年超でも大企業大卒との間に約1,000万円以上の開きが生じる。 |
国家公務員や地方公務員の状況に目を向けると、人事院の最新勧告等に基づく公務員退職金相場は、定年退職で約2,000万〜2,150万円を維持しています。民間準拠の観点から過去に段階的な減額改定が実施された経緯があるものの、依然として民間中小企業の2倍近い水準を確保しており、手堅い老後資金として機能しています。

勤続20年退職金相場と「定年」vs「自己都合」の残酷な現実
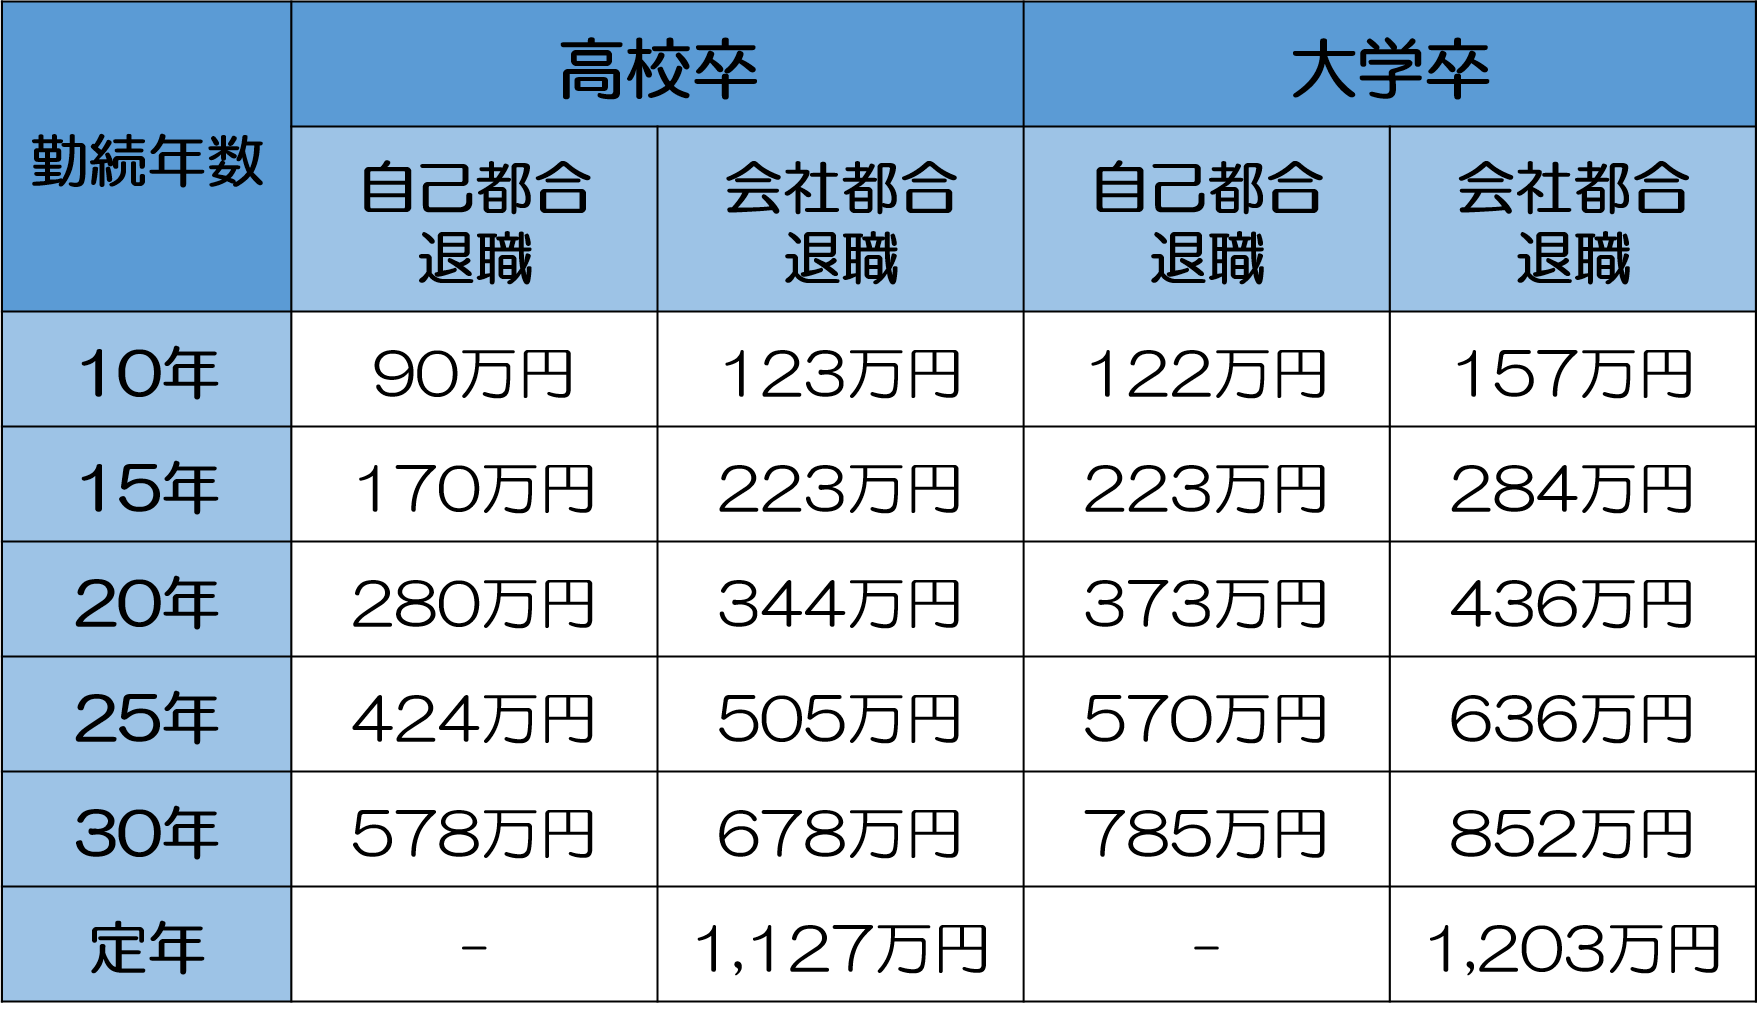
「定年まで勤め上げた場合の満額」だけに目を奪われていると、キャリアの途中で転職や独立を考える際に手痛い打撃を受けます。多くのビジネスパーソンが40代半ばから50代手前で迎える節目において、勤続20年退職金相場は退職理由によって劇的に変化します。
一般的なモデルケースにおいて、大卒・勤続20年で会社都合または定年等により退職した場合、大企業では約700万〜900万円、中小企業では約300万〜450万円がひとつの目安です。しかし、これが自ら申し出た「自己都合退職」になった途端、支給額は容赦なく削り取られます。大企業であっても400万〜600万円台へ、中小企業であれば200万〜300万円程度まで急減するケースが珍しくありません。
なぜここまで過酷な差がつくのか。自己都合退職金減額理由の根底には、日本の賃金体系が長らく拠って立ってきた「功績報償」と「長期勤続インセンティブ」の思想が組み込まれているためです。多くの企業の就業規則では、退職金規程に「自己都合係数」が設定されており、勤続年数に応じて定年・会社都合時の60%〜80%程度に減額する算定式が堂々と明記されています。
企業側にとって、途中で退社する従業員は「将来の会社貢献を放棄した人材」とみなされ、長年の忠誠に対する割増分がカットされる仕組みです。特に勤続年数が10年未満の若手・中堅層では自己都合係数が0.5以下に設定されている企業もあり、転職時の資金計画を立てる上での最大の盲点となっています。
【実態検証】「退職金なし企業」が約3割?現場社員のリアルな証言とコミュニティの叫び
「そもそも退職金がもらえる前提で人生設計をすること自体がリスクだ」という声が、現場の労働者やオンラインコミュニティで渦巻いています。厚生労働省の統計調査によれば、退職金(一時金・年金制度を含む)を導入している企業の割合は約70%〜75%であり、退職金なし企業割合は日本全体で約25%〜30%に達しています。従業員規模が30人未満の小規模企業に絞ると、実に4割近い企業が退職金制度を持っていません。
大手ネット掲示板やSNS、Yahoo!知恵袋などの投稿を調査すると、退職金にまつわる切実な実態が次々と浮き彫りになります。
「新卒から中小メーカーで22年間、営業一筋で泥臭く働いてきた。先日、体調不良を機に退職手続きを進めたところ、提示された退職一時金はわずか180万円。基本給ではなく謎の手当で額面を抑えられていたため、退職金の算定基礎が極端に低かった。同期と飲んだとき、大企業に転職した友人が『勤続15年で600万出た』と言っていたのを聞き、目の前が真っ暗になった」(40代・元機械器具卸営業職の手記より)
「IT系ベンチャー企業に12年勤め、執行役員まで務めて退職。入社当初から『成果主義だから退職金はない代わりにストックオプションと年俸で還元する』と言われていた。しかし、上場直前で業績が急降下し株価値崩れ。退職金規程が1行もないため1円も支給されず、転職先が決まるまでの生活防衛に激しく苦しんだ」(30代・元WEBディレクターの投稿より)
情報通信、サービス、飲食、スタートアップ界隈を中心に、「退職金制度を最初から廃止し、前払い退職金手当として毎月の給与に上乗せする」あるいは「確定拠出年金(企業型DC)のみを導入する」企業が急速に拡大しています。企業にとっては将来の巨額な引当金負債を回避できるメリットがある一方、労働者側がその原資を日々の生活費として浪費してしまうと、老後を迎えた段階で退職金口座が事実上のゼロという危険な罠に直面します。

手取り計算の落とし穴|退職所得控除計算方法と税制改正の現在地
退職金制度がある企業に勤めていたとしても、通知書に書かれた額面がそのまま手元に振り込まれるわけではありません。所得税および住民税が源泉徴収されるため、正確な退職金手取り計算を押さえておく必要があります。
日本の税法において、退職金は長年の労苦に報いる性格から、給与所得とは切り離された「分離課税」として極めて手厚い税制優遇が認められています。その中核を担うのが退職所得控除計算方法です。
現行制度における退職所得控除額の計算式は、勤続年数によって明確に区分されています。
- 勤続年数が20年以下の場合: 40万円 × 勤続年数(最低80万円)
- 勤続年数が20年を超える場合: 800万円 + 70万円 ×(勤続年数 - 20年)
退職金からこの控除額を差し引いた残額に、原則として「2分の1」を乗じた金額が課税退職所得となり、そこに所定の所得税率と住民税率(一律10%)が掛けられます。
たとえば、大卒で同一企業に勤続38年勤務し、定年退職金相場の上位に位置する2,200万円の退職一時金を受け取ったケースを試算してみましょう。
- 退職所得控除額:800万円 + 70万円 × (38年 - 20年) = 2,060万円
- 課税対象額:(2,200万円 - 2,060万円) × 1/2 = 70万円
- 税額:70万円に対する所得税・復興特別所得税および住民税の合計は約10万5,000円程度に抑えられます。
この場合、額面2,200万円に対して手取りは約2,189万円となり、課税インパクトはごく軽微です。しかし、近年政府の税制調査会等で議論が活発化している「勤続20年超の控除額(年70万円)を年40万円に引き下げ、一律化する」税制改革の行方には警戒を怠れません。終身雇用を前提とした優遇制度の見直しが進めば、同一企業に40年勤め上げた層の税負担が増加し、手取り額が数十万から百万円単位で目減りするシナリオが現実味を帯びています。
一般に知られていない盲点とネットの誤解
退職金にまつわる情報には、ネット上でまことしやかに語られる多くの誤解や都市伝説が存在します。現場の労働者が特に誤認しやすい3つの盲点を整理しておきます。
誤解1:「退職金は法律で必ず支給が義務付けられている」
労働基準法上、企業に退職金の支給を義務付ける規定は一切存在しません。退職金はあくまで各企業が任意で定める就業規則や賃金規程に基づく契約上の給付です。そのため、就業規則に退職金規程が明記されていない企業で働いている場合、何十年尽くしたとしても退職金を請求する法的根拠はありません。
誤解2:「勤続年数さえ満たせば、懲戒処分になっても満額もらえる」
自己都合退職どころか、就業規則違反やコンプライアンス違反による「懲戒解雇」または「諭旨退職」となった場合、多くの企業で退職金は全額不支給または大幅減額となります。過去の判例(小田急電鉄事件等)でも、勤続の功を全面的に抹消するほどの重大な背信行為があった場合は不支給が適法と判断されています。定年間際の不祥事で生涯の退職金を一瞬で吹き飛ばすケースは、決して他人事ではありません。
誤解3:「一時金で受け取るのが年金受け取りより絶対に得」
退職金を一時金(一括)で受け取るか、企業年金として分割で受け取るかという選択において、「退職所得控除があるから一時金一択」と短絡的に考えるのは危険です。年金受け取りを選択した場合、運用利回りが付加されて総受取額が一時金より数百万円上乗せされる設計になっている大企業も存在します。年金形式の場合は雑所得となり公的年金等控除の適用や健康保険料の算定対象になるため、額面利回りと社会保険料負担のバランスを総合的に比較検証しなければなりません。
【プロの結論】会社依存を脱却すべき人・現職に留まるべき人の判断基準
終身雇用と年功序列が急速に崩壊しつつある現代において、退職金という制度は「長年の忠誠に対する甘い報酬」であると同時に、「従業員を低賃金で囲い込むための心理的足かせ」としても機能してきました。会社と健全な「心理的バウンダリー(境界線)」を引き、後悔しないキャリア選択をするための判断基準は以下の通りです。
【退職金の減額を飲んででも早期に転職・独立を検討すべき人】
- 現在の職場で市場価値のあるスキルが身につかず、将来の賃金成長も見込めない20代〜30代。
- 退職金制度自体の算定基礎が低く、勤続20年時点の自己都合退職金が200万円以下にとどまる中小企業勤務者。
- 転職先で提示される生涯年収や確定拠出年金の拠出額が、現職にとどまる退職金の逸失利益を数年で上回る確証がある人。
【退職金満額・優遇枠を目指して現職に留まる慎重さが推奨される人】
- 歴史ある大手重工業、インフラ、金融、公務員など、定年退職金が2,000万円以上約束されており、すでに勤続15年以上を経過している40代後半〜50代。
- 企業年金の利率が高く設定されており、退職後のキャッシュフローが退職給付を前提に設計されている人。
- 同業他社への転職で給与水準の大幅向上が望めず、自己都合減額のデメリットをカバーできない人。
【退職金相場】に関するよくある質問(FAQ)
Q1:自己都合退職の場合、勤続何年目から退職金が出るのが一般的ですか?
A1:厚生労働省の統計によると、自己都合退職で退職一時金を支給する企業の多くは「勤続3年以上」を満額支給または支給開始の要件としています。勤続1〜2年で退職した場合は就業規則上「不支給」とされるケースが過半数を占めるため、転職時期の決定には自社の退職金規程の最短要件を確認することが不可欠です。
Q2:定年後の「再雇用」で働く場合、退職金はいつ支給されますか?
A2:原則として、60歳などの正式な「定年退職」のタイミングで一度退職金が清算・支給されるケースが一般的です。その後の嘱託・契約社員としての再雇用期間(65歳までなど)については、新たな退職金が設定されていないか、寸志程度の一時金にとどまる企業がほとんどです。
Q3:パートや契約社員でも退職金はもらえるようになっていますか?
A3:「同一労働同一賃金」の法改正以降、正社員と非正規雇用労働者の待遇差是正が進められていますが、パートや有期雇用契約社員に正社員と同等の退職金制度を設けている企業はまだ少数派です。ただし、職務内容や責任の範囲、配置転換の有無が正社員と完全に一致している場合は不合理な待遇差として司法で違法判断が下されるケースも出てきています。
まとめ:今後の動向と失敗しないための判断基準
退職金は、昭和・平成の時代のように「普通に働いていれば誰もが老後に2000万〜3000万円を手にできた」魔法の切符ではありません。企業規模ごとの構造的格差、自己都合退職による大幅な減額係数、そして退職金なし企業の増加など、厳然たる格差社会がそこに横たわっています。
これからの時代を生き抜くために最も重要なのは、勤務先の「就業規則」と「退職金規程」を今すぐ開示請求し、自分の現時点での退職金算定額を正確に把握することです。退職金という不確実な未来の果実に盲目的に依存するのではなく、iDeCoや新NISAをはじめとする自立的な資産形成を並行して走らせることこそが、どんな雇用環境の変化にも動じない最強の防衛策となります。 (出典: 退職 金 相場(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。