信用金庫の金利4%は実在する?驚異の高金利に潜むカラクリと真相
日本銀行の金融政策修正に伴い「金利のある世界」が定着し始めた2026年現在、預金者の関心は少しでも有利な預け先へと向かっています。大手メガバンクやネット銀行が預金金利の引き上げを競うなか、SNSや資産運用コミュニティを中心に突如浮上したのが「信用金庫で金利4パーセントが適用される」という衝撃的な情報です。マイナス金利解除後とはいえ、一般的な預金金利が0.3%〜0.8%程度で推移する現在の金融市場において、4.0%という破格の利回りは異例中の異例と言わざるを得ません。
果たして信用金庫で金利4%という超高利回りは本当に実在するのか。それとも何らかの厳しい制約や見落としがちな落とし穴が存在するのか。預金者が知っておくべき金融商品の実態と、高利回り表示の背後にある金融機関側の営業戦略を、現場取材と客観的データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:無条件で誰もが預け入れできる「金利4%の通常定期預金」は実在せず、高金利の正体は「退職金専用」「投資信託抱き合わせ型」「出資金配当」のいずれかである。
- 要点2:退職金専用や投資信託セットプランの年利4%表示は「預入後3か月間限定」などの期間限定措置が多く、実質手取り額や購入手数料との相殺計算が不可欠である。
- 要点3:年利3〜4%台の配当実績を持つ信用金庫の「出資金」は預金保険制度(ペイオフ)の対象外であり、元本割れリスクと換金制限を伴う投資性資本である。
【2026年最新】信用金庫の金利4パーセントは実在するのか?ネットを賑わす超高金利の真相
結論から申し上げますと、信用金庫金利4パーセントの真相を金融商品の種別ごとに紐解くと、「特定の極めて限定的な取引条件を満たした場合にのみ提示される優遇レート」または「そもそも定期預金ではない出資持分への配当金」のどちらかに行き着きます。預金通帳を開いて窓口に駆け込み、一般の預金者が1年定期や普通預金として無条件に4%の恩恵を受けられる口座は、2026年現在の国内金融界には存在しません。
金融庁の指導および信用金庫法の下で地域密着型営業を行う信用金庫は、地元の中小企業や個人事業主からの出資金と預金を原資に融資を行っています。貸出金利の相場が1%台後半から3%程度で推移するなか、金融機関が調達コストとして一律4%の預金金利を長期にわたって支払い続ければ、貸出利ざやは瞬時に逆ザヤとなり経営破綻に直結します。つまり、常識から外れた高金利が店頭の看板やチラシに踊る場合、そこには「期間を極端に短縮する」「別の高手数料商品を同時に購入させる」「資本金としてリスクマネーを提供してもらう」といった明確な構造的理由が隠されています。
数字の罠を徹底解剖|退職金専用と投信セットに見る「信金高金利キャンペーン」の裏事情
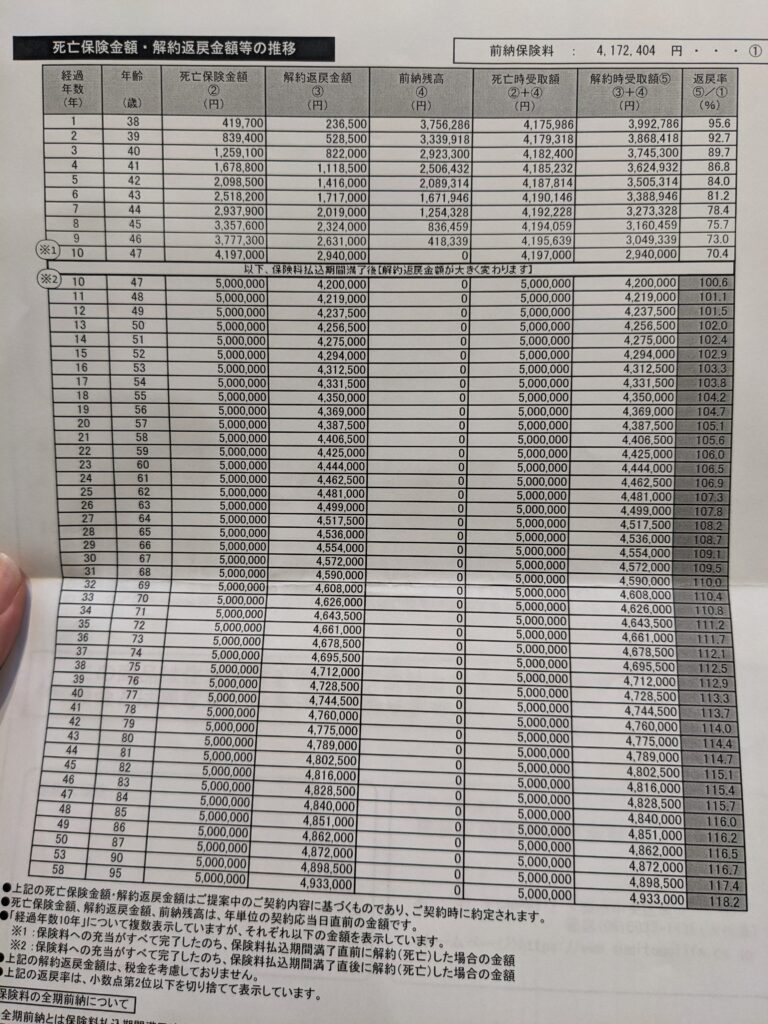
窓口を訪れた利用者が目にする信金高金利キャンペーンの代表格が、退職金受け取り者を対象としたプランと、投資信託を併せて申し込むセットプランです。これらのパンフレットには「特別金利 年4.0%(税引前)」と大書されているケースが珍しくありませんが、定期預金金利4パーセント条件を精査すると、金融工学的なマーケティングの仕組みが浮き彫りになります。
典型的な退職金専用定期預金金利のキャンペーンでは、適用期間が「初回満期までの3か月間」に限定されているケースが主流です。例えば1,000万円を「年利4.0%」で預け入れた場合でも、3か月後に実際に受け取れる利息は年率換算の4分の1(1.0%相当)であり、税引前の利息額は10万円(税引後は約7万9,685円)となります。4か月目以降は店頭表示金利(0.3〜0.5%程度)へ自動継続されるため、年間のトータル利回りで見れば実質1%台前半まで希薄化する計算です。
さらに慎重な判断を要するのが投資信託セット定期預金です。総預入額のうち「50%を定期預金、残り50%を投資信託」に配分することを条件に、定期預金部分に年利4.0%〜5.0%を付与する設計が広く見られます。しかし、投資信託の購入時には概ね1.5%〜3.0%程度の販売手数料(買付手数料)が発生し、加えて年0.5%〜1.5%程度の信託報酬が継続的に差し引かれます。定期預金部分で得られる数十日分の特別金利など、投資信託の初期手数料だけで完全に相殺され、元本割れを起こすリスクが極めて高い構造となっています。これこそが信用金庫高金利の裏事情であり、金融機関が預金金利を広告宣伝費として割り切り、投信販売によるフィービジネスで収益を回収する典型的なビジネスモデルです。
「年利4%超」の正体は預金ではない?出資金割当配当リスクと信用金庫の特殊構造
ネット検索で「信用金庫 金利 4%」と入力するユーザーの多くが、定期預金と混同しているもう一つの決定的な要因が、信用金庫出資金配当金の存在です。信用金庫は株式会社ではなく、協同組織金融機関であるため、会員(出資者)となることで「出資金」を払い込み、事業年度ごとの決算実績に応じて配当を受け取る権利を得られます。
全国の優良信用金庫の決算公告を追跡すると、出資金に対して年2.0%〜4.0%、極めて業績の堅調な信金では4.5%前後の配当金を継続して支払っている実例が確認できます。低金利環境が長年続いた日本において、この数字だけを切り取った情報が「信金なら利回り4%で運用できる」という形で誤認され、口コミとして拡散された経緯があります。
しかし、ここで極めて重大な出資金割当配当リスクを認識しなければなりません。出資金は「預金」ではなく信用金庫の「自己資本」そのものです。したがって以下のリスクが内在しています:
第一に、預金保険機構による預金保険制度(いわゆるペイオフによる元本1,000万円とその利息の保護)の対象外です。万一その信用金庫が経営破綻に陥った場合、出資金は返還されず元本が全額毀損する恐れがあります。第二に、株式のような流通市場が存在しないため、流動性が著しく制限されます。出資金を換金(脱退に伴う払戻し)するには、営業エリア外への転居等による法定脱退を除き、総代会の承認や年に一度の事業年度末を待つ必要があり、申し出から現金化まで数か月から1年以上の歳月を要します。定期預金と同列に捉えて生活防衛資金を投じることは極めて危険な行為です。
【データ比較検証】2026年最新預金金利動向と大手信金のリアル相場
業界の客観的指標を把握するため、2026年最新預金金利動向および大手信用金庫における運用商品の実効レートを整理した比較データを下表に示します。預金商品としての安全性を重視する観点から、業界のベンチマークとされる城南信用金庫定期預金金利の公表水準や、退職金プラン、投資信託セット、出資金配当の構造的差異を網羅しました。
| 運用商品・スキーム | 提示金利・配当利回り(年率換算) | 適用期間・受取制約条件 | ペイオフ保護 / 元本リスク | 総合評価と留意点 |
|---|---|---|---|---|
| 通常の大口・定期預金 (城南信金等の店頭基準) | 0.35% 〜 0.70% | 1年〜5年間固定 (中途解約時は所定の中途解約利率) | 対象(1,000万円まで元本全額保護) | 金利水準は健全。メガバンク並みかやや優遇される水準で着実に増やしたい堅実派向け。 |
| 退職金専用特別定期預金 | 2.50% 〜 4.00% | 預入当初3か月間のみ 退職後1年以内の受給証明書が必須 | 対象(1,000万円まで元本全額保護) | 短期的な現金置き場としては優良。ただし満期後の預け替え計画がなければ実質効果は限定的。 |
| 投信セット特別定期預金 | 3.00% 〜 5.00% (預金部分のみ) | 当初3か月限定 総額の50%以上で対象投信の同時購入が条件 | 預金部分は対象 投信部分は元本割れリスク有 | 投信の買付手数料(1〜3%)で利息分が相殺されるリスク大。安易な申し込みは推奨しない。 |
| 信用金庫の出資金配当 | 2.00% 〜 4.00% (過去実績ベース) | 年度決算に基づく配当 (業績悪化時は無配当の可能性あり) | 対象外(全額元本リスク) 払戻しには長期の手続きを要する | 預金ではなく株式投資に近いリスクマネー。地域支援の意味合いを理解した余剰資金限定。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
地域密着を掲げる信用金庫の店頭では、ネット上の情報と現実の金融取引との間でどのようなギャップが生じているのでしょうか。首都圏に位置する信用金庫の営業担当者や、実際に店舗を訪れた利用者の証言を深掘りすると、高金利をめぐる現場のリアルな光景が浮かび上がってきます。
都内在住の60代男性は、退職金の預け入れ先を探していた当時の体験を次のように語ります。「ネット上で『信金なら4%の定期がある』というまとめ記事を鵜呑みにして窓口へ相談に行きました。担当者が笑顔で提示してくれたパンフレットには確かに『年4.0%』の文字がありましたが、よく見ると『3か月限定』の文字が小さく添えられていたのです。満期後は通常の0.4%になると説明され、1年間の平均利回りを試算してもらったら約1.3%にしかならないことがわかりました。誇大広告とは言えないまでも、数字の見せ方に圧倒されそうになりました」。
一方、ある中堅信用金庫の融資・渉外担当者は、金融機関側の本音を率直に明かしています。「私たち信用金庫にとって、定期預金のキャンペーンレートは新規の優良顧客と接点を持つためのドアオープナー(誘引策)です。特に退職金世代の方は、その後の相続や保有不動産の活用、資産承継など、信金にとって将来的に重要なご相談につながる可能性を秘めています。3か月の特別金利をお支払いするコストは、今後の長いお付き合いを見据えた広告宣伝投資のような位置づけなのです」。
信用金庫定期預金おすすめ評判を口コミサイトやSNSで検証すると、「窓口での親身な相談対応」や「地元企業支援につながる安心感」を高く評価する声が多い反面、「セットされた投資信託が基準価額を大きく下げてしまい、定期預金の高金利分が完全に消し飛んだ」「出資金の手続きが煩雑で、急な入院費用のために引き出そうとしたが年度末まで待たされた」といった後悔の声も散見されます。高い表面利回りの背後にある取引条件を理解せずに飛びつくことの危うさが、利用者の生々しい告白から浮き彫りになっています。
一般に知られていない盲点とネットの誤解|失敗しないためのリスクヘッジ
「信用金庫 金利 4パーセント」をめぐる情報探索において、預金者が最も陥りやすい誤解は、「預金(固定金利の確定利息)」と「出資(業績連動の配当金)」の混同です。
ネット上のQ&Aサイトやブログでは、「某信用金庫の出資金配当が4%だったから定期預金より圧倒的にお得」といった無責任な推奨記事が散見されます。しかし、出資金には上限が設けられており、多くの信用金庫では1人あたりの出資上限額を数十万〜数メガ円程度に制限しています。何千万円ものまとまった資金を預けて4%で回し続けるようなプライベートバンク的な運用は仕組み上不可能です。
さらに見過ごせないのが税務上の取り扱いです。通常の預金利息は20.315%(所得税・復興特別所得税15.315%+住民税5%)の源泉分離課税で完結します。しかし、信用金庫の出資金配当金は税法上「配当所得」に区分され、源泉徴収(20.42%、所得税及び復興特別所得税のみ)された後、原則として総合課税の対象となります。上場株式の配当金とは異なり申告分離課税を選択できないため、給与所得や年金所得が高い方の場合、確定申告によって想定以上の税負担が生じるケースがあります。名目上の「4%」が手元に残る実質利回りとは大きく乖離する点に留意が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
資産運用における心理的罠(バイアス)の一つに、人間は「4%」という大きな数字に視線が釘付けになり、小さな注記文字で書かれた「3か月限定」や「投信購入必須」というコスト制約を無意識に過小評価してしまう傾向(アンカリング効果)が挙げられます。数字の魔力に惑わされず、各選択肢の適合性を見極めるための基準を以下に提示します。
▼ 信用金庫の特別キャンペーン・出資を検討してもよい人
- 退職金を受け取った直後で、数か月間の確実な一時避難先を求めている人: 3か月満期後に別の好条件ネット銀行や国債へ機動的に資金を移動させるマメな管理ができるのであれば、退職金専用の高金利(年2.5〜4.0%)をノーリスクで享受する合理性があります。
- 地域社会への貢献に共感し、余剰資金を長期固定できる人: 地元の信用金庫の理念を応援し、数十万円程度の枠内で出資会員となり、元本割れや流動性リスクを許容した上で年2〜4%前後の配当金を楽しめる人には適しています。
▼ 絶対に近づくべきではない・慎重になるべき人
- 元本割れリスクを1円たりとも取りたくない人: 「高金利」を餌にした投資信託セットプランに申し込めば、価格変動リスクと購入手数料により、定期預金で得た金利以上の損失を被る確率が極めて高くなります。
- 近々使う予定のある生活資金・医療資金を運用しようとしている人: 出資金は前述の通り即時解約ができません。流動性を欠いた資産配分は、緊急時の家計破綻を招く引き金となります。
- 条件を確認せず「4%で放置できる」と思い込んでいる人: 満期後の自動継続金利まで含めた年間総合利回りを自ら電卓で計算できない場合、営業担当者のトークに流されて高コスト商品を購入させられるリスクがあります。
【信用 金庫 金利 4 パーセント】に関するよくある質問(FAQ)
Q1:信用金庫で、誰でも預けられる「年利4%の通常定期預金」は2026年現在ありますか?
A1:存在しません。現在、信用金庫が提示する一般的な1年〜5年定期預金の金利相場は0.35%〜0.70%程度です。年利4%と表示されているものは「退職金受領後1年以内の初回3か月限定プラン」「購入額の半分以上を投資信託に割り当てるセット型プラン」、あるいは預金ではなく「出資金に対する配当金」のいずれかです。
Q2:退職金専用定期預金の「3か月限定・年利4%」はお得ですか?
A2:条件次第でお得に活用できます。例えば1,000万円を預けた場合、3か月で税引前10万円(税引後約7万9,685円)の利息が得られます。ただし、満期を迎えた後は通常の店頭表示金利(0.3〜0.5%程度)へ大幅に下がってしまうため、満期直後に別の金利が高いネット銀行へ預け替えるなど、次の資金移動計画を事前に立てておくことが必須です。
Q3:信用金庫の「出資金」で年4%の配当を狙うのは安全ですか?
A3:預金のような安全性はありません。出資金は信用金庫の資本金に組み入れられるため、預金保険機構(ペイオフ)の保護対象外です。万一信用金庫が破綻した場合は元本が返還されないリスクがあるほか、解約・脱退の申し出から実際に現金化されるまで数か月から1年以上の期間を要します。生活に影響のない完全な余剰資金以外を投じるのは避けるべきです。
Q4:投資信託セットプランで金利4%の定期預金を作るのはおすすめですか?
A4:原則としておすすめできません。定期預金部分の優遇金利(例:当初3か月4%)で得られる利息よりも、同時に購入させられる投資信託の買付手数料(1.5〜3.0%)や信託報酬の負担の方が重くなるケースが大半です。定期預金と投資信託はセットで契約せず、投資信託を購入したい場合はネット証券等で低コストなノーロード(買付手数料無料)投信を単体で購入する方が合理的です。
まとめ:数字のインパクトに惑わされず健全な資産防衛を
「金利4パーセント」という甘美な響きは、長年超低金利に耐え忍んできた預金者の心を強く揺さぶります。しかし、金融の基本原則において「リスクとリターンは常に表裏一体」です。信用金庫が打ち出す高金利キャンペーンの裏には、期間の限定性や手数料ビジネスとの抱き合わせ、あるいは出資金という資本性リスクの引き受けといった明確な対価が存在します。
2026年の資産形成において求められるのは、表面的な広告の数字に反射的に飛びつくことではなく、実質的な年間利回り、中途解約時のペナルティ、ペイオフによる保護の有無を冷静に見極めるリテラシーです。地域の信用金庫が提供する真の価値は、顔が見える対面での信頼関係や中小企業支援のネットワークにあります。短期的な金利の看板に幻惑されることなく、自身の資金使途とリスク許容量に見合った健全な預金選択を貫くことが、大切な資産を守り抜く最良の防衛策となります。 (出典: 信用 金庫 金利 4 パーセント(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。