フジクラ株価急騰の裏側!AI特需の真相と2026年今後の見通し
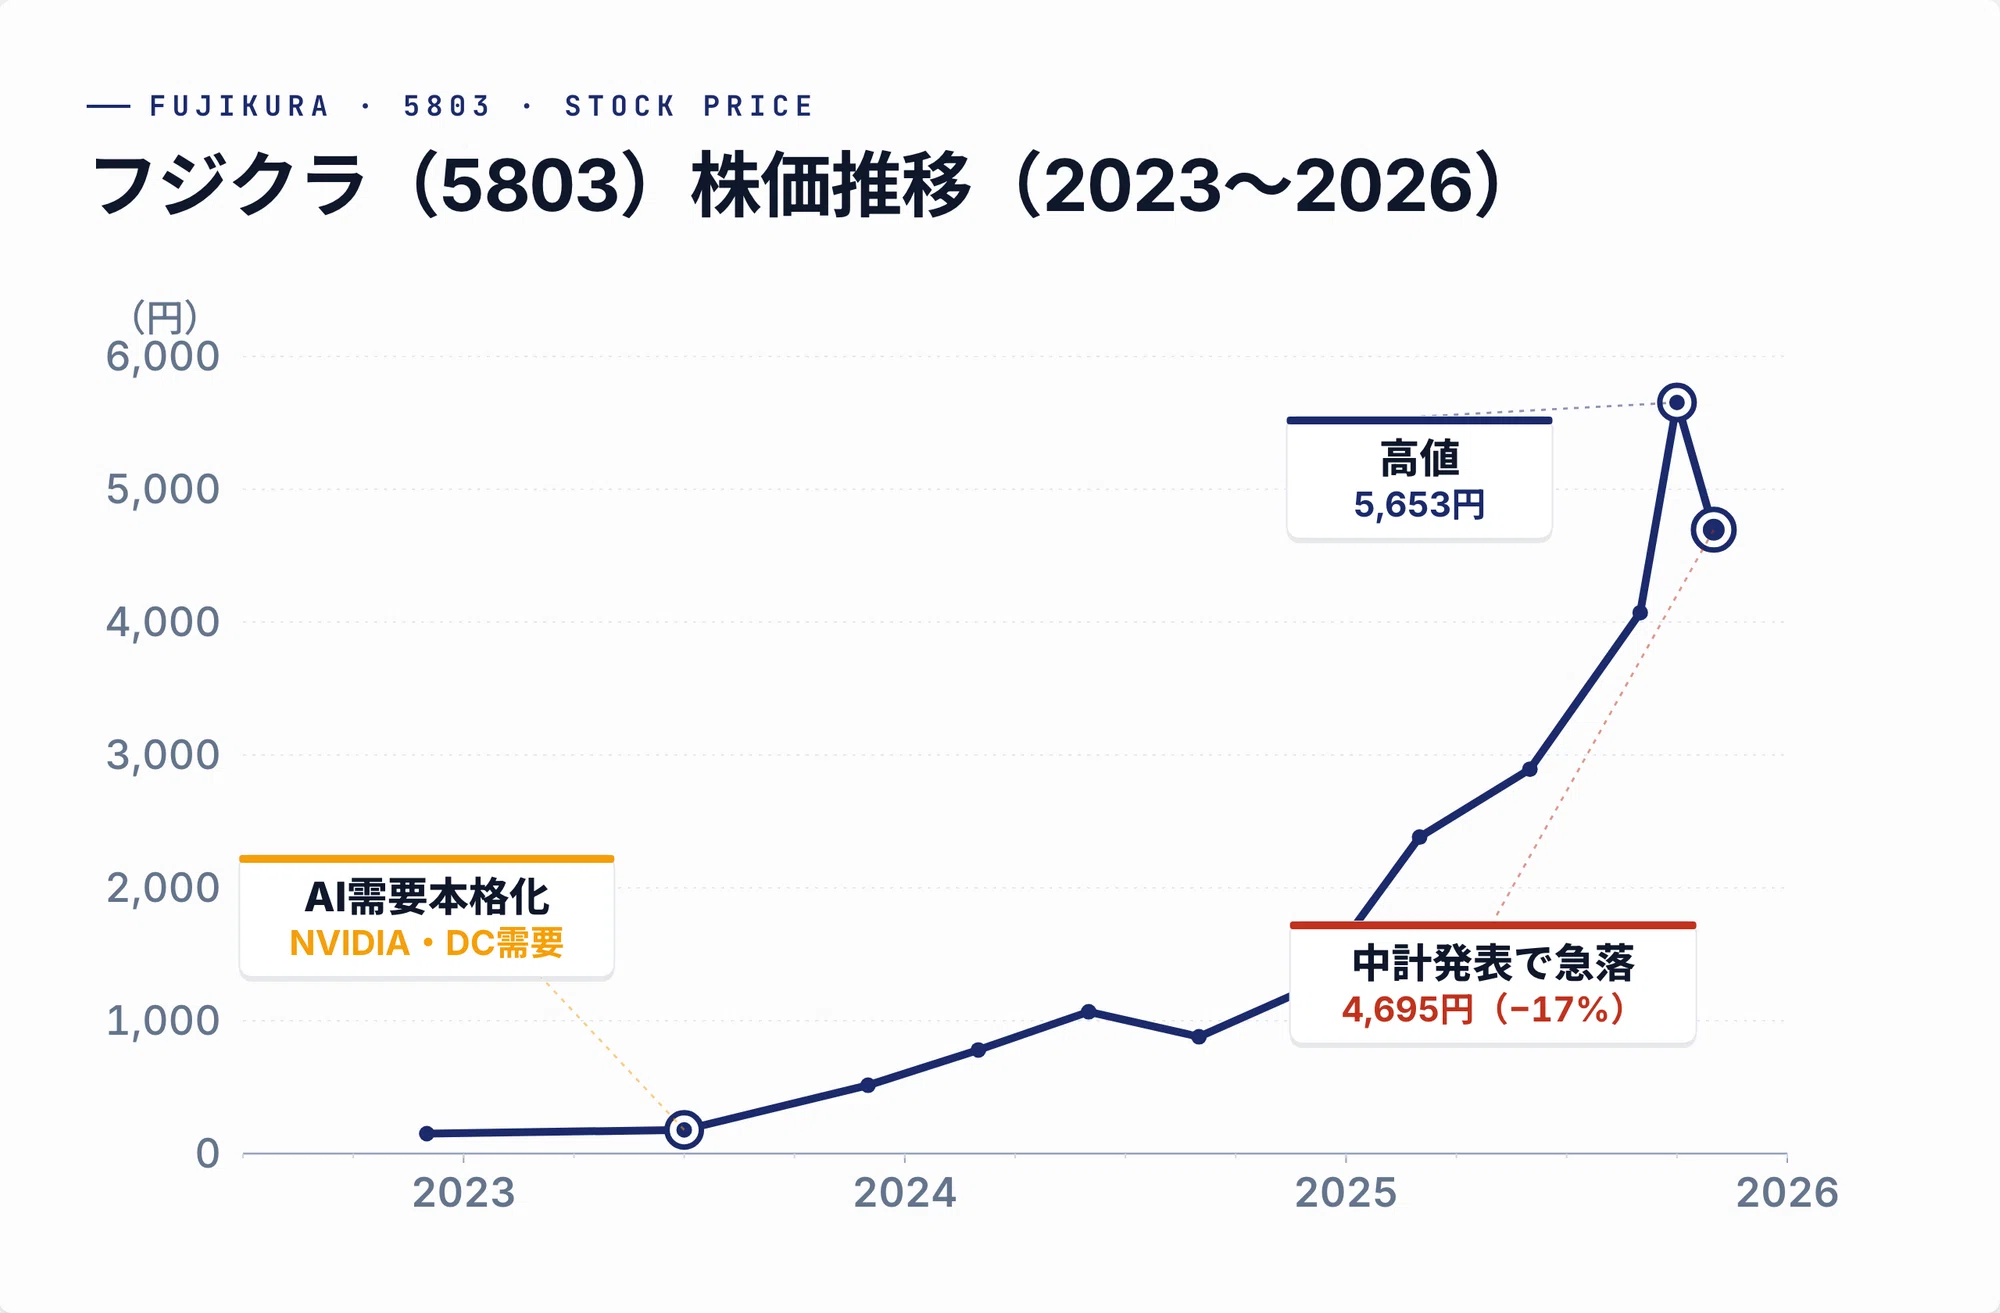
かつて「電線御三家」の伝統的な一角と目されていたフジクラ(証券コード:5803)の株価が、東京株式市場で異次元のパフォーマンスを叩き出しています。日経平均株価を大きくアウトパフォームし、連日のように年初来高値を更新するその値動きは、市場関係者のみならず個人投資家の間でも熱烈な議論を巻き起こしてきました。
「なぜ電線メーカーがここまで買われるのか」「この上昇はバブルであり、いずれ急落するのではないか」――。期待と警戒が交錯する中、市場の関心は2026年の業績継続性と株価の行方に集中しています。独自の特許技術、米巨大IT企業(ハイパースケーラー)からの引き合い、そして市場心理のメカニズムを徹底取材と決算データの精緻な解析から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の主因は、生成AIデータセンター向け「超高密度光ファイバーケーブル(SWR/WTC)」と「光コネクタ」における圧倒的世界シェアと利益率の爆発的向上にある。
- 要点2:電線大手3社(住友電工・古河電工・フジクラ)の中で最もデータセンター特化の収益構造を完成させており、営業利益率は製造業の枠を超えた水準へ到達している。
- 要点3:2026年以降の焦点は、米大手テックの設備投資一巡による反落リスクと、配当性向引き上げなど株主還元策の持続性にあり、短期筋の過熱感には冷静な見極めが不可欠である。
【株価急上昇の背景】なぜフジクラに資金が集中するのか?AIデータセンター需要の決定的な理由
市場を驚嘆させたフジクラの株価上昇理由の核心は、単なる景気循環の波に乗ったことではなく、生成AIの爆発的普及に伴うインフラの「物理的ボトルネック」を解消する唯一無二の製品群を握っていた点にあります。
生成AIデータセンターの内部では、数万基規模のGPU(画像処理半導体)同士が超高速・超低遅延でデータをやり取りしなければなりません。そこで従来の銅線配線では伝送速度と発熱の限界に直面し、光通信への全面移行が急速に進みました。しかし、限られたデータセンターの配管スペース内に膨大な本数の光ファイバーを敷設することは極めて困難な作業でした。
この難題を打ち破ったのが、フジクラが独自開発した間欠固定型光ファイバーリボン「SWR(Spider Web Ribbon)」と、それを用いた超高密度光ケーブル「WTC(Wrapping Tube Cable)」です。同社の技術は、細径化・軽量化において他社の追随を許さず、既存配管に従来比で2倍から3倍の心線数を収容することを可能にしました。敷設工期を劇的に短縮できるこのソリューションは、膨大な投資を急ぐ北米ハイパースケーラー(Microsoft、Google、Amazon、Metaなど)にとって「買わない選択肢が存在しない必須部材」となったのです。
さらに見落とせないのが、マルチファイバーを瞬時に接続する光コネクタ(MPOコネクタ等)での技術的アドバンテージです。光ファイバーを束ねるだけでなく、接続部での光損失を極限まで抑える超精密加工技術が、同社通信事業の営業利益率を異例の20%超へ押し上げる原動力となりました。重厚長大なオールドエコノミーと見なされていた企業が、AIインフラの「プラットフォーマー」へと変貌を遂げた瞬間でした。
【電線大手3社比較】住友電工・古河電工とフジクラの圧倒的な収益構造格差
電線業界を長年牽引してきた「大手3社」のポートフォリオを比較すると、フジクラが市場で突出した評価(マルチプルの切り上がり)を獲得している明確な構造的理由が浮き彫りになります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
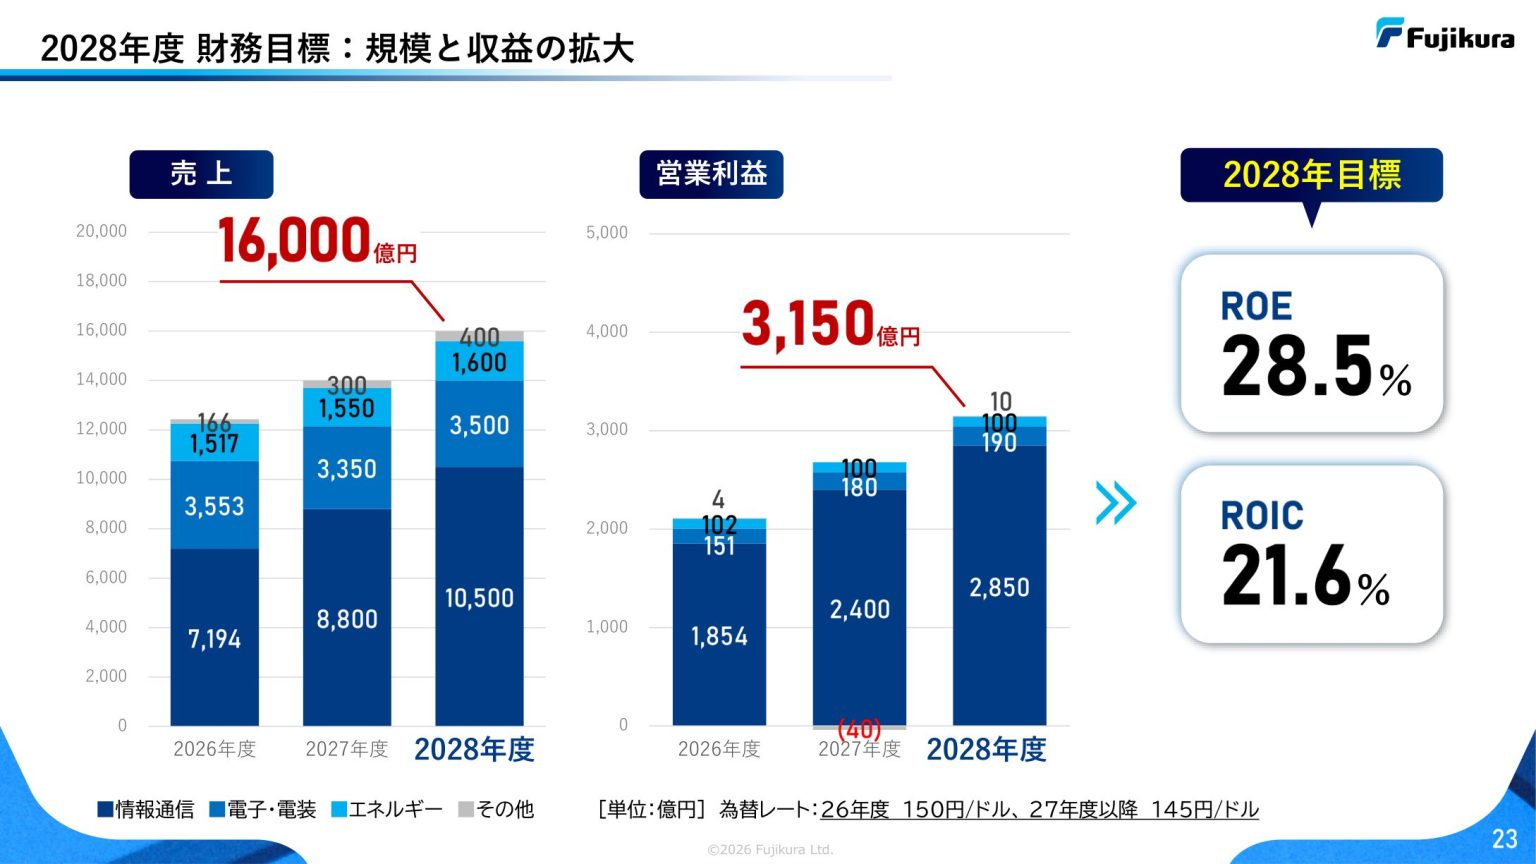
| フジクラ(5803) 通信特化型モデル | 情報通信事業の営業利益構成比が約7割を占める。 全社営業利益率:約12〜14% | 電線製造業の平均利益率:4〜6%程度 | AIデータセンター特需の恩恵を最も純度高く受ける構造。利益の伸びしろが最も大きい。 |
| 住友電気工業(5802) 総合コングロマリット | 売上高4兆円超の巨人。車載ワイヤーハーネスなど自動車関連が主力。 営業利益率:約5〜7% | 総合素材メーカー基準:5%前後 | 事業基盤は強固でディフェンシブだが、AI通信向けの純度が薄まるため株価の跳躍力では劣後。 |
| 古河電気工業(5801) 光通信+銅条再建型 | 北米光ソリューションや光半導体デバイスに強み。 営業利益率:約4〜6% | 構造改革途上企業の平均:3〜5% | フジクラに次ぐ通信関連の注目株だが、過去の設備投資負担と他部門の収益性改善が途上。 |
| 主力製品の差別化 データセンター向け技術 | フジクラ:SWR/WTC技術+多心コネクタ 住友・古河:超多心ケーブル、光トランシーバー | 汎用光ファイバー市場 | 米データセンター施工現場における「作業性の良さ」がデファクトスタンダード化しており参入障壁が高い。 |
公式決算資料を精査すると明らかなように、住友電工が自動車業界の生産動向に業績が左右されやすく、古河電工が過去の光ファイバー過剰投資からの立ち直りに時間を要したのに対し、フジクラは不採算だったエネルギー・産業資材事業の構造改革を早期に断行しました。利益の出る通信インフラと電子部品(スマートフォン向けFPC等)へリソースを冷徹に集中させた経営判断が、2026年の圧倒的な差となって結実しています。
【実態検証】投資家心理とネット掲示板・夜間取引(PTS)の過熱感
フジクラ株を巡る市場環境は、業績のファンダメンタルズだけでなく、個人の投機熱と機関投資家のポジション巻き込みが複雑に絡み合う現場となっています。株式掲示板やSNS、そして夜間取引(PTS)における取引データを定点観測すると、ある種の「熱狂と疑心暗鬼のサイクル」が見て取れます。
四半期決算発表の当日夕刻、PTS市場では好決算の数字が出た瞬間に株価がストップ高水準まで買われる光景が幾度となく繰り返されてきました。投資系掲示板(5ちゃんねる投資板やYahoo!ファイナンス掲示板)には、「また上方修正」「完全にAI相場の主役」「売る理由が見当たらない」といった強気一色の書き込みが殺到する一方で、翌朝の取引所オープン時には一転して材料出尽くしによる寄り天(寄り付きが高値でその後下落する現象)を警戒する投稿が急増します。
証券ディーラーの証言によると、「フジクラは日経平均構成銘柄でありながら、小型のグロース株のようなボラティリティ(価格変動性)を持つ銘柄としてヘッジファンドの格好の主戦場になっている」と指摘されます。空売りを入れた海外ファンドが想定以上の好決算を受けて踏み上げ(ショートスクイーズ)を余儀なくされ、それがさらなる株価急騰を誘発するスパイラルが形成されているのが現場の実態です。
一般に知られていない盲点|株価暴落リスクと2026年の警戒シグナル
連日の株価上昇に沸くフジクラですが、プロの機関投資家が水面下で注視しているのは「株価暴落リスクと真相」に直結する3つの構造的リスクです。陶酔感に流される前に、客観的なデータに基づいた警戒シグナルを直視する必要があります。
第1のリスクは、北米ハイパースケーラーの設備投資サイクル(CAPEX)の減速懸念です。生成AI向けのインフラ投資は2024年から2025年にかけて猛烈なピッチで進められましたが、巨大テック企業各社に対しては「巨額投資に見合うAI収益化の成果(ROI)」を求める株主からの圧力が急速に強まっています。仮にデータセンター建設のペースがわずかでも鈍化すれば、サプライチェーンの末端にある部材メーカーは強烈な在庫調整局面(ブルウィップ効果)に見舞われます。
第2のリスクは、特定顧客・地域への極端な依存度です。フジクラの情報通信事業における売上高の大半は北米市場向けであり、主要テック企業の購買方針の変更や、他社による代替技術(シリコンフォトニクス等の次世代光電融合技術の急速な台頭)の進展によって、シェアが侵食されるシナリオを完全に否定することはできません。
第3のリスクは、為替感応度と銅価格の変動です。海外売上比率の高い同社は円高局面において営業利益の下方圧力を直接受けます。また、主要原材料である銅の相場変動を製品価格へ転嫁するタイムラグが、収益のボラティリティを高める要因として常に内在しています。
【2026年業績速報と見通し】アナリストの目標株価と配当金・配当利回りの現実解
主要証券各社(野村證券、大和証券、SMBC日興証券、外資系投資銀行)が発表しているリサーチレポートを総合すると、アナリストの目標株価は業績の上振れペースに追いつく形で段階的な上方修正が続けられています。
2026年現在のコンセンサス予想において、市場の評価は「強気(バイ)」を維持するアナリストが過半を占めています。その根拠は、生成AIの学習フェーズから推論フェーズへの移行に伴い、地方分散型データセンターやエッジAI向けインフラの整備が新たに本格化し、超高密度光ファイバーの需要寿命が当初の想定よりも長期化している点にあります。
一方、インカムゲインを重視する投資家が注視する配当金および配当利回りについては、冷静な分析が必要です。業績の拡大に伴って1株当たり配当金(DPS)は連続大幅増配を記録しているものの、それを上回る勢いで株価が急上昇した結果、見かけの配当利回りは1%台半ばから後半に留まるケースが目立ちます。同社は中期経営計画において総還元性向の維持やDOE(自己資分配当率)の向上を掲げていますが、現在のフジクラ株は「高配当利回り銘柄」ではなく、明確に「成長株(キャピタルゲイン狙い)」のフェーズにあると認識すべきです。
【プロの結論】市場心理の罠を回避し勝てる人・避けるべき人の判断基準
相場が歴史的高値圏で推移する局面において、個人投資家が最も陥りやすい心理的罠が「FOMO(取り残されることへの恐怖)」です。「知人が儲かっているから」「SNSで話題だから」という理由だけで参入する行動は、相場環境が急変した際にパニック売りを引き起こす最大の要因となります。
社会心理学や行動経済学が教えるように、群衆心理による熱狂が頂点に達した市場では、健全な「心理的バウンダリー(境界線)」を保ち、自己のリスク許容度に基づいた冷徹な意思決定が求められます。フジクラ株への投資適性は、以下のように明確に分かれます。
フジクラ株の投資に向いている人
- AIインフラの構造的成長を中期(2〜3年単位)で信認できる人:日々の激しい値動きに一喜一憂せず、四半期決算ごとの受注残高や北米CAPEXデータを冷静に追尾できる投資家。
- 押し目買い(急落局面での分割エントリー)を徹底できる人:過熱した過密相場での飛びつき買いを避け、市場全体の調整時を待てる規律を持つ投資家。
フジクラ株への投資を避けるべき人
- 安定した高配当インカムゲインを主目的とする人:利回り重視であれば、成熟した通信キャリアや総合商社、メガバンク等の方がリスク対比で合理的です。
- 短期的な値動きの荒さに耐えられない人:1日のボラティリティが数%から時には10%近くに達するため、評価損に心理的に耐えられない投資家には適しません。
【フジクラ の 株価】に関するよくある質問(FAQ)
Q1:フジクラ株は今から買っても間に合いますか?高値掴みになりませんか?
A1:業績面での成長期待は2026年以降も依然として強力ですが、短期的にはアナリストの期待値が高まりきっており、材料出尽くしによる一時的な急落局面が訪れるリスクは常にあります。一括投資ではなく、数回に分けた打診買いや、移動平均線からの乖離が縮小した調整局面を待つエントリー戦略が推奨されます。
Q2:住友電工や古河電工と比べて、なぜフジクラの株価上昇率が突出しているのですか?
A2:利益構造の「純度」の違いです。住友電工は自動車向けワイヤーハーネスなど景気敏感事業の比率が高く、古河電工は光以外の部門の採算性改善に時間を要しています。対してフジクラは、利益の出る「データセンター向け超高密度光ファイバーとコネクタ」に事業集中を進めた結果、営業利益率が電線大手の枠を超えて跳ね上がったことが市場で高く評価されています。
Q3:フジクラ株の今後の下落要因として最も警戒すべきは何ですか?
A3:北米巨大テック企業(ハイパースケーラー各社)の設備投資計画の下方修正、および急激な円高の進行です。特に米IT大手が決算説明会等で「データセンター建設ペースの一時的抑制」や「投資効率の精査」を示唆した場合、バリュエーション調整による急激な売り圧力が発生する可能性があります。
まとめ:相場の熱狂に惑わされず構造的成長を見極める視点
フジクラ(5803)の株価推移は、日本を代表する伝統的製造業が、世界の最先端デジタル潮流(生成AI)の急所を押さえることで劇的な企業価値向上を達成した歴史的モデルケースと言えます。同社の光技術がハイパースケーラーの現場でインフラとして定着している事実は極めて強固です。
しかしながら、相場が過熱すればするほど、市場の期待値と現実の決算数値のわずかな乖離が激震を引き起こすリスクも高まります。ネット上の熱狂やPTSの一時的な急変動に目を奪われることなく、四半期ごとの受注動向、北米AI投資の実態、そして為替や原材料相場の影響を冷徹にモニタリングしながら、規律あるスタンスで向き合うことが投資家に求められています。 (出典: フジクラ の 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。