出資とは?融資との違いと返済不要の裏に潜むリスクを徹底解剖
起業や新規事業の立ち上げにおいて、耳にする機会が急増している「出資」という言葉。金融機関からの借入とは異なり、「原則として返済義務がない資金調達」と紹介されるケースが多いため、自己資金の乏しい起業家やスタートアップにとって夢のような仕組みに見えるかもしれません。しかし、その甘い響きの裏側には、事業の主導権を失う致命的なリスクや、厳格な法規制が複雑に絡み合っています。
実際、2026年現在の資金調達市場では、ベンチャーキャピタル(VC)や個人投資家からの資本受け入れを巡り、契約条項の確認不足から経営権を奪われるトラブルや、SNSを介した出資法違反の詐欺事件が後を絶ちません。本稿では、大手経済メディアのデスクとして長年スタートアップ取材を続けてきた記者の視点から、出資の基本的な仕組みから融資との決定的な違い、現場でしか知り得ない泥沼の資本政策トラブルまで、客観的証拠と一次証言を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出資は株式等の持ち分を渡して資本を得る行為であり、返済義務がない代わりに配当請求権や経営参画権を出資者に付与する仕組み。
- 要点2:融資が「将来の利息付き返済」を前提とした負債であるのに対し、出資は自己資本を厚くして倒産リスクを下げる一方、持分比率次第で創業者解任のリスクを孕む。
- 要点3:「元本保証の出資」を謳う勧誘は出資法違反の典型例であり、契約書に潜む優先分配権や事前承認条項の精査が事業存続の命運を分ける。
【出資の基礎知識】出資と融資の決定的な違いと仕組みを解き明かす
出資(しゅっし)とは、広義には特定の事業や法人に対して金銭をはじめとする財産を提供することを指します。狭義のビジネス実務においては、株式発行によるエクイティファイナンスなどを通じ、会社の所有権の一部(株式や持分)を投資家に割り当てる取引を意味します。
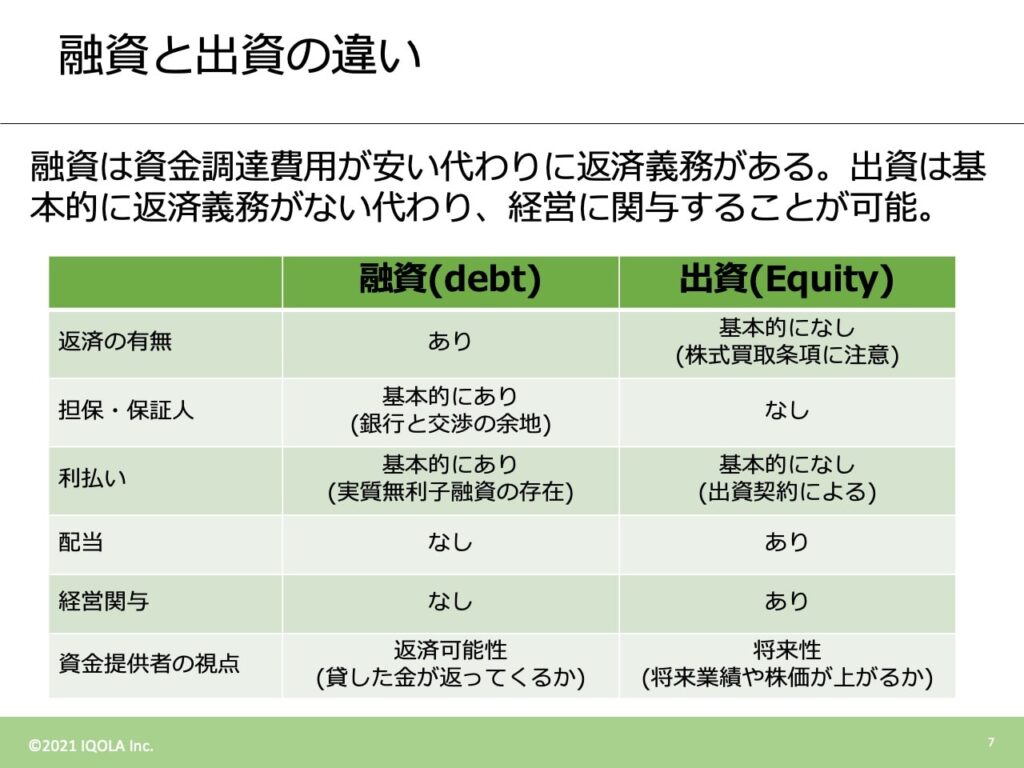
みずほ銀行の法人向け解説資料や各種金融ガイドラインでも整理されている通り、資金調達の二大柱である「出資」と「融資」は、資金の法的な性格が根本から異なります。融資が「金銭消費貸借契約」に基づく借金(デットファイナンス)であり、事業の成否に関わらず元本と利息の返済が義務付けられるのに対し、出資は会社財産の「共同拠出」です。出資者は債権者ではなく「共同所有者(株主・社員)」のポジションに就くことになります。
出資額と受け取る株式数の計算には、企業の価値評価(バリュエーション)が直結します。M&Aアドバイザリー大手の公開データによると、例えば事業のプレマネー評価額(出資前評価)が1億円と算定された企業が1,000万円の第三者割当増資を実施した場合、出資後のポストマネー評価額は1億1,000万円となり、出資者は全体の約9.09%(約1,000万円分)の株式を取得します。もし評価額が9,000万円の段階で1,000万円を受け入れれば、出資比率はジャスト10%に達します。提供される現金の多寡だけでなく、「自社がいくらと評価されているか」によって、手放す経営権の割合が激変する構造をまず理解しなければなりません。
出資金に返済義務がない理由と出資比率が生む経営権限のリアル
「なぜ出資金は返済義務がないのか」という疑問を抱く方は少なくありません。その法的な理由は極めて明快です。投資家が払い込んだ資金は、会社の貸借対照表(B/S)において負債ではなく「純資産(資本金や資本剰余金)」に計上されるためです。出資者は融資のような利息収益を狙うのではなく、事業が成功した際の「配当金(インカムゲイン)」や、将来の株式上場(IPO)・M&A売却時の「株式売却益(キャピタルゲイン)」を狙ってリスクマネーを投じています。万が一会社が破産・倒産した際、出資者は投じた元本がゼロになる損失を甘受するルール(有限責任)になっており、法的に会社や経営者個人へ返済を迫る権利を持ちません。
しかし、この「返済不要」という甘美な言葉には、極めて重い対価が隠されています。それが出資比率と経営権限の仕組みです。日本の会社法上、株主総会における議決権は原則として「1株1議決権」の資本多数決で決まります。出資比率が事業経営にどれほど絶大な影響を及ぼすかは、以下の法的な境界線を見れば一目瞭然です。
出資比率が33.4%(3分の1超)に達すると、定款変更や事業譲渡、会社の解散といった「株主総会の特別決議」に対する単独拒否権を握られます。さらに50.1%(過半数)を超えれば、取締役の選任・解任を含む普通決議を単独で可決できるようになり、66.7%(3分の2以上)を握られた場合、会社は事実上その出資者の意のままに動かされることになります。「出資を受けて事業を加速させるはずが、気付けば創業メンバー全員が取締役を解任され、会社を追い出されていた」という悲劇は、決して珍しい話ではありません。
なお、会社の形態によってもこのルールは異なります。株式会社が「出資額の多寡に応じた発言権」を持つのに対し、合同会社(LLC)における合同会社と株式会社の出資持分の扱いでは、原則として出資額に関わらず「1人1議決権(頭数主義)」が適用されます。合同会社で外部から資本を募る際は、定款による事前の利益配分や業務執行権の設計を緻密に行わなければ、後から致命的な内部紛争に発展するケースが頻発しています。
【比較検証】出資と融資・借入の決定的な違いまとめ
自社に最適な資金調達手法を選定するために、出資と融資、そして社債等の借入形態の違いを一覧表で整理しました。資本金と自己資本比率の計算方法を踏まえた財務諸表へのインパクトも含め、各項目の実態を比較します。
| 比較項目 | 出資(エクイティ) | 融資・銀行借入(デット) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 返済義務の有無 | 原則なし(事業失敗時は元本回収不能リスクを出資者が負担) | 完全な返済義務あり(期日までに元金+利息を支払う) | 倒産リスクを回避できるが、成功時のリターン配分は出資者の方が遥かに莫大になる。 |
| 資金の対価(コスト) | 株式譲渡、利益配当、将来のキャピタルゲイン(数倍〜数十倍を期待) | 借入金利息(年利1.0%〜3.0%前後の固定・変動金利) | 利息数パーセントで済む融資に対し、株式を渡す出資は「最も高くつく資金調達」とも呼ばれる。 |
| 経営への関与・権利 | 株主総会の議決権、取締役の派遣、重要事項の事前承認権 | 経営権への直接関与なし(返済が滞らない限り口出しは不可) | 経営方針の自由度を守りたい場合は、過度な持分放出を徹底して回避すべき。 |
| 財務・B/Sへの影響 | 「純資産」が増加し、自己資本比率が改善(信用力向上) | 「負債」が増加し、自己資本比率が低下(財務圧迫リスク) | 出資を受けると会社の自己資本が厚くなり、結果として銀行融資を受けやすくなる相乗効果がある。 |
| 審査基準と調達難易度 | 将来の事業成長性、市場規模、経営チームの資質(赤字でも可) | 過去の財務実績、安定したキャッシュフロー、担保・保証能力 | 実績のないシード期は出資が有力だが、審査には緻密な事業計画と長期間の交渉を要する。 |
ここで押さえておきたいのが、財務健全性を示す指標である「自己資本比率」の計算式です。総資産に対する純資産(自己資本)の割合を示すこの数値は、「自己資本比率(%)= 自己資本 ÷ 総資産 × 100」で算出されます。銀行から融資を受けると負債と総資産が同額増えるため自己資本比率は低下しますが、出資を受け入れて資本金を増やせば自己資本そのものが直接増加し、比率が劇的に跳ね上がります。この財務健全性の向上こそが、出資を受ける隠れた最大の財務的武器と言えます。

【実態検証】出資を受けるメリットと起業家を脅かす隠れたリスク
筆者がこれまで取材してきた数百社に及ぶスタートアップの中には、外部資本を受け入れたことで急成長を遂げた企業がある一方、投資家との激しい対立の末に空中分解した現場も数多く存在します。公の記者会見では「戦略的アライアンス」と美しく語られる資本提携の裏で、創業者が流した涙と現場のリアルな証言を掘り起こします。
都内のSaaSベンチャーを立ち上げ、後に保有株を二束三文で買い取られて退任に追い込まれた元CEOの手記には、次のような生々しい告白が綴られています。
「シード期に資金ショート寸前となり、提示された好条件に飛びつく形で個人投資家から3,000万円を受け入れました。契約書を弁護士に精査させず、投資家側に言われるがまま押印した結果、そこには『取締役会の過半数を投資家側が指名できる権利』と『新規プロダクト展開における投資家の完全事前承認制』が組み込まれていました。業績が少し踊り場を迎えた瞬間、毎週の詰め会議で人格を否定され、最終的には臨時株主総会で私自身の代表権を剥奪されました。会社の口座に残った金は守られましたが、私の人生そのものだった事業は完全に奪われたのです」
このような悲劇を防ぐためには、出資契約書の重要条項と注意点を完璧に把握しておく必要があります。特に注意すべきは以下の4点です。
1. 事前承認事項(Negative Covenants):
役員の報酬変更や追加借入、新規事業の開始など、本来は現場の経営判断で下せる事項に投資家の「事前書面承諾」を要求する条項。範囲が広すぎると経営スピードが完全に麻痺します。
2. 優先分配権(Liquidation Preference):
会社売却や清算の際、創業者よりも先に出資額の1倍〜数倍の金額を投資家へ優先配分する取り決め。これが重すぎると、会社を数十億円で売却しても創業者の手元にほとんど現金が残らない事態に陥ります。
3. 取締役選任権およびオブザーバー派遣権:
経営の最高意思決定機関である取締役会に投資家の代理人を送り込む条項。外部の視点を活かせるメリットがある反面、社内の心理的安全性や意思決定の自律性が脅かされる両刃の剣となります。
4. 同伴売却請求権(Drag-Along Rights):
投資家が第三者に会社を売却することを決定した際、創業者や他の株主に対しても保有株を同じ条件で売却するよう強制できる権利。創業者が事業を続けたくても、投資家のエグジット都合で強制売却させられる危険性があります。
エンジェル投資家からVC動向まで|最新トレンドとクラファン出資の実態
2026年現在のスタートアップエコシステムにおいて、出資の担い手はより多様化・細分化しています。代表的なプレーヤーごとの特徴と、調達を目指す起業家が把握しておくべき最新トレンドを整理します。
エンジェル投資家から出資を受ける経緯と関係構築の作法
エンジェル投資家とは、主に自ら事業を売却した経験を持つ元起業家や富裕層の個人投資家を指します。彼らから出資を受ける経緯は、ピッチコンテストでの登壇をきっかけにするケースのほか、先輩起業家からの個人的なリファラル(紹介)が依然として主流を占めています。エンジェル投資家はリターンだけでなく「次世代の起業家を育てたい」というメンター精神で動く人が多い一方、公的なデューデリジェンス(資産査定)を経ない分、口約束によるトラブルや契約書のない金銭授受による法的紛争も目立ちます。人間関係に甘えず、最初から明確な株主間契約を交わす姿勢が不可欠です。
ベンチャーキャピタル(VC)の最新動向と選別の厳格化
国内外の金融引き締めと資本市場の再編を経て、VCの最新動向はかつての「将来性のみを評価した過熱投資」から「早期の収益化と確かなユニットエコノミクス(顧客あたりの採算性)」を徹底的に問う選別投資の時代へとシフトしています。評価額のつり上げ合戦は沈静化し、手元キャッシュの持続期間(ランウェイ)を厳しく精査するVCが増加しました。起業家側には、単なる市場規模のプレゼンではなく、確固たる顧客獲得実績と現実的な黒字化ロードマップの提示が要求されています。
クラウドファンディング出資の評判と実態
インターネットを通じて個人から小口の出資を募る「株式投資型クラウドファンディング(ECF)」も定着しました。ファンコミュニティを形成しながら一度に数百人規模の株主を獲得できる点が評価される一方で、実態としては「多数の小口株主を抱えることによる株主管理コストの増大」や、「将来本格的なVCから追加調達する際に株主名簿が整理されていないことがネックになる」といったデメリットも浮き彫りになっています。ファンビジネスと相性の良いBtoCプロダクトには強力な武器となりますが、将来の大規模な機関投資家調達を見据える場合は、議決権制限株式の活用など周到な制度設計が欠かせません。
一般に知られていない盲点|出資法違反と甘い投資話の詐欺トラブルの真相
出資という言葉を巡っては、資金調達を行う起業家だけでなく、一般の個人投資家を標的にした悪質な詐欺トラブルも深刻化しています。ここで絶対に混同してはならないのが、「投資リスク」と「出資法違反」の境界線です。
経済ニュースや警察白書等でも繰り返し警鐘が鳴らされている通り、日本の「出資法(出資の受入れ、預り金及び金利等の取締りに関する法律)」第1条では、「何人も、不特定且つ多数の者に対し、後日元本を返還する旨を約して、金銭の受入れをしてはならない」と定められています。すなわち、「元本保証」を約束して不特定多数から出資を募る行為は、金融機関としての正規免許を持たない限り、その時点で刑事罰の対象となる完全な違法行為です。
SNSや知恵袋などで散見される「元本完全保証・毎月3%の配当確定」といった甘い投資勧誘は、100%詐欺であると断言できます。集めた資金を実質的な事業で運用せず、後から参加した出資者の現金を既存の出資者に配当と偽って横流しする古典的な「ポンジ・スキーム」は、2026年の今もAIや暗号資産、海外再生可能エネルギー投資といった最新キーワードに看板を掛け替えて横行しています。正規の出資とは「元本回収のリスクと引き換えに事業の果実を得る行為」であり、リスクを背負わないリターンなど経済合理性の上で絶対に存在し得ないという鉄則を肝に銘じる必要があります。
【プロの結論】出資を受けるべき企業・慎重になるべき状況の境界線
組織心理学や企業統治(ガバナンス)の観点から見ると、出資の受け入れとは「他者を自分の会社の共同所有者として招き入れる結婚生活」に他なりません。一度渡した株式は、相手の合意がない限り買い戻すことが極めて難しく、価値観のズレはそのまま経営の破滅へと直結します。ジャーナリストとしての現場取材から導き出した、出資を選ぶべき企業と慎重になるべき企業の判断基準を提示します。
出資(エクイティ)調達に明確に向いている条件
・Jカーブを描く急成長型ビジネス:
初期のシステム開発やマーケティングに数千万円〜数億円の先行投資が必要で、最初の2〜3年間は赤字を掘ることが前提となるITプラットフォーム、ディープテック、バイオ事業など。返済猶予のない融資では立ち行かないため、リスクマネーの注入が不可欠となります。
・莫大な市場規模(TAM)を狙うビジネス:
競合他社よりも早く市場シェアを制圧する「勝者総取り(Winner-take-all)」の業界。スピードを買うための莫大な燃料として出資が威力を発揮します。
出資を避け、融資(デット)に徹するべき条件
・スモールビジネスや地域密着型ビジネス:
飲食店、美容室、コンサルティング会社、受託開発など、初年度から堅実にキャッシュフローが回り、成長が線形的(リニア)な事業。これらは低金利の日本政策金融公庫や信用保証協会の融資を活用すべきであり、貴重な持分を外部に渡すメリットは皆無です。
・経営の完全な自由度と意思決定のスピードを保ちたい経営者:
他人の意見に左右されず、自らの哲学やライフスタイルに合わせて事業を運営したい「スモールビジネスのオーナー」。出資を受け入れた瞬間から、投資家のための成長ノルマやエグジット責任を背負わされることになります。
【出資とは】に関するよくある質問(FAQ)
Q1:事業が失敗して会社が倒産した場合、経営者は出資金を返さなければなりませんか?
A1:法的な返済義務はありません。出資金は負債ではなく資本であるため、出資者が投資リスクを負います。ただし、経営者に粉飾決算や詐欺行為などの重大な不正・違法行為があった場合は、民法上の損害賠償責任を個人として追及される可能性があります。
Q2:個人事業主の段階でも「出資」を受けることは可能ですか?
A2:個人事業主のままでは株式を発行できないため、一般的な意味での株式出資を受けることはできません。匿名組合契約などを通じて利益配分を行う出資形態は存在しますが、外部から本格的な資本調達を行う場合は、株式会社や合同会社などの法人を設立するのが実務上の大前提となります。
Q3:少額の出資であっても、出資契約書は必ず弁護士に見せるべきですか?
A3:絶対に専門の弁護士(スタートアップ法務に明るい法律家)に依頼してください。投資家側が提示してくる契約書のドラフトには、創業者側に著しく不利な損害賠償条項や株式買い取り請求権、競業避止義務が埋め込まれているケースが多々あります。契約締結後の修正は事実上不可能です。
まとめ:今後の動向と失敗しないための判断基準
出資とは、単に「返済義務のない便利な資金」を手に入れる手段ではありません。自社の株式という不可逆の資産と引き換えに、事業の共同責任者を迎え入れ、より大きな社会的価値を創造するためのレバレッジです。
資金調達の選択肢が多様化した2026年だからこそ、経営者には「なぜ今、融資ではなく出資なのか」「その投資家と5年後、10年後も同じ志で苦難を乗り越えられるか」という本質的な問いが突きつけられています。資本政策のボタンを一度掛け違えれば、取り返しのつかない事態を招きます。目先の現金の甘い魅力に惑わされることなく、経営権のバランスと将来の事業ビジョンを冷静に見極めた上で、最善のファイナンス戦略を選択してください。 (出典: 出資 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。