森林環境税とは?年1000円の使い道と批判の真相を徹底検証【2026】
毎年6月に送られてくる住民税の課税通知書を見て、「見覚えのない項目が追加されている」「なぜ急に税金が増えたのか」と疑問を抱いた方も多いのではないでしょうか。日本国内に住所を有する個人を対象に、国税として年額1,000円が均等割に上乗せされる形で徴収されているのが「森林環境税」です。
脱炭素社会の実現や国土保全、さらには深刻化する花粉症対策の財源として鳴り物入りで導入された本税制ですが、実態を追うと「自治体による使い残し」や地方自治体独自の森林税との「二重課税疑惑」、都市部と山間部における配分の歪みなど、数多くの構造的欠陥が浮き彫りになっています。本稿では、2026年最新の公的データや現場自治体の実態をもとに、税金が徴収される理由から使途の真相、知っておくべき生活への影響まで徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:森林環境税は年額1,000円が住民税(均等割)と併せて徴収される恒久的な国税であり、約6,000万人の納税者が対象となっている。
- 要点2:集まった財源は「森林環境譲与税」として全自治体に配分されるが、人口割基準により山林の少ない大都市へ多額に配分され、基金への使い残しが常態化している。
- 要点3:一部自治体の独自税制との「実質的二重課税」や使途の不透明さに対する国民の不満は根強く、納税者自身が使途を監視する視点が不可欠である。
【基本知識】森林環境税とは?年1000円が住民税に上乗せされる導入理由と仕組み
森林環境税は、日本の温室効果ガス排出削減目標の達成や、森林整備・山村地域の振興を支える安定的な地方財源を確保するために創設された国税(直接税)です。2019年に成立した「森林環境税及び森林環境譲与税に関する法律」に基づき、2024年度(令和6年度)から個人に対する課税がスタートしました。
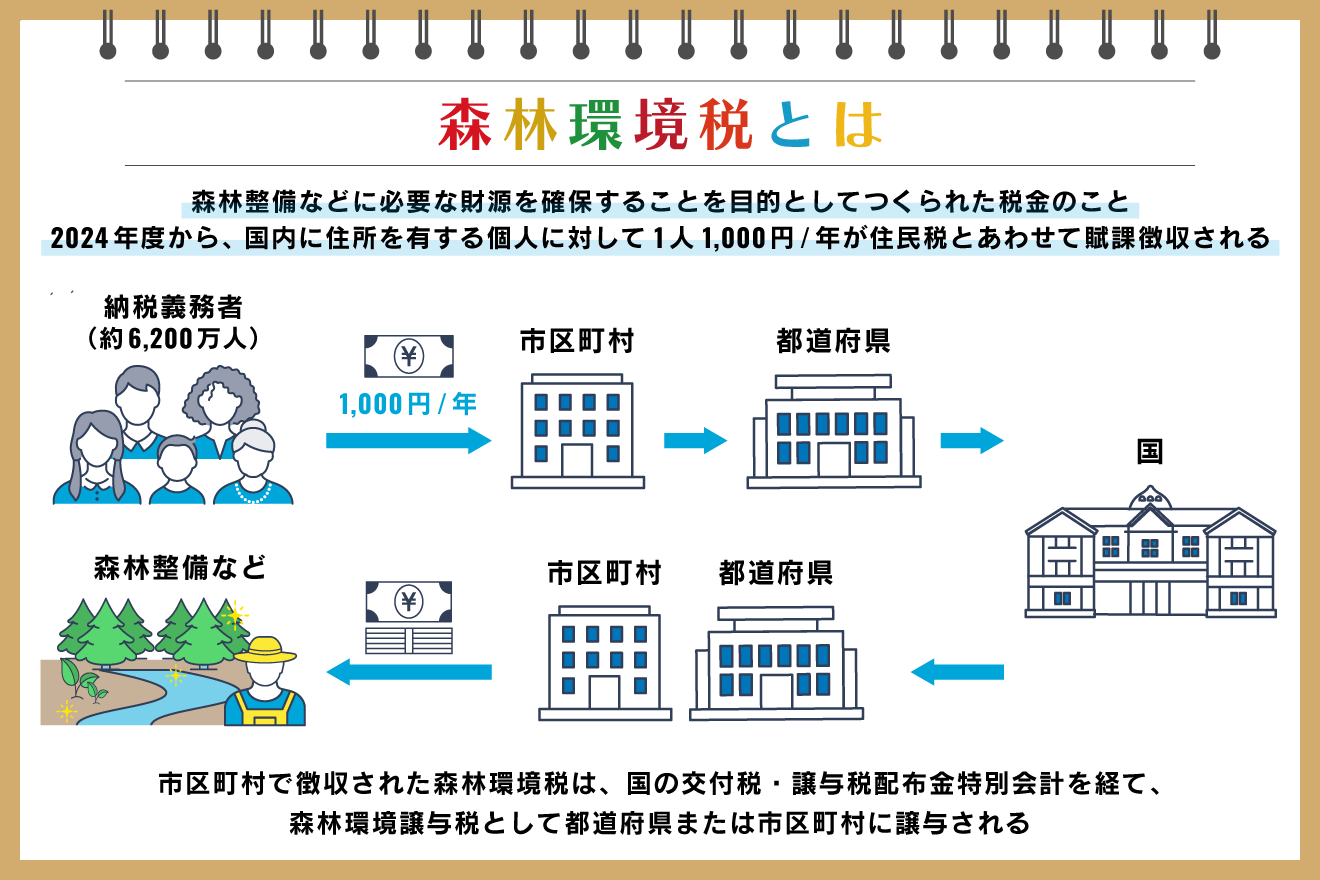
徴収の仕組みは、毎年市町村が課税する個人住民税の「均等割」に年額1,000円が自動的に加算される方式を採用しています。サラリーマンであれば毎月の給与から天引きされる特別徴収、自営業者やフリーランスであれば年4回に分けて納付する普通徴収の税額に含まれており、意識せずとも確実に国庫へと吸い上げられる構造です。
なぜこの税金が必要とされたのか、その導入理由の根底には「荒廃する日本の人工林問題」があります。戦後復興期に大量植樹されたスギやヒノキなどの人工林が伐採適齢期を迎えているにもかかわらず、林業の採算性悪化や所有者不明森林の増加、林業従事者の高齢化・人手不足によって適切な間伐や手入れが滞っています。手入れを放棄された山林は土砂崩れなどの災害リスクを高め、地球温暖化防止に寄与する二酸化炭素(CO2)の吸収源としての機能も損なわれてしまいます。これらを食い止めるための持続的な財源として、全国民に薄く広く負担を求める枠組みが敷かれました。
課税対象者は、日本国内に住所がある個人のうち原則として住民税均等割が課税される約6,000万人です。ただし、生活保護受給者や前年の合計所得金額が自治体ごとの基準以下である非課税世帯については、森林環境税も非課税となる措置が講じられています。
【比較検証】「森林環境税」と「森林環境譲与税」の違いとは?お金の流れを整理
制度を理解する上で多くの国民が混乱するのが、「森林環境税」と「森林環境譲与税」という2つの類似した名称です。端的に整理すると、森林環境税は「国民から徴収する税金そのもの」を指し、森林環境譲与税は「国が集めた税金を各地方自治体に配分する仕組み」を指します。
実は、税金の徴収開始(2024年度)に先立ち、地方自治体への譲与(森林環境譲与税の交付)は2019年度(令和元年度)から前倒しで実施されていました。これは地球温暖化対策の国際枠組み「パリ協定」の目標達成に向け、森林整備を急ぐ必要があったためです。徴収開始までの期間は、国の財政融資資金からの借り入れによって先行配分が行われ、2024年度以降に徴収された森林環境税の税収(年間約600億円規模)からその借入金が返済されるスキームとなっています。
| 項目 | 森林環境税(国税) | 森林環境譲与税(地方譲与税) | 地方自治体独自の森林税(県民税等) |
|---|---|---|---|
| 税の性質・位置づけ | 国税(地方税と併せて徴収) | 国から自治体への配分金 | 法定外普通税・超過課税(地方税) |
| 納税・受給の主体 | 国内の個人納税者(約6,000万人) | 全国すべての市区町村および都道府県 | 導入済み37府県等の住民 |
| 金額・規模 | 年額1,000円(総額約600億円) | 総務省・林野庁の基準に基づき按分交付 | 年額500円〜1,200円程度(自治体別) |
| 編集部の見解・評価 | 負担増の実感を与えにくい天引き構造 | 配分基準と山林面積の乖離が課題 | 国税との目的重複による二重課税批判が存在 |
上表の通り、お金の流れとしては「納税者 → 市町村(徴収代行) → 国(国税として収納) → 全国の自治体(譲与税として再配分)」という迂回ルートを辿ります。この複雑な仕組みこそが、後述する使い道の迷走や配分のミスマッチを生み出す温床となっています。
【実態検証】集まった税金の使い道と現場の葛藤|なぜ「使い残し」批判が相次ぐのか?
総務省および林野庁の公式発表によると、自治体に譲与された税金の使途は法律によって「森林整備及びその促進に関する費用」に限定されています。具体的には以下のような事業に充当することが義務付けられています。
1つ目は「間伐や路網整備などの直接的な森林整備」、2つ目は「木材利用の促進や普及啓発」、3つ目は「林業を担う専門人材の育成・確保」です。地方自治体は毎年度、決算終了後に使途を公表することが義務付けられています。
しかし、制度開始以来、全国の現場から噴出しているのが「巨額の使い残し(基金への積立)」と「奇妙な使途」に対する厳しい批判です。総務省の調査データを見ても、譲与された資金の約3割から4割が活用されず、自治体の基金(貯金)に積み立てられたまま据え置かれる事態が各地で常態化しました。
この歪みが生じた最大の要因は、配分基準に「人口割(3割)」が組み込まれていた点にあります。私有林人工林面積(5割)や林業就業者数(2割)だけでなく人口が考慮された結果、山林をほとんど持たない東京都港区や世田谷区、横浜市、大阪市などの大都市圏に毎年数億円単位の譲与税が配分される一方、広大な山林を抱えながら過疎化が進む地方の村落自治体にはわずかな予算しか届かない逆転現象が発生しました。
その結果、大都市圏の自治体では「使い道がない」という事態に直面し、区役所や公立学校の内装を国産木材でリニューアルしたり、木製の机やベンチ、イベント用ノベルティの木工品を購入したりといった、直接的な森林再生とは距離のある事業に予算が充てられるケースが相次ぎました。現場の地方自治体関係者を取材すると、次のような苦悩の声が聞こえてきます。
「山間部では間伐を行いたくても、現場の林業事業体や森林組合が人手不足で手一杯であり、予算があっても発注できない。境界が分からない所有者不明土地の調査だけでも膨大な事務作業が発生し、短年度で予算を執行しきれずに基金へ積むしかないのが現実です」(東北地方の自治体林務担当者)
こうした批判を受け、総務省と林野庁は2024年度から配分基準を見直し、私有林人工林面積の割合を50%から55%へ引き上げ、人口割を30%から25%へ引き下げる修正を行いました。しかし、抜本的な解決には至っておらず、都市と地方のミスマッチは依然として解消されていません。

噂の真偽を徹底検証|「二重課税」批判とネットの評判・生の声
SNSや大手ポータルサイトのコメント欄、各種掲示板において、森林環境税に対する国民の反応は極めてシビアです。特に噴出しているのが「二重課税ではないか」という疑念と、「事実上のステルス増税」という批判です。
第一の論点である「二重課税問題」について検証します。日本国内では、森林環境税が始まる前から、全国37府県および1政令指定都市が「水源税」「森林づくり県民税」「みどりの課税」などの名目で、地方税(県民税均等割など)に年額500円〜1,200円程度を独自に上乗せして徴収してきました。ここに国の森林環境税(年1,000円)が加わったため、該当する府県の住民は「地方の森林税」と「国の森林環境税」の双方を二重に支払う形になっています。
総務省や林野庁は「地方税は各自治体の条例に基づく独自施策であり、国税である森林環境税とは法的位置づけが異なるため二重課税には当たらない」と公式に説明しています。しかし、同じ「森林保全」という目的のために同一の納税者が二重の金銭負担を強いられている以上、納税者の感情として納得を得るのは困難です。
第二の論点は「復興特別税の終了に便乗したステルス増税」という指摘です。2014年度から10年間にわたり、東日本大震災の復興財源として住民税均等割に年額1,000円(市町村分500円+都道府県分500円)が加算されていました。この特例加算が2023年度(令和5年度)末で終了した直後、入れ替わるように2024年度から年1,000円の森林環境税がスタートしました。
政府側は「住民税均等割の総支払額は変わらないため実質的な負担増はない」とアナウンスしましたが、本来であれば震災復興の終了に伴って年1,000円安くなるはずだった税金が、別名目の税金にスライドして据え置かれた格好です。ネット上では「看板を掛け替えただけの恒久増税だ」「取りやすいところから無期限に徴収し続ける手法に不信感しかない」といった怒りの声が広がっています。
一方で、近年の局地的な豪雨による山崩れ被害の激甚化や、国民の半数近くが悩まされるスギ花粉症の撲滅対策として、長期的視点での山林整備に対する投資自体には一定の理解を示す声も存在します。問題視されているのは森林保全の必要性そのものではなく、「集めた税金が適切に、効果のある場所に届いていない不条理な構造」にあるといえます。
一般に知られていない盲点と税制の罠|非課税基準と納税者のリアルな影響
森林環境税をめぐっては、一般的な住民税のルールと異なる見落としがちな盲点が存在します。それが「住民税非課税基準との微妙なズレ」です。
住民税の均等割は地方税法に基づき、各市町村が「1級地」「2級地」「3級地」といった生活コストの地域区分に応じて独自の非課税限度額を設定しています。これに対し、森林環境税はあくまで「国税」であるため、非課税基準は全国一律の政令で定められています。
この結果、一部の地域や所得水準(特にパートタイマー、アルバイト、年金受給者などで年収が非課税ラインのギリギリにある層)において、「自治体の住民税均等割は非課税だが、国の森林環境税1,000円だけは課税される」という逆転現象や混乱が生じるケースが確認されています。
また、給与所得者の場合、配偶者控除や扶養控除の適用状況によって手取り額への影響が異なります。単身世帯や共働き世帯ではそれぞれに1,000円ずつ課税されるため、世帯単位で見れば年間2,000円から3,000円規模の継続的な支出となります。少額とはいえ恒久税であるため、生涯にわたる累積負担額は決して無視できる数字ではありません。
【プロの結論】受益と負担の不均衡から見出すべき教訓と行政の責任
公共財政学および行政学の視点から森林環境税を総括すると、本制度は「受益と負担の乖離(かいり)」が極めて大きい税制設計の典型例です。
本来、税金は「負担する者」と「利益を享受する者」のバランスが納得感を生みます。しかし森林環境税は、人口の多い都市部住民に重い負担を求めながら、集めた資金が森林のない都市自治体の箱モノ内装や、使い切れないままの基金積立に化けています。これは「広く薄く徴収する国税」の簡便さに甘え、制度の出口戦略と現場の執行能力(キャパシティ)を緻密に計算しなかった政策設計の甘さが招いた結果です。
私たちがこの問題から得るべき教訓は、「天引きされる少額の税金ほど、使途への無関心がモラルハザードを生む」という冷徹な事実です。年間1,000円という絶妙な価格設定は、国民一人ひとりに強烈な抵抗感を抱かせにくい一方で、国全体では600億円という巨額の既得権財源を生み出します。自治体が公表する「森林環境譲与税の使途公表ページ」をチェックし、地元の議会が適切に予算を執行しているかを監視することこそ、納税者に求められる最大の防衛策となります。

【森林環境税とは】に関するよくある質問(FAQ)
Q1:森林環境税の支払いを拒否したり、個人の意思で免除を申請したりすることはできますか?
A1:個人の意思で支払いを拒否することはできません。法律(森林環境税法)に基づき、住民税均等割の納税義務者に対して一律に賦課される国税であるためです。ただし、生活保護の受給、前年所得が非課税基準以下である場合、または災害等で重大な被害を受け市町村長から免除が認められた場合は非課税または減免の対象となります。
Q2:自分が納めた税金が地元自治体で何に使われているか調べる方法はありますか?
A2:各自治体の公式ホームページで確認が可能です。法令により、森林環境譲与税の交付を受けたすべての市区町村および都道府県は、毎年度終了後にその使途をインターネット等で公表することが義務付けられています。「自治体名 森林環境譲与税 使途」で検索すると、決算額や具体的な事業内容を閲覧できます。
Q3:県民税の「森林環境税」と国の「森林環境税」は何が違うのですか?二重に取られていませんか?
A3:法的には別制度ですが、納税者の実質的負担としては二重になっています。多くの県が独自条例で導入している「森林づくり県民税(地方税)」は各都道府県独自の森林施策に使われ、国税の「森林環境税」は国から全国の全市区町村に再配分される仕組みです。目的が重複しているため批判が強く、国税導入に伴って独自の地方税を見直す、または廃止する動きも一部自治体で議論されています。
まとめ:2026年以降の森林環境税と私たちが監視すべきポイント
森林環境税は、脱炭素社会や防災という大義名分のもとで導入された恒久的な国税ですが、その実態は配分の偏りや使い残し、実質的な二重課税など、多くの構造課題を抱えたまま運用が続けられています。
年間1,000円という負担は一見小さく感じられますが、国民全体で年間約600億円、10年で6,000億円に達する巨大な公的資金です。この財源が単なる都市部の施設改修や自治体の貯金に終わるのか、それとも崩壊寸前の山林再生と花粉症ゼロに向けた本質的な投資につながるのかは、私たち納税者が自治体の使途をどれだけ厳しくチェックできるかにかかっています。給与明細や住民税決定通知書に記された一行の税金に関心を持ち、行政の使途公開を継続的に監視していく姿勢が求められます。 (出典: 森林 環境 税 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。