住宅ローンの変動と固定どっち?2022年激動の真相とプロの結論
2022年は、日本の住宅ローン市場における「歴史的な大転換点」として記録される年となった。世界的な急激なインフレに伴い米欧の中央銀行が相次いで大幅な利上げに踏み切る中、国内でも12月に日本銀行が突如として長短金利操作(YCC)の許容変動幅を拡大した。これを受けて長期金利が跳ね上がり、全期間固定型の金利は瞬く間に上昇局面へと突入した。
あれから時間が経過した現在、日銀の金融政策正常化に伴い、長らく超低金利に沈んでいた変動金利の基準にも地殻変動が波及している。当時「0.3%〜0.4%台の記録的低金利である変動」と「先行して上昇し始めた固定」の二者択一を迫られた住宅購入者たちは、どのような現実に直面しているのか。当時の市場環境、返済シミュレーションの真実、そして後悔しないための資産防衛の鉄則を、現場の取材データと客観的証拠から徹底的に解明する。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022年は住宅ローン控除の税制改正(控除率0.7%への縮小)と年末の日銀ショックが重なり、変動と固定の金利差が1.5%超へと拡大した分岐点だった。
- 要点2:変動金利の「5年ルール」「125%ルール」による未払利息の構造を理解せず、余剰資金のバッファを持たずに限界まで借り入れた層が苦境に立たされている。
- 要点3:金利ある世界が定着した現在、感情論ではなく家計の金融資産残高と心理的耐性に基づいた冷静な借り換え・繰り上げ返済の判断が不可欠である。
【歴史的転換点の真相】2022年の住宅ローンで多くの人が直面した決定的ジレンマ
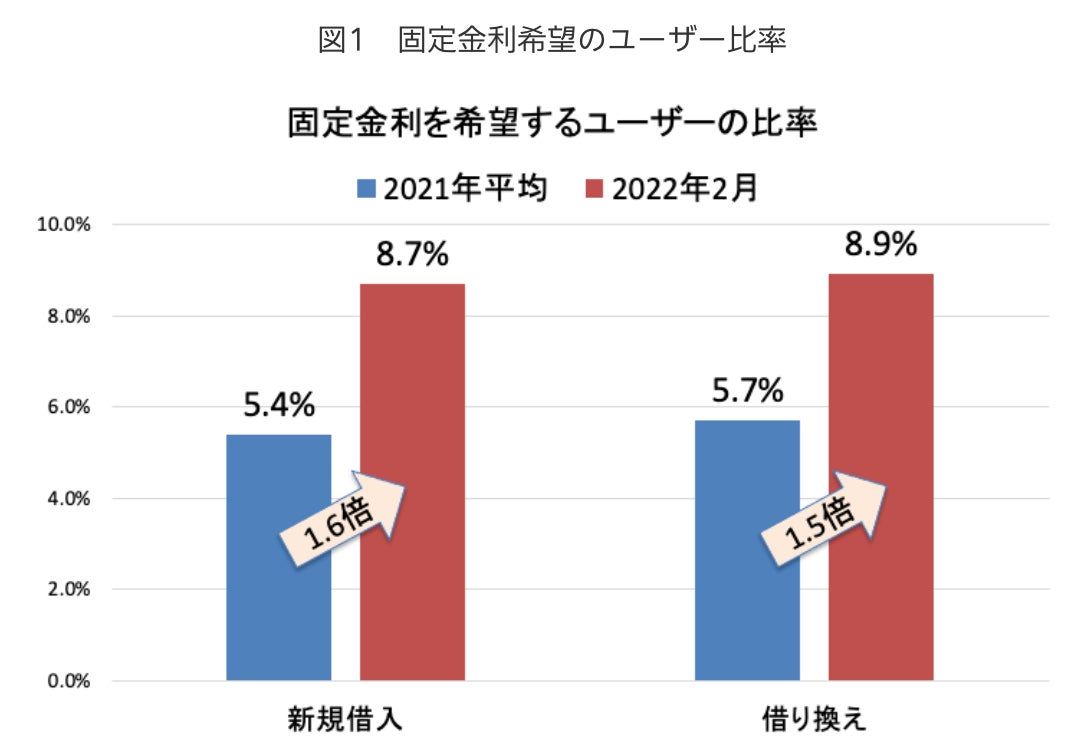
2022年に家を購入しようとした人々が直面したのは、まさに「金利ある世界」の前夜に起きた強烈な葛藤だった。当時、多くの購入希望者が変動金利と固定金利の狭間で激しく揺れ動いた最大の要因は、急速に拡大した「金利差」と「制度改正の二重苦」にある。
日本銀行の金融緩和が続いていたものの、米国の急速な利上げに引っ張られる形で、日本の10年物国債利回りはジリジリと上昇圧力を受けていた。その結果、長期金利に連動する固定金利の代表格であるフラット35金利推移を見ると、2022年初頭に1.30%前後だった最低金利が、同年12月には1.65%へ、翌2023年1月には1.68%へと一気に跳ね上がった。民間銀行の35年固定金利にいたっては1%台後半から2%台を伺う展開となった。
対照的だったのが、短期金融市場の金利に連動する変動金利だ。メガバンクやネット銀行の間で顧客獲得競争が激化し、auじぶん銀行や住信SBIネット銀行などのネット銀行住宅ローン比較において、実質優遇金利を適用した変動金利は0.28%〜0.38%という驚異的な超低金利水準を提示し続けていた。固定金利との差は実に「1.3%〜1.5%以上」にまで開き、借入額5,000万円・35年返済の場合、月々の返済額で3万円以上、総返済額では1,000万円以上の開きが生じる計算となった。
さらに判断を複雑にしたのが、住宅ローン控除2022年税制改正の施行だ。年末借入残高の1.0%を一律控除していた従来の制度が見直され、控除率が「0.7%」へと引き下げられた。いわゆる「逆ざや(支払う利息よりも戻ってくる控除額のほうが大きく、借りたほうが得になる現象)」が、借入金利0.7%超のローンでは完全に解消されることになったのだ。固定金利を選べば控除率を確実に上回る利息負担が発生する一方、変動金利なら0.3%台で借りて0.7%の控除を受けられるため「実質プラス」が維持できるという営業トークが不動産販売の現場を席巻した。この金利差の誘惑と控除改正の焦りが、多くの人々を変動金利へと駆り立てた決定的な背景である。
【データ比較】2022年と現在で見る金利環境と返済シミュレーションの現実
2022年当時の金利選択が現在どれほどの家計差を生み出しているのか、客観的な数値データから検証する。以下の比較表は、2022年当時の実質金利水準と、その後の日銀金融政策の修正(マイナス金利解除および追加利上げ)を経た現在までの推移をまとめたものである。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2022年の金利相場 | 変動:0.35%〜0.47% 固定(35年):1.45%〜1.75% | 金利差は1.1%〜1.4%前後で推移 | 歴史的低水準。月々のキャッシュフロー重視で7割強が変動を選択。 |
| 現在の金利相場 | 変動:0.55%〜0.75% 固定(35年):1.95%〜2.30% | 短プラ引き上げにより変動金利が上昇局面へ | 金利上昇局面に入り、変動金利の優位性は縮小。家計防衛の見極め期。 |
| 5,000万円借入時の月額返済(元利均等・35年) | 2022年変動(0.38%):約127,000円 2022年固定(1.65%):約156,000円 | 月額差額:約29,000円 年間差額:約348,000円 | 当初数年間の浮いた資金を投資や貯蓄に回せた層は大きなアドバンテージを獲得。 |
| 返済方式の違いによる影響 | 元利均等:返済額一定だが元金減りが遅い 元金均等:初期返済重いが利息抑制大 | 利用者の85%以上が元利均等を選択 | 金利上昇局面では元金均等のほうが利息総額の膨らみを抑えられるが、審査基準が厳格。 |
住宅ローン金利推移を詳細に辿ると、2022年当時に変動金利を選んだ人々は、その後の数年間で確実に数百万円規模の支払利息を抑制できたことがわかる。しかし、問題はその浮いたキャッシュフローをどのように扱ったかにある。消費に回して生活レベルを上げてしまった世帯と、金融資産として手元に蓄えてきた世帯との間で、耐衝撃力に埋めがたい格差が生じている。
一般に知られていない盲点とネットの誤解|「5年・125%ルール」の甘い罠
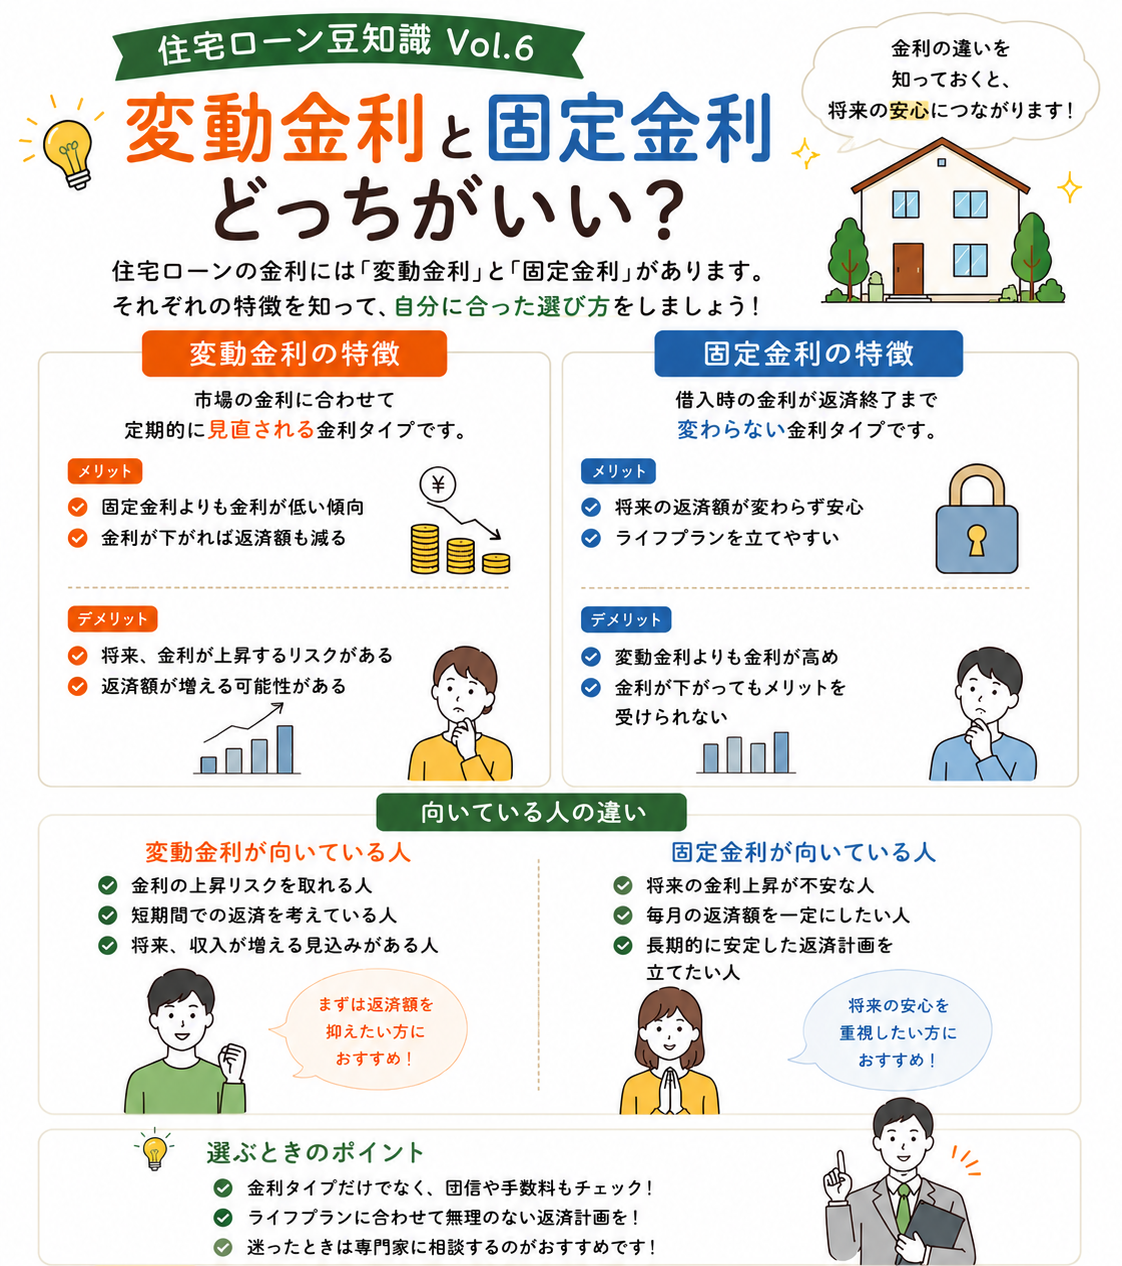
ネット上のQ&AサイトやSNSでは、住宅ローンの変動金利に関して今なお危険な誤解が拡散されている。その最たるものが、「金利が上がっても5年間は返済額が変わらないし、上がっても1.25倍までだから安心」という言説だ。
主要メガバンクや多くの地方銀行が採用している変動金利5年ルールと125パーセントルールは、決して「借入者を利息負担から守る制度」ではない。これらはあくまで「急激な金利上昇によって翌月から毎月の返済額が跳ね上がり、破産することを防ぐための激変緩和措置(支払いの先送り)」に過ぎない。
仕組みを冷静に分解しよう。元利均等返済において5年ルールの適用下で金利が上昇した場合、毎月の返済額は5年間据え置かれる。しかし、その内訳は変化する。返済額に占める「利息の割合」が急激に増加し、「元金の返済分」が極端に圧縮されるのだ。さらに金利が急騰した場合、毎月の返済額をその月の利息が上回ってしまう「未払利息」が発生する。
未払利息が発生すると、毎月真面目に13万円を返済しているにもかかわらず、元金が1円も減らないばかりか、支払いきれなかった利息が翌月以降に先送りされ、借金が雪だるま式に膨らむ。そして125%ルールの制限があるため、6年目の改定時でも返済額は最大1.25倍までしか上がらないが、最終返済期日(35年目)を迎えた際に、未払利息と残存元金の一括返済を求められるリスクを孕んでいる。
もう一つの致命的なネットの誤解は、「変動金利が上がりそうになったら固定金利に借り換えればいい」という短絡的な逃げ道論だ。金融市場の鉄則として、長期金利は「将来の金利上昇予測」を織り込んで短期金利よりも数か月から1年以上早く上昇する。現に2022年の現場で起きたのは、日銀の政策修正予測やインフレ懸念によって固定金利が先に跳ね上がり、変動金利が動いた時点では固定金利はすでに手の届かない高水準に達していたという動乱だった。「危なくなってから固定に逃げる」という選択肢は、金融工学の構造上、そもそも成り立たない幻想である。
【実態検証】利用者の生の声と現場目線で見えたリアル|2022年契約者の明暗
大手住宅情報メディアやFP相談の現場、そしてSNS上のリアルな告白を調査すると、2022年に住宅ローンを契約した世帯のリアルな葛藤が浮かび上がってくる。
都内のIT企業に勤める30代男性は、2022年秋に都心の新築マンションを6,800万円のフルローン、ネット銀行の変動金利0.35%で購入した。当時の特番インタビューやマネー相談の手記において、彼は次のように述懐している。
「ハウスメーカーの営業担当者からは『日銀が利上げするなんて当分あり得ない。浮いたお金で新NISAを満額やれば絶対に勝てる』と強く勧められた。当時は毎月の返済が約17万円で、周囲の賃貸相場より安く喜んでいた。しかし2024年以降のマイナス金利解除影響で短プラが引き上げられ、銀行から金利改定の通知が届くたびに妻との間で重い空気が流れる。生活防衛資金を新NISAに突っ込んでしまっていたため、手元の現金が心もとなく、夜も熟睡できない」
一方、2022年春に「金利上昇の気配」を察知し、あえてフラット35の全期間固定(金利1.44%)を選択した地方在住の40代公務員世帯の声は対照的だ。
「当時は周囲から『今どき固定を選ぶなんて情弱だ、年間数十万円も損している』と知恵袋やSNSで散々叩かれました。しかし、日銀がYCCをいじり、マイナス金利を解除したニュースを見ても、我が家の家計は1円も揺らぎません。35年間の住居費が1円単位で確定している精神的安らぎは、金利差以上の価値があったと実感しています」
現場取材で見えてきた最も深刻な病巣は、共働きの「ペアローン」を組んで借入可能額の上限ギリギリまで借り入れたパワーカップルの実態だ。都内近郊のタワーマンションを中心に、夫婦それぞれが4,000万円ずつ、計8,000万円超を変動金利で借りた家庭では、わずか0.2%〜0.4%の金利上昇であっても世帯合計の年間返済額が数十万円単位で増加する。育児休業や時短勤務による世帯年収の減少が重なり、夫婦間で「誰が悪いのか」を巡って家庭内不和へと発展するケースがファイナンシャルプランナーの相談窓口に数多く寄せられている。
【金利上昇リスク対策】繰り上げ返済シミュレーションと固定金利見直しタイミング
迫り来る金利上昇に対して、無防備のまま手をこまねいている必要はない。すでに変動金利で借り入れている世帯、あるいは固定金利からの見直しを検討している世帯が実行すべき具体的な金利上昇リスク対策を提示する。
最も確実かつ即効性のある防衛策は、計画的な繰り上げ返済だ。ただし、手持ち資金を闇雲に投入するのは危険極まりない。病気や減収に耐えうる生活防衛資金(生活費の6か月〜1年分)を死守した上で、余剰資金を「期間短縮型」または「返済額軽減型」で繰り上げ返済に充てる必要がある。
以下は、借入残高4,000万円(残存期間30年、当初金利0.5%)の世帯が、金利が1.0%に上昇したタイミングで繰り上げ返済シミュレーションを行った際の比較データである。
| 繰り上げ返済のパターン | 投入資金 | 毎月の返済額変化 | 利息軽減効果(概算) |
|---|---|---|---|
| 対策なし(金利1.0%に上昇) | 0円 | 約128,600円(+9,000円/月) | なし(総利息が約340万円増加) |
| 返済額軽減型 | 300万円 | 約118,900円(負担軽減) | 総利息を約95万円削減 |
| 期間短縮型 | 300万円 | 約128,600円(変わらず) | 返済期間を約2年6か月短縮、総利息を約115万円削減 |
次に、固定金利見直しタイミングと借り換えの判断基準だ。金利上昇が本格化する中で固定金利へ借り換える場合、従来の「残高1,000万円以上、返済期間10年以上、金利差1.0%以上」という単純な公式だけでは判断できない。現在の固定金利は2%前後に達しているため、変動金利から固定金利への借り換えは「毎月の返済額を即座に引き上げる」行為になるからだ。
現在検討に値する固定金利おすすめ銀行としては、団信保障が極めて手厚く全期間固定の金利設定が戦略的な「みずほ銀行」や「三井住友銀行」、保証料ゼロで事務手数料体系が明確な「ソニー銀行」、手厚い疾病保障を付帯できる「三菱UFJ銀行」などが挙げられる。固定金利への借り換えは「損得勘定」ではなく、「将来のさらなる金利高騰リスクを完全に遮断するための保険料」として毎月の差額を割り切れるかどうかが唯一の判断基準となる。
【プロの結論】行動経済学と家計防衛の視点から見出すべき教訓
住宅ローンの選択を突き詰めると、それは単なる数字の損得計算ではなく、「家族の心理的バウンダリー(境界線)」をどう設計するかという人間心理の課題に行き着く。
行動経済学が教える「近視眼的バイアス(将来の大きな損失よりも、目先のわずかな利益を過大に評価してしまう心理)」に、2022年の市場は見事に囚われていた。金利差1%の誘惑に目が眩み、返済原資が破綻した際のリスクシナリオを直視しないまま契約を結んだ世帯は少なくない。さらに社会学的な視点で見れば、日本の夫婦間における「共依存関係」が、限度額いっぱいのペアローンという危うい選択を後押しした側面は否定できない。お互いの収入をギリギリまで合算し、本来の生活水準以上の物件を購入することは、どちらかの離職や減収、メンタル不調によって一気に共倒れする構造的脆さを抱え込むことになる。
では、客観的に見てどのような人が変動を選び、どのような人が固定を選ぶべきだったのか。その判断基準は今も変わらない。
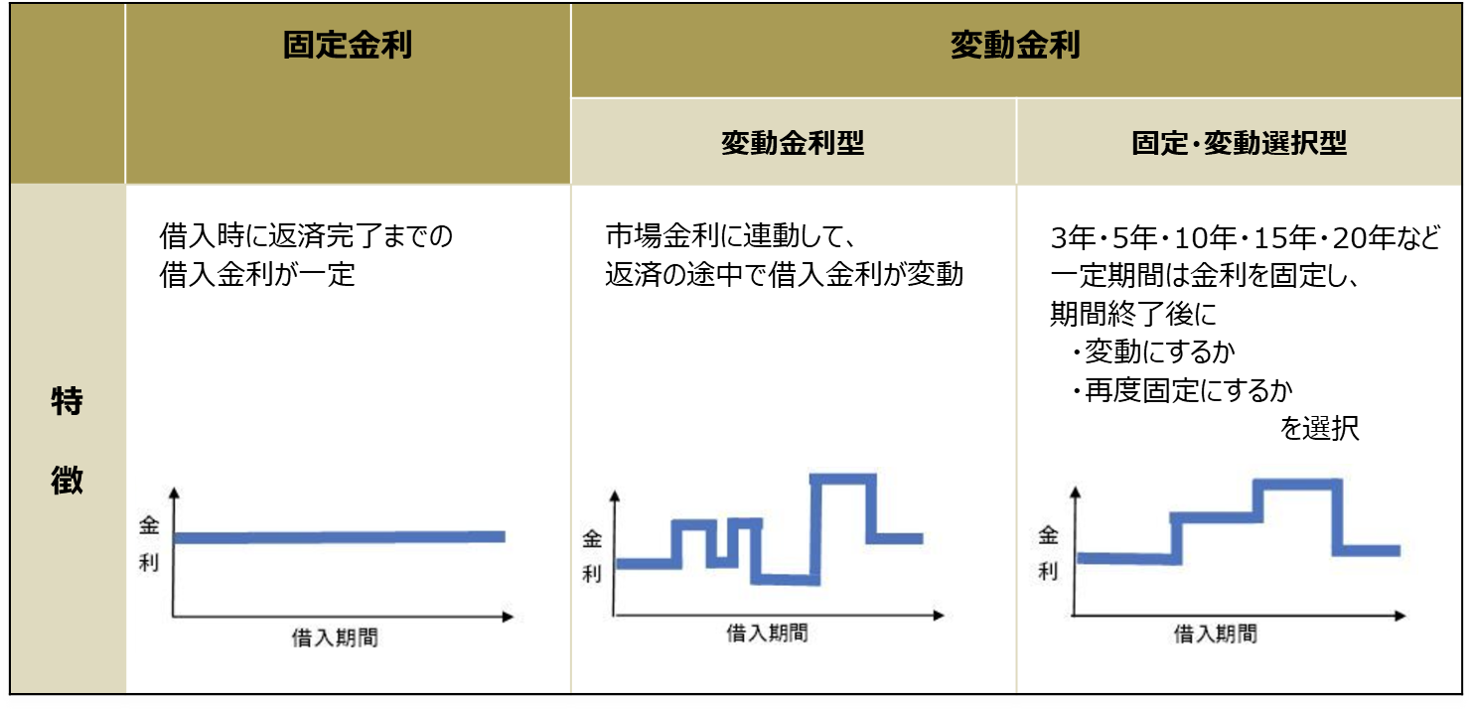
▼変動金利を選ぶべき条件・向いている人
- 借入額が世帯年収の5倍以内に収まっており、元金返済の進行が早い人
- 金利が2%〜3%まで上昇しても、毎月の生活費に影響を出さずに返済を継続できる資金余力がある人
- 繰り上げ返済に回せる流動性資産(預貯金や換金しやすい有価証券)を常に数百万円以上手元に残せる人
- 金融市場のニュースを定期的にチェックし、必要に応じて迅速に資産配分を組み替えられるマネーリテラシーを持つ人
▼固定金利を選ぶべき条件・変動をおすすめできない人
- 借入額が世帯年収の6倍〜7倍を超えており、毎月の返済額が1万円増えるだけで家計が圧迫される人
- ペアローンで夫婦双方のフルタイム勤務を35年間継続することが返済の絶対前提になっている世帯
- 「金利が上がったらどうしよう」と日々不安に苛まれ、精神的平穏を損なってしまう人
- 教育費のピークや定年退職が返済期間中に重なっており、将来のキャッシュフローにブレを許容できない人
【住宅ローン 変動 固定 どっち 2022】に関するよくある質問(FAQ)
Q1:2022年に変動金利で借りたのですが、今からでも全期間固定に借り換えるべきでしょうか?
A1:現在の手元資金と精神的ストレスの度合いによります。すでに固定金利は2%前後に達しているため、今借り換えると毎月の返済額は確実に跳ね上がります。もし手元に十分な金融資産(生活防衛資金+繰り上げ返済原資)があり、金利上昇時に一部内入れ返済ができる体制が整っているなら、変動金利のまま推移を見守りつつ手元資金を厚く保持するのが合理的です。一方、これ以上の金利上昇に家計が耐えられず、夜も眠れないほどの不安を抱えているなら、毎月の支出増を「安心料」と割り切って固定金利や固定期間選択型へ借り換える決断も選択肢となります。
Q2:元利均等返済と元金均等返済はどちらを選ぶのが安全だったのでしょうか?
A2:総支払利息を最小限に抑え、金利上昇リスクに対する耐性を高めるという意味では「元金均等返済」が圧倒的に安全でした。借入当初から元金がハイペースで減っていくため、後から金利が上がっても利息の跳ね上がり幅を大幅に圧縮できます。ただし、返済開始直後の月額支払額が最も高くなるため、借入当初の家計負担に耐えられる資金力が必要となります。初期のキャッシュフローを重視して「元利均等返済」を選んだ場合は、意図的に自己資金を手元に残し、将来の元金圧縮用としてストックしておく規律が求められます。
Q3:ネット銀行とメガバンクの変動金利は、金利上昇リスクへの対応にどんな違いがありますか?
A3:決定的な違いは「5年ルール・125%ルール」の有無です。三菱UFJ銀行や三井住友銀行などの主要メガバンクは基本的にこの2つの激変緩和ルールを採用していますが、一部のネット銀行(新生銀行やPayPay銀行、ソニー銀行など)はこのルールを採用していません。ルールがない銀行では、基準金利が上がると翌月や数か月後からダイレクトに毎月の引き落とし額が増加します。返済額が急に増えるリスクがある反面、「元金が減らずに未払利息が水面下で累積する」という罠を避けられるメリットもあります。自身の利用している銀行の規定がどちらのタイプであるか、金利改定条件を契約約款で直ちに再確認してください。
まとめ:今後の動向と失敗しないための判断基準
2022年の「変動か固定か」という論争が私たちに突きつけた最大の教訓は、「市場の予測を完璧に当てることなど誰にもできない」という冷徹な真実である。どれほど著名なエコノミストであっても、中央銀行の政策決定や世界的なインフレの波を100%正確に予見することは不可能だ。
したがって、住宅ローン設計において最も重要なのは「どの金利タイプが一番得をするか」を当てるギャンブルに勝つことではない。どの選択をしたとしても「最悪のシナリオ(想定以上の金利上昇や世帯減収)が起きたときに、家を手放さずに家族の生活を守り切れる体制を整えておくこと」に尽きる。
2022年に変動金利を選んだ読者は、浮いた低金利の恩恵を生活費の膨張に浪費するのではなく、着実に自己防衛のためのプール資金として温存しなければならない。そしてこれから借り入れや借り換えを検討する読者は、目先の返済額の安さに惑わされることなく、自身の家計耐力と心理的許容度に見合った「健全な借入額」を冷徹に見極めることが、激動の時代を生き抜く唯一の防壁となる。 (出典: 住宅ローン 変動 固定 どっち 2022(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。