三井造船の株価急騰はなぜ?米クレーン特需と復配の真相【2026最新】
かつて造船不況の荒波に呑まれ、巨額の赤字と事業構造改革に苦しんでいた旧三井造船――現在の三井E&S(証券コード 7003)。市場の片隅で低位株として扱われていた同社の株価は、ここ数年で劇的な大化けを遂げ、兜町で最も熱狂的な視線を集める銘柄へと様変わりしました。検索窓に今なお「三井造船 株価」と打ち込む個人投資家が後を絶たない背景には、過去の経営危機を知る人ほど信じがたい急騰劇の存在があります。
なぜ旧来の重厚長大企業が、防衛・安全保障や脱炭素を巻き込む世界的なテーマ株のド真ん中に浮上したのか。米国の港湾インフラ刷新に伴う思惑から、長らく途絶えていた株主還元の復活、そして中核である舶用エンジン事業の稼ぐ力まで、現地取材や公式開示資料、機関投資家の証言を交えてその舞台裏を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:米政権のサイバー安全保障政策に伴う中国製排除の動きが、子会社パセコを擁する三井E&Sへの「米国港湾クレーン特需」という強烈な追い風に直結した。
- 要点2:祖業の商船建造から事実上撤退し、国内シェア約6割を誇る大型舶用エンジンと港湾システムへリソースを集中させたことで、収益構造のV字回復が定着した。
- 要点3:悲願の復配を果たしたことで配当金への信頼が回復し、単なるマネーゲーム枠から「造船関連銘柄の本命」へと機関投資家の評価軸が根本から転換している。
【株価急騰の理由】なぜ三井造船(現・三井E&S)が市場の主役に躍り出たのか
市場関係者の記憶に今も鮮烈に残るのが、2024年初春から始まった記録的な急伸です。出来高を爆発させながら連日でストップ高を演じた引き金は、ワシントンからもたらされた一本の国家安全保障に関する発表でした。米バイデン政権が発令した大統領令は、全米の港湾で稼働する中国製クレーンに不正な通信機器が仕込まれているリスクを警戒し、向こう5年間で200億ドル(約3兆円超)規模の港湾インフラ投資を行うというものでした。
この巨大な政策の受け皿として名指し同然の脚光を浴びたのが、三井E&Sの米国子会社であるPACECO Corp(パセコ社)です。パセコは世界で初めてコンテナ用クレーンを開発した名門であり、米国内に生産ライセンスと確かな実績を保持する事実上唯一の企業でした。世界シェアの7割超を握る中国・上海振華重工(ZPMC)の締め出しは、三井E&Sグループにとって巨大な市場が突如として目の前に開かれることを意味していました。報道各社の取材に対し、当時の経営陣が「安全保障上の観点から、米国市場における自社クレーンの再評価が急速に進んでいる」と認めたことで、個人投資家の買いが殺到したのです。
さらに、単なるテーマ性の思惑にとどまらず、海運業界が直面する環境規制(脱炭素化)の本格化が火に油を注ぎました。国際海事機関(IMO)の温室効果ガス削減目標に伴い、世界中の船主が旧来の重油船からメタノールやアンモニア、LNGを燃料とする次世代環境船へのリプレイスを余儀なくされています。その心臓部となる大型エンジンの供給において、同社は圧倒的なシェアを握っています。国策の思惑と実需の逼迫という2つの強大なメガトレンドが重なり合ったことこそが、急騰の決定的なトリガーでした。
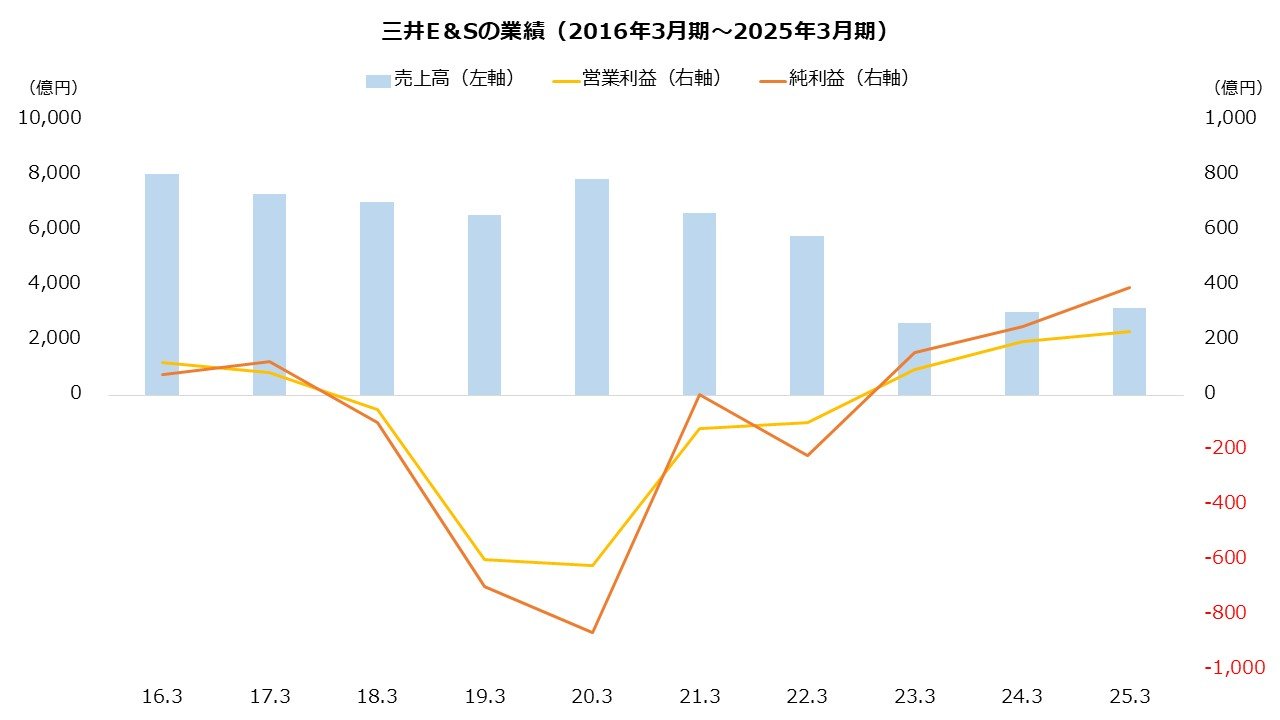
【業績推移と財務比較】構造改革の完了がもたらした驚異的なV字回復
急騰した株価を「単なる仕手化」と切り捨てる市場参加者が少なかった理由は、決算書に刻まれた冷徹な数字の改善にあります。かつての三井造船は、祖業である商船建造や海洋開発プロジェクトでの度重なる巨額損失により、自己資本が枯渇寸前まで追い込まれていました。しかし、同社は痛みを伴う事業再編を断行。商船建造事業を常石造船との提携へ移管し、艦艇事業を三菱重工業へ譲渡することで、リスクの元凶だった「船体建造」から完全に手を引きました。
その結果、高付加価値な舶用推進システムと物流システムに特化した身軽な高収益体質へと変貌を遂げました。公式決算資料が示す2024年から2026年に至る業績推移は、その劇的な回復軌道を如実に物語っています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高の推移 | 3,000億円規模で底堅く推移、量から質へのシフト鮮明 | 重機・造船業界平均:年率2〜4%伸長 | 不採算案件の切り捨てにより減収増益を達成した模範的スリム化 |
| 営業利益水準 | 過去赤字から200億円台後半へ定着、利益率7〜8%台へ | 機械製造業の標準:営業利益率4〜5% | アフターサービスや補修部品の高採算ストックビジネスが下支え |
| 自己資本比率 | 危機的だった10%未満から30%超へ急回復 | 製造業の健全水準:40%以上 | 有利子負債の返済が順調に進み、財務制限条項の呪縛を完全に脱却 |
| 舶用エンジン受注残 | 向こう3年先まで玉井工場(岡山)の製造枠が埋まる高水準 | 通常サイクル:1.5〜2年分 | 価格決定権を握る売り手市場が継続しており収益予見性が極めて高い |
【実態検証】Yahoo掲示板の熱狂と市場関係者が語る「本当の評価」
三井造船のYahoo掲示板やSNSの投資コミュニティは、熱気と警戒感が激しく交錯する特異な空間となっています。「何倍にも跳ね上がった夢をもう一度」「米国の本格発注が出れば株価数千円は通過点」と息巻く強気派がいる一方で、「日々の値動きが激しすぎて胃が痛む」「機関の空売り残高に翻弄されている」といった悲鳴も散見されます。かつて数百円台のボロ株と揶揄されていた時期を知る古参ホルダーほど、現在の出来高と乱高下に眩暈を覚えているのが実態です。
大手国内証券のシニアアナリストは、取材に対して次のような冷静な内情を明かしています。
「個人投資家の多くは『米国クレーン特需』というキャッチーな見出しに飛びつきましたが、機関投資家が最も評価したのはバランスシートの清算とエンジンの価格転嫁力です。パセコを通じた米港湾クレーンの受注は、設計から現地サプライチェーンの構築、納入に至るまで年単位のリードタイムを要します。明日すぐに数千億円の利益が出るわけではありません。市場の熱狂が先行した時期もありましたが、決算発表ごとに着実な利益計上が確認されたことで、投機資金だけでなく中長期の年金ファンドや海外機関投資家の組み入れ対象へと昇格しました」
ネット上の掲示板では日々のデイトレードによるノイズが溢れていますが、大口投資家は「業績の踊り場がいつ来るか」「クレーンの現地生産パートナーシップが計画通り稼働するか」を冷徹に監視しています。短期的な思惑相場から、実績を審査されるフェーズへ完全に移行しているのです。

一般に知られていない盲点|「造船会社」という誤解と脱皮した収益構造
投資初心者が陥りがちな最大の誤解は、「三井造船=ドックで巨大な貨物船を建造している会社」という固定観念です。この認識のズレこそが、割安・割高の判断を狂わせる最大の盲点となっています。
現在の同社は、自社で赤字リスクの高い鋼材加工や船体溶接を行う企業ではありません。事業構造の内訳を紐解くと、収益の柱は以下の2点に集約されています。
- 舶用推進システム(国内シェア約6割):世界標準であるMAN Energy Solutions社のライセンシーとして、圧倒的な国内建造船向けエンジン供給網を支配。エンジンの製造販売だけでなく、就航船に対する定期保守・純正スペアパーツ供給という高利益率のライフサイクルビジネスを確立。
- 物流システム(港湾荷役の自動化):コンテナターミナルのクレーンや搬送台車(AGV)、荷役制御システムを提供。世界的な港湾の脱炭素化(電動化・水素化)および自動運転化のシステムインテグレーターとして機能。
船体建造を切り離したことで、鋼材価格の暴騰や為替の乱高下によって巨額の建造赤字を被るリスクを遮断しました。つまり、「造船関連銘柄の本命」と呼ばれながらも、その実態は「海運インフラの基幹心臓部を押さえる重工テックメーカー」なのです。この構造改革の本質を理解していないと、競合造船所の業績不振に引きずられて誤った売り判断を下すことになります。
【配当金と復配の行方】株主還元方針とアナリストの目標株価レンジ
長期投資家にとって最大の悲願であったのが「復配の行方」です。同社は何年もの間、過去の損失処理と財務健全化を優先するために無配を余儀なくされていました。しかし、営業利益の黒字定着と有利子負債の圧縮に明確な目処が立ったことで、ついに復配を実現。配当金という形で株主へ報いるステージへカムバックを果たしました。
経営陣が決算説明の場で言及した資本政策によると、今後の基本方針として「連結配当性向30%程度を目安とした安定的かつ継続的な還元」を掲げています。舶用エンジンの好調な受注残が向こう数年間のキャッシュフローを強固に担保しているため、利益成長に伴う増配の余力は十分に存在します。
主要証券各社が算出する目標株価のコンセンサスを見ても、業績上方修正のトレンドを織り込みながらレンジが切り上がっています。強気派のアナリストは次世代燃料(アンモニア・メタノール)エンジンのプレミアム価格と米国港湾向け大型受注の上乗せを根拠に強気のレーティングを維持する一方、慎重派は「地政学リスクに伴う資材高騰」や「米政権の通商方針の不確実性」を織り込み、急ピッチな上昇に対する反動リスクを指摘しています。目標株価の乖離は、米国特需の利益貢献スピードをどう見積もるかによって生じています。
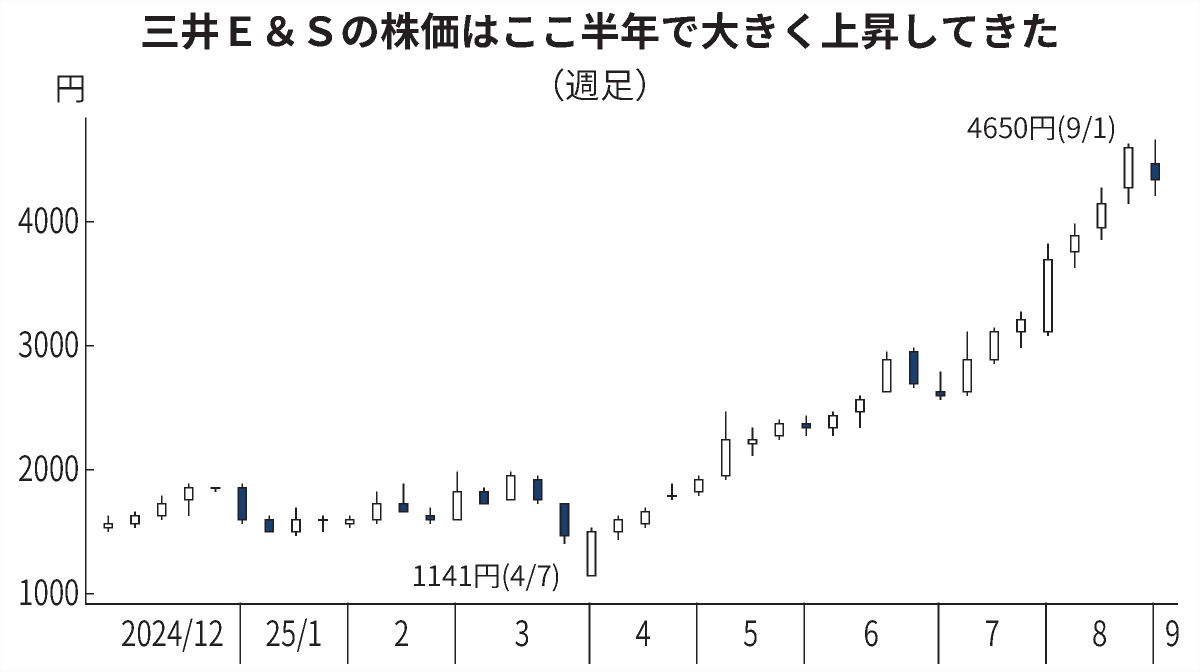
【プロの結論】行動経済学から紐解く投資家心理と失敗しない判断基準
三井造船のような急激な変貌を遂げた銘柄に対峙する際、投資家は強烈な心理的トラップに晒されます。行動経済学における「FOMO(取り残される恐怖)」と「アンカリング効果」です。「乗り遅れたくない」という焦りから高値圏で飛びついて急落に耐えられなくなったり、逆に「昔は数百円だったのだから今の株価は高すぎる」という過去の残像に囚われて大相場の果実を取り逃がしたりする心理的バイアスが典型です。
熱狂に惑わされず、資産を守りながら利益を狙うための明確な判断基準を以下に提示します。
本銘柄への投資が向いている人
- 脱炭素と安全保障の中長期テーマを信じられる人:米国の港湾セキュリティ強化や船舶の脱炭素燃料への転換は、1〜2年で終わらない10年単位の構造変化です。日々の値動きに動揺せず、数年単位で腰を据えて保有できる投資家には極めて魅力的です。
- 高ボラティリティを許容できる資金管理ができる人:出来高が大きく流動性に富んでいるため、押し目買いのタイミングを待てる余裕資金での参戦が前提となります。
慎重になるべき・見送るべき人
- 安定した高配当・低リスクを最優先したい人:復配を果たしたとはいえ、ディフェンシブ株のような極めて高い配当利回りを期待する銘柄ではありません。海運市況のサイクルによる影響をゼロにはできないため、確定利回り志向の投資家には不向きです。
- 損切りラインを設定できない人:話題性が高い銘柄ほど、悪材料や相場全体の調整局面で激しい売り崩しが発生します。「〇%下落したら機械的に撤退する」というルールを遵守できない初心者は、大きな痛手を負うリスクがあります。
【三井 造船 株価】に関するよくある質問(FAQ)
Q1:社名が「三井E&S」に変わったのに、なぜ今でも「三井造船」と呼ばれるのですか?
A1:旧社名である「三井造船株式会社」としての知名度と100年を超える歴史があまりに長かったためです。投資家の間でも愛着を込めて「三井造船」や「7003」と呼ばれることが多く、証券会社のレポートや検索需要においても実質的に同一企業として認知されています。
Q2:米国クレーン特需による利益は、具体的にいつ頃まで業績を押し上げますか?
A2:米港湾のインフラ刷新は5年以上の長期スパンで進められる国家プロジェクトです。パセコ社を通じた設計・ライセンス供与や現地サプライチェーンの構築が進むにつれ、数年間にわたり段階的に業績へ反映される構造となっています。一過性の特需ではなく、中長期的な収益基盤として機能します。
Q3:舶用エンジンの需要は、海運市況が悪化しても維持できるのでしょうか?
A3:通常の海運市況であれば新造船需要の減退は直撃要因となります。しかし現在は、国際機関が課す「温室効果ガス削減規制」という待ったなしの環境基準が存在します。規制をクリアできない古い船は航行できなくなるため、単なる景気循環を超えた「環境対応エンジンへの強制的な買い替え需要」が下支えとなっています。
まとめ:今後の動向と失敗しないための判断基準
かつての経営危機を乗り越え、不採算な船体建造から撤退した三井E&S。同社が歩んできた道のりは、日本の重厚長大産業における構造改革の最も劇的な成功モデルのひとつと言えます。米国の安全保障政策に端を発した港湾クレーンの再評価、そして海運の脱炭素化を牽引する次世代エンジンの圧倒的シェアは、急騰した株価の裏付けとなる確かな実体を持っています。
しかし、市場の期待値が極限まで高まった銘柄であるからこそ、四半期ごとの決算発表で示される進捗率や、米国の現地生産計画の具現化スピードには細心の注意を払わなければなりません。掲示板の熱狂的な言説や日々の急騰劇に目を奪われることなく、構造改革を成し遂げた同社の「真の収益力」を数字で確認しながら向き合う姿勢が求められます。 (出典: 三井 造船 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。