年金の学生納付特例は使うべき?追納の損得と親代行の節税効果を解剖
20歳の誕生日を迎えると、日本年金機構から青やオレンジの封筒で届く「国民年金加入のお知らせ」と納付書。大学や専門学校に通う学生の多くが直面するのが、「まだ収入がないのに毎月約1万7,000円の国民年金保険料をどう支払えばよいのか」という現実的な壁です。そこで国が用意している救済策が国民年金保険料の学生納付特例制度ですが、安易に申請してそのまま放置すると将来の年金額が大きく目減りする落とし穴も潜んでいます。
ネット上では「学生納付特例は追納しないと大損する」「親が払った方が税金面で圧倒的にお得」といった情報が飛び交い、選択に迷う学生や保護者は少なくありません。本稿では、制度の正確な仕組みや対象者の所得基準、万が一の障害基礎年金に関わる重大なセーフティネット機能から、追納の損得分岐点、2026年最新のマイナポータル申請手順に至るまで、客観的データと取材知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生納付特例は「免除」ではなく「猶予(後払い)」であり、追納しなければ老齢基礎年金の受取額は確実に満額から減少する。
- 要点2:最大のメリットは受給資格期間の確保と「障害基礎年金」のセーフティネットであり、未納放置は不慮の事故時に無年金となる極めて危険な状態を招く。
- 要点3:世帯全体の経済合理性を追求する場合、高い所得税率が適用される「親が代わりに納付して社会保険料控除を受ける」スキームが最も節税効果が高い。
【制度の本質】年金の免除と猶予の違いとは?学生納付特例の基本と所得基準
学生納付特例制度を正しく理解する第一歩は、国民年金における「免除」と「猶予」の決定的な違いを把握することです。一般の全額免除制度の場合、保険料を納めていなくても国庫負担分(基礎年金額の2分の1)が将来の年金受給額に反映されます。しかし、学生納付特例はあくまで「支払いを先延ばしにする猶予措置」に過ぎません。
つまり、学生納付特例が承認された期間は「年金を受け取るために必要な資格期間(10年)」にはカウントされるものの、後から保険料を納め直す「追納」を行わない限り、将来受け取る老齢基礎年金の年額には1円も加算されない仕組みになっています。この点を誤認したまま放置している元学生が非常に多いのが実情です。
学生本人の「所得基準」と対象校の範囲
学生納付特例を利用できるのは、大学(大学院)、短期大学、高等学校、高等専門学校、専修学校および各種学校などに在学する20歳以上の学生です。世帯主や親の所得は問われず、「学生本人」の前年所得が以下の計算式による基準額以下であれば承認されます。
所得基準額 = 128万円 +(扶養親族等の数 × 38万円)+ 社会保険料控除等
給与所得のみ(アルバイト収入)の場合、年収換算で194万円以下(給与所得控除65万円を差し引いて128万円以下)であれば対象となります。一般的な学生アルバイトの範囲内であれば、大半の学生がこの所得基準をクリアできます。

【リスク検証】申請しないとどうなる?障害基礎年金の受給資格を失う恐怖
経済的に納付が難しいからといって、学生納付特例の手続きをせず「未納」のまま放置することは、人生設計において致命的なリスクを伴います。年金制度は老後のためのものと思われがちですが、現役世代にとって極めて重要な「障害基礎年金」および「遺族基礎年金」の保険機能を兼ね備えているためです。
日本年金機構の規定によると、障害基礎年金を受給するには「初診日の前日において、初診日の属する月の前々月までの被保険者期間のうち、保険料納付済期間と保険料免除・猶予期間を合わせた期間が3分の2以上あること」が必須要件となっています。
もし20歳を過ぎて手続きを怠り、完全な「未納状態」のときに交通事故や重い病気、精神疾患などで重度障害(1級・2級)を負った場合、国からの障害基礎年金(年間約81万円〜101万円+子の加算)は1円も支給されません。生涯にわたる公的保障を完全に失うことになります。一方、学生納付特例の申請書を提出して受理されていれば、この納付要件を満たしたとみなされ、万が一の際にも満額の障害基礎年金が保障されます。この一点だけでも、未納放置を避け特例申請を行う絶対的な理由になります。
【損得勘定の真相】追納しないと将来損をする?10年ルールの罠と加算額の計算
学生時代に猶予された保険料は、過去10年以内であれば後から納める「追納」が可能です。追納を行うことで、学生時代の未納期間分を満額受給に近づけることができます。しかし、ここには「追納すべきか、あえて追納しないか」というファイナンシャルプラン上の損得問題と、時間の制約が存在します。
まず知っておくべきは、国民年金法の規定に基づく「追納加算額」の仕組みです。学生納付特例の承認を受けた年度から起算して「3年度目以降」に追納する場合、当時の保険料額に経過年数に応じた一定の加算額(年利に相当する金利分)が上乗せされます。追納を先延ばしにするほど、支払う総額が増える設計になっているのです。
| 選択肢・納付パターン | 費用負担・手続きの実際 | 将来の老齢年金額・税制メリット | 総合評価と向いている人 |
|---|---|---|---|
| ① 特例申請+就職後に本人が追納 | 在学中は0円。就職後10年以内に約40万円(2年分)を分割または一括納付。3年度目以降は加算額あり。 | 65歳からの年金額が満額(年約81.6万円基準)に回復。追納した年は本人の社会保険料控除となり所得税・住民税が軽減。 | 【堅実型】将来の公的年金を確実に満額受け取りたい人。就職初期の節税策として有効活用したい人。 |
| ② 特例申請+追納せず放置(運用等へ回す) | 在学中も就職後も追納費用は0円。浮いた資金を新NISAやiDeCo等の資産形成に充当。 | 2年分未納の場合、将来の年金が年間約4万円(月額約3,400円)恒久的に減少。税控除の恩恵はなし。 | 【投資志向型】追納分の約40万円を年利4〜5%以上で長期運用し、公的年金以上のリターンを出せる自信と知識がある人。 |
| ③ 学生特例を使わず親が代わりに納付 | 親が生計を一にする子どもの保険料(月約1.7万円×24ヶ月=約41万円)を現時点でリアルタイム納付。 | 親の所得から全額「社会保険料控除」され、親の所得税・住民税が数万〜十数万円即時節税。子の年金は満額確定。 | 【経済合理性最強】親に一定の課税所得があり、世帯全体の手取りキャッシュフローを最大化したい家庭に最適。 |
| ④ 未納放置(手続きを何もしない) | 金銭負担は生じないが、催告状や特別催告状が届くリスク。 | 老齢年金の減額に加え、万が一の障害基礎年金・遺族基礎年金の受給権を喪失する致命的デメリット。 | 【絶対NG】いかなる理由があっても避けるべき最悪の選択肢。直ちに遡及申請を行う必要あり。 |
追納を行わなかった場合、2年分(24ヶ月)の猶予期間があると、65歳以降に受け取れる老齢基礎年金は年間約4万円(月額約3,400円)減少します。仮に65歳から85歳までの20年間年金を受け取った場合、累計の受取減少額は約80万円に達します。追納保険料(約40万円)との比較では、受給開始からおよそ10年前後(75歳前後)生きた時点で追納した元が取れる計算になります。
【税制の裏技】親が払うメリットが絶大な理由|社会保険料控除の圧倒的節税効果
ファイナンシャルプランナーや税理士などの専門家が世帯のマネープランとして最も推奨することが多いのが、「学生納付特例を使わず、親が子どもの国民年金保険料を支払う」という手法です。
日本の税法上、自己または自己と「生計を一にする配偶者やその他の親族」の負担すべき社会保険料を支払った場合、支払った全額が支払った本人の所得控除(社会保険料控除)の対象となります(所得税法第74条)。
具体的な節税シミュレーション
所得の少ない学生本人が年金を払っても、もともと所得税や住民税が非課税または極めて低いため、社会保険料控除による税金還付はほとんど発生しません。しかし、課税所得が高い親が子どもの年金(年間約20万円)を代わりに支払った場合、その親の所得税率+住民税率の分だけ直接税金が安くなります。
- 課税所得400万円の親(所得税率20%+住民税率10%=計30%)の場合:
年間納付額 約20万円 × 30% = 年間約6万円(2年分で約12万円)の節税 - 課税所得700万円の親(所得税率23%+住民税率10%=計33%)の場合:
年間納付額 約20万円 × 33% = 年間約6万6,000円(2年分で約13万2,000円)の節税
この仕組みを活用することで、実質的に3割前後の割引価格で子どもの将来の年金を満額確保できることになります。なお、親が生計を一にする子どもの保険料を負担することは民法上の扶養義務の範囲内と解釈されるため、贈与税の課税対象にもなりません。
【プロの結論】家族社会学と自立支援の視点から見る資金設計
家族社会学の観点からは、「親が子どもの年金を全額肩代わりすること」が子どもの自立心を削ぎ、金銭的依存を生むのではないかという懸念も議論されます。健全な親子関係と心理的バウンダリー(境界線)を保つための現実的なアプローチとして、以下のような「世帯内貸付ルール」を設計する家庭が増えています。
親が納付して世帯全体の節税メリットを享受する代わりに、「社会人になって収入が安定した段階で、親へ元本分(または節税分を差し引いた実質負担額)を分割返済させる」という約束を取り交わす方法です。これにより、親の節税メリットを最大化しつつ、若年層の金融教育と自立意識を両立させることが可能になります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや知恵袋、コミュニティサイトに寄せられる学生や新社会人の体験談を分析すると、学生納付特例に関して多くの人が共通の後悔や葛藤を抱えている実態が浮き彫りになります。
「20歳の時に親から『特例を申請しておきなさい』と言われて書類を出したが、就職後に追納の手続きをすっかり忘れていた。気づいた時には30代手前で10年の追納期限が切れており、一生満額がもらえなくなってしまった」(29歳・IT企業勤務)
「初任給の手取りが少なく、日々の生活費と奨学金の返済で手一杯。年金の追納案内が届いても毎月1万数千円を捻出する余裕がなく、加算額がつく3年目を過ぎてしまい焦っている」(24歳・メーカー勤務)
現場の声から見えてくるのは、「学生特例の手続き自体はスムーズに完了するが、就職後の追納管理が個人の自己責任に委ねられているため放置されやすい」という構造的課題です。特例を利用する場合は、就職後の返済計画(ボーナス時に一括追納する等)をカレンダーやリマインダーに登録しておくなど、長期的な管理体制が不可欠です。
【2026年最新】マイナポータルでの申請手順と期限・2年1ヶ月遡及の現場実務
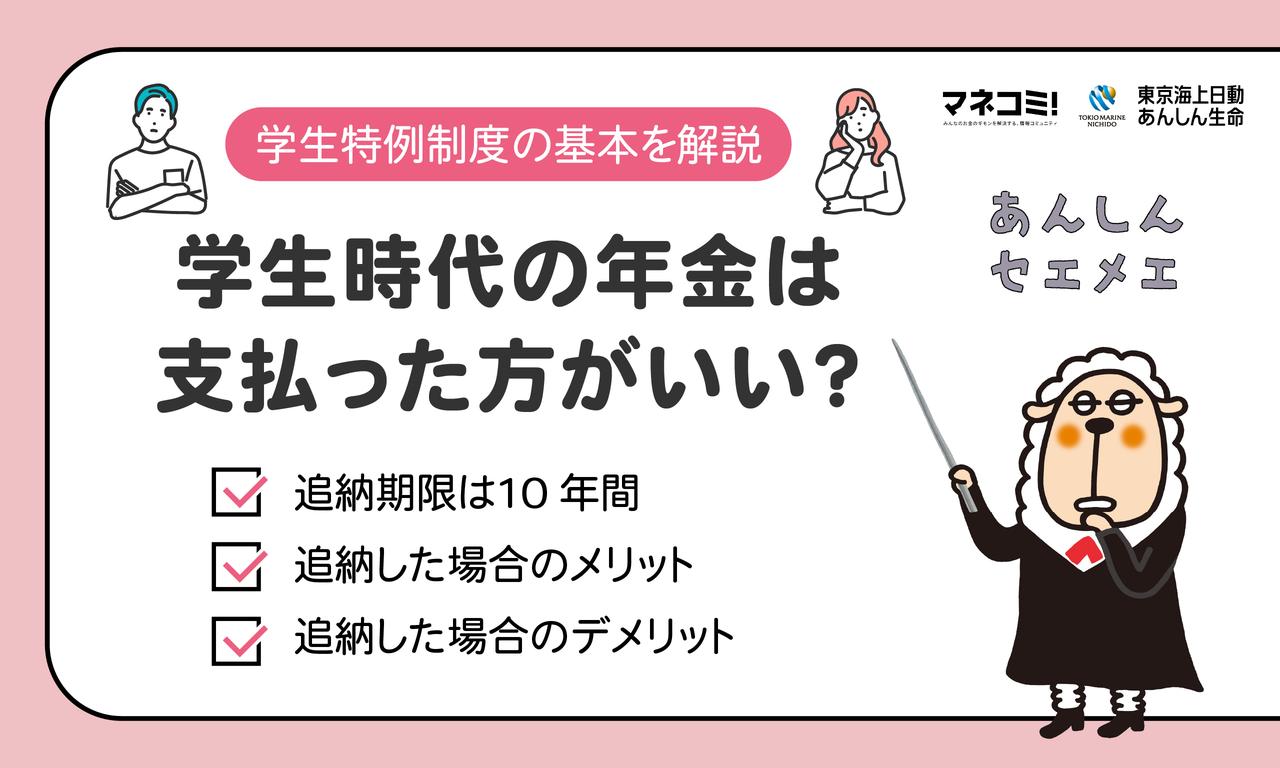
2026年現在、学生納付特例の申請手続きはデジタル庁と日本年金機構の連携強化により、マイナポータルアプリ(スマートフォン)から24時間オンライン申請が完結する運用が定着しています。役所の窓口へ足を運ぶ必要はありません。
マイナポータルを利用した電子申請の4ステップ
- 準備:マイナンバーカード、暗証番号(署名用電子証明書・利用者証明用)、学生証(または在学証明書)を用意。
- ログイン:スマートフォンのマイナポータルアプリにログインし、「年金」カテゴリから「国民年金保険料の免除等・学生納付特例の手続」を選択。
- 情報入力:画面の案内に従い、基礎年金番号や在学状況、所得状況を入力。
- 学生証のアップロード:スマートフォンのカメラで学生証(有効期限・在学期間が確認できる面)を撮影して添付し、電子署名を行って送信。
電子申請の場合、申請から承認結果の通知(マイナポータル内お知らせおよび書面)まで概ね1ヶ月から1ヶ月半程度で完了します。
申請期限と「過去2年1ヶ月」の遡及ルール
学生納付特例の申請期間は毎年「4月から翌年3月まで」の年度単位となっており、年度ごとに申請が必要です(※前年度に承認され、次年度も在学予定の場合は簡略化されたハガキ形式の更新申請書が届きます)。
もし20歳到達時に申請を忘れて放置していた場合でも、申請書が受理された月から「過去2年1ヶ月前」まで遡って申請することが可能です(国民年金法第90条の3)。納付書の期限が切れて未納になっている過去の期間がある場合でも、諦めずに直近2年1ヶ月分を遡及申請することで、未納状態を解消し障害年金の受給資格を復活させることができます。
【プロの結論】追納すべき人・投資に回すべき人の明確な判断基準
学生納付特例を利用した後、猶予された期間を「追納すべきか、あえて追納しないか」の判断基準は、個人のマネーリテラシーとリスク許容度によって明確に分かれます。
追納を強くおすすめする人
- 元本割れリスクを一切取らず、将来の確定収入を増やしたい人:公的年金は「終身受給」かつ「物価スライド(インフレ耐性)」を備えた唯一無二の制度であり、長生きリスクへの最強の保険となります。
- 就職後の所得税率が高い人:追納した保険料は全額がその年の社会保険料控除となるため、年収が高くなったタイミング(追納期限10年以内)で一括追納すれば、大きな所得税・住民税の還付を受けられます。
追納を慎重に判断・あえて見送ってもよい人
- 新NISAやiDeCoで長期・分散・積立投資を自力で継続できる人:追納に必要な約40万円を年利5%程度でインデックス運用(全世界株式など)に30年以上回した場合、公的年金の増加分を上回る資産を形成できる数学的確率が高くなります。
- 手元の生活防衛資金が不足している新社会人:急な病気や失業に備える生活防衛資金(生活費3〜6ヶ月分)がない状態で無理に追納すると、高金利のリボ払いや消費者金融に頼る本末転倒なリスクが生じます。まずは貯蓄を優先すべきです。
【年金 学生 納付 特例】に関するよくある質問(FAQ)
Q1:20歳の誕生日に届いた納付書を半年間無視していましたが、今からでも申請できますか?
A1:問題なく申請可能です。学生納付特例は「過去2年1ヶ月前」まで遡って申請できます。マイナポータルまたはお住まいの市区町村窓口・年金事務所で直ちに手続きを行えば、過去の未納期間が特例承認期間に上書きされ、万が一の障害年金受給資格も守られます。
Q2:追納しないまま10年の期限が過ぎてしまった場合、将来年金を増やす方法は他にありませんか?
A2:60歳以降に年金を増やす手段として「国民年金の任意加入制度(60歳から65歳まで保険料を納めて満額に近づける)」や、65歳以降の「繰下げ受給(受給開始を遅らせて年額を割り増す)」を活用することで、学生時代の未納分をカバーすることが可能です。
Q3:就職後に自分で追納する場合、会社の年末調整で手続きできますか?
A3:可能です。日本年金機構から秋頃(10月〜11月頃)に送付される「社会保険料(国民年金保険料)控除証明書」を勤務先の年末調整書類に添付して提出するか、翌年2〜3月の確定申告で申告することで、納付した年の所得税・住民税の控除を受けられます。
Q4:親が代わりに子どもの年金を払う場合、口座振替やクレジットカード払いは親名義で設定できますか?
A4:設定可能です。「国民年金保険料口座振替納付申出書」またはクレジットカード納付申出書に親名義の口座・カード情報を記載し、続柄を明記して提出することで、親名義での決済および親の社会保険料控除への適用がスムーズに行えます。
まとめ:将来のセーフティネットを守り賢く立ち回るロードマップ
国民年金の学生納付特例制度は、収入のない学生期間の保険料支払いを先送りしつつ、万が一の障害リスクから若者を保護する極めて重要なセーフティネットです。「年金なんて将来もらえるかわからないから払わない」と未納のまま放置することは、百害あって一利もありません。
世帯全体で資金に余裕があるならば「親が代わりに納付して社会保険料控除で節税する」のが最も経済合理性の高い選択肢です。それが難しい場合でも、まずは「マイナポータルから学生納付特例を確実に申請」し、就職後に自身のキャリアやマネープランと照らし合わせながら10年以内に追納するかどうかを戦略的に選択することが、失敗しないための最適解です。 (出典: 年金 学生 納付 特例(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。