起債許可団体とは?指定基準と住民生活への深刻な影響をプロが徹底解説
地方自治体のニュースで耳にする「起債許可団体(きさいきょかだんたい)」という言葉。一見すると専門的な行政用語に思えますが、実は私たちが暮らす街の住民サービスや将来の税負担に直結する極めて重大なシグナルです。自治体が学校の建て替えや道路補修を行うために借金(地方債)をしようとしても、国の許可がなければ1円も借りられなくなる状態を指します。
かつて北海道夕張市が直面した財政破綻の記憶が残る中、物価高やインフラ老朽化、少子高齢化が急速に進む自治体現場において、財政の健全性をどう見極めるかは喫緊の関心事です。本稿では、起債許可団体に指定される具体的な基準から、通常の事前協議制との決定的な違い、指定された地域に生じるリアルな影響、そして現在の指定状況まで、地方財政の仕組みを徹底的に分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:起債許可団体とは、財政悪化により地方債の発行に総務大臣や都道府県知事の「個別許可」が義務付けられたイエローカード状態の自治体。
- 要点2:判定の主軸は「実質公債費比率18.0%以上」であり、借金返済の負担が一般財源を圧迫していることが主な原因となる。
- 要点3:指定されると新規投資が大幅制限され、公共施設の閉鎖や住民サービスの縮小、各種料金引き上げといった生活への直接的打撃が発生する。
【徹底解剖】起債許可団体とは一体どんな状態?制度の基本と事前協議制との違い
私たちが住宅ローンを組む際、返済能力を超えた借り入れをしようとすれば金融機関の審査に落ちるように、地方自治体も無制限に借金(地方債の発行)ができるわけではありません。自治体が道路や下水道の整備、庁舎や学校の建て替えといった大規模事業を行う際、財源不足を補うために発行するのが「地方債」です。
地方債発行の制限の経緯を振り返ると、かつて日本の地方自治体はすべての地方債発行において国(総務省)の許可を必要とする「完全許可制」が敷かれていました。しかし、地方分権を推進する「三位一体の改革」に伴い、2006年度(平成18年度)から原則として国や都道府県と事前に話し合って合意を得る「協議制」へと移行しました。これにより、標準的な財政状態にある自治体は、地方議会の議決と事前協議を経ることで、自らの判断で柔軟に資金調達ができるようになったのです。
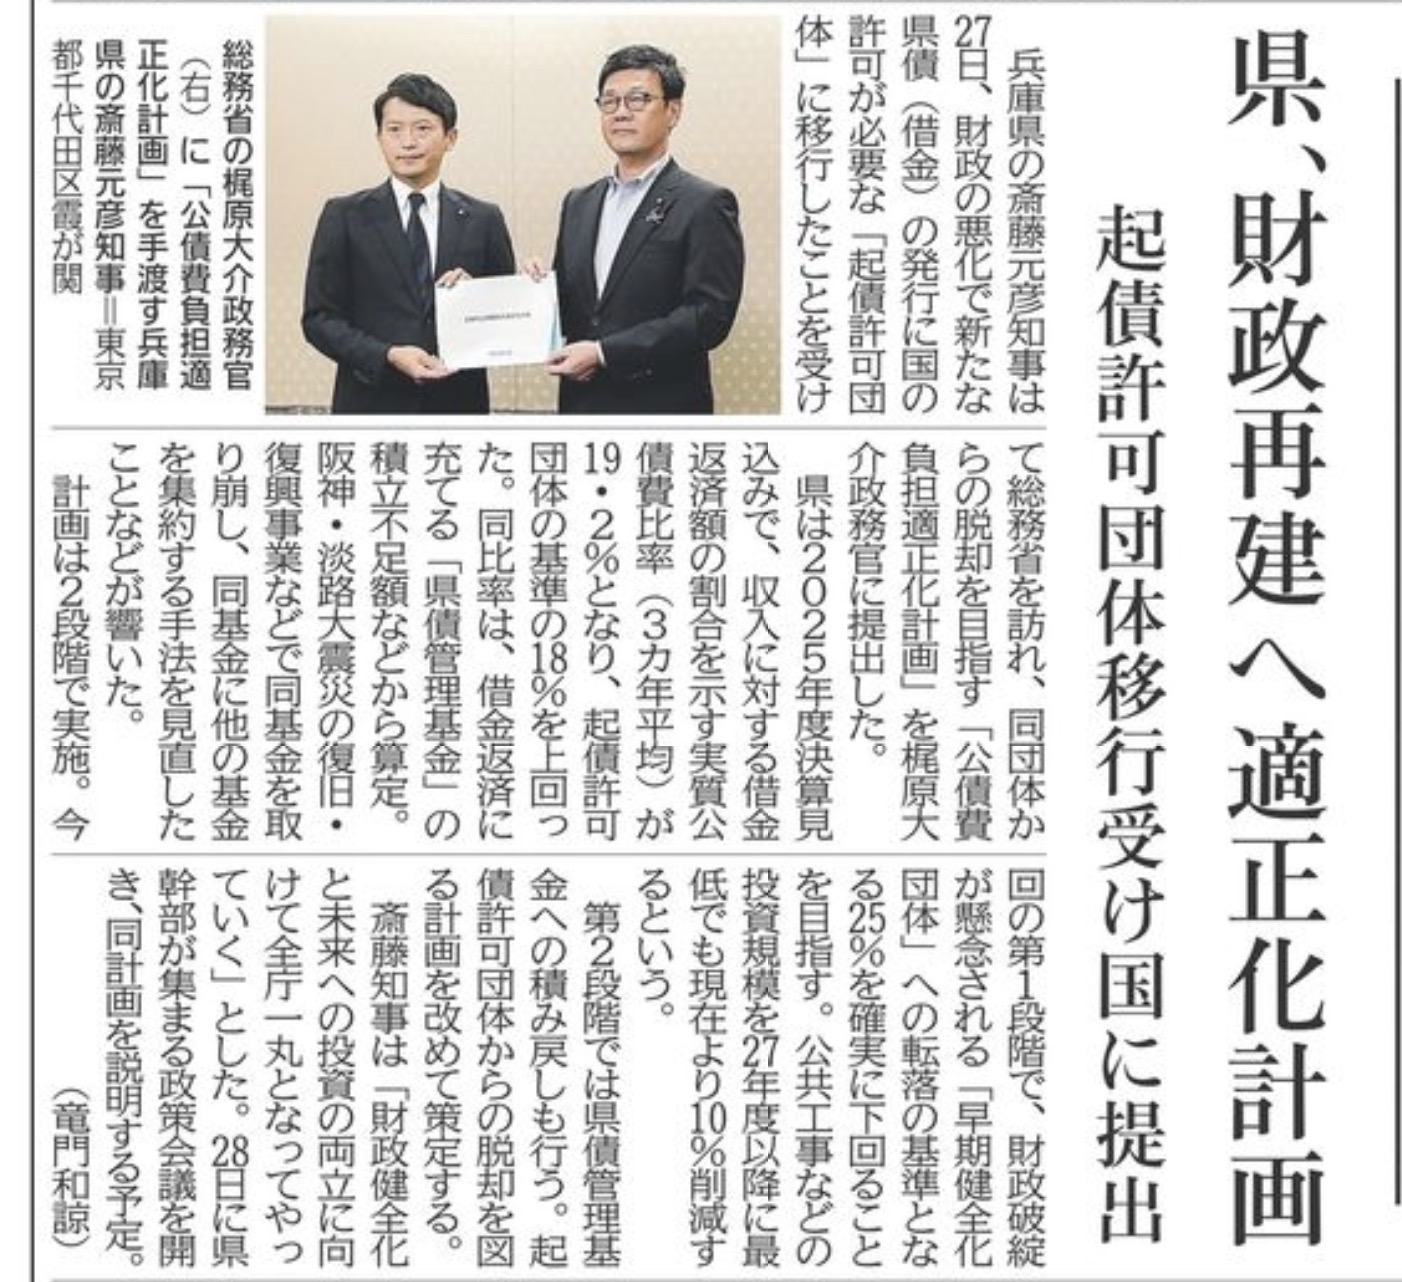
ところが、財政状況が一定水準を超えて悪化し、将来の返済能力に重大な疑義が生じた自治体に対しては、例外措置が発動します。地方財政法第5条の5に基づき、総務大臣(市町村の場合は都道府県知事)の厳格な許可を受けなければ地方債を発行できなくなるのです。この「許可制」の対象となった自治体こそが「起債許可団体」と呼ばれます。
協議制と許可制の決定的な違いは、自治体の「政策の自由度」にあります。事前協議制の場合、仮に国との協議が不調に終わっても、議会の議決と総務大臣への事前通知さえ行えば自治体の自己責任で地方債を発行する道(同意等を得ない起債)が残されています。一方、起債許可団体に転落すると、国の許可が下りない事業への起債は一切認められません。つまり、自治体としての借金に関する自主権が実質的に剥奪された状態を意味します。

【数値で見る判定基準】実質公債費比率18%の壁と地方財政健全化法の全体像
自治体がどのような状態に陥ると起債許可団体に指定されるのでしょうか。その判定において最も中心的な指標となるのが「実質公債費比率」です。
実質公債費比率とは、自治体の標準的な一般財源(毎年の裁量で使える税収や地方交付税など)の規模に対し、一般会計だけでなく下水道や公営企業、一部事務組合などの借金返済、将来発生する債務負担行為まで含めた「実質的な年間の借金返済額(公債費)」がどれほどの割合を占めているかを示す指標です。過去3年間の平均値で計算されます。
この実質公債費比率の基準値が「18.0%」を超えると、起債許可団体に指定されます。かつては「起債制限比率(基準値20.0%)」という指標が用いられていましたが、公営企業や第三セクターの隠れ借金が反映されにくい欠点があったため、2006年度より実質公債費比率へと移行しました。
さらに日本には、2007年(平成19年)に成立した地方財政健全化法(地方公共団体の財政の健全化に関する法律)が存在します。この法律では、実質公債費比率に加えて「実質赤字比率」「連結実質赤字比率」「将来負担比率」の4つの健全化判断比率が定められており、財政危機のレベルに応じて段階的な是正措置が取られます。
| 財政区分 | 実質公債費比率の基準値 | 法的根拠・課される義務 | 自治体運営への主な影響 |
|---|---|---|---|
| 通常団体(事前協議制) | 18.0% 未満 | 地方財政法(通常の協議) | 自治体の裁量で計画的な起債・投資が可能 |
| 起債許可団体(注意水準) | 18.0% 以上 25.0% 未満 | 地方財政法(公債費負担適正化計画の策定) | 起債に国の許可が必須。投資事業の厳格審査・抑制 |
| 早期健全化団体(イエローカード) | 25.0% 以上 35.0% 未満 | 地方財政健全化法(財政健全化計画の策定・議会議決) | 自主的な再建が求められ、総務省への定期報告義務が発生 |
| 財政再生団体(レッドカード) | 35.0% 以上 | 地方財政健全化法(国の関与による財政再生計画) | 国の強い管理下に置かれ、増税とサービス極限削減(夕張市モデル) |
実質公債費比率が18.0%に達すると、自治体は単に許可申請を出すだけでなく、「公債費負担適正化計画」の策定が義務付けられます。これは「今後どのように借金を減らし、比率を適正水準(18%未満)まで引き下げるのか」を国に誓約するロードマップであり、これを達成できなければ新たな事業許可は原則として下りません。
【実態検証】指定された自治体に何が起きるのか?住民サービスへの直接的打撃
起債許可団体に指定されると、行政の内部だけでなく、街に住む一般住民の日常生活にダイレクトな痛みが及びます。公式発表の資料や過去の指定自治体の事例を検証すると、共通して以下のような「4大連鎖」が発生しています。
1. インフラ整備・公共工事の完全ストップ
地方債を発行して充当するはずだった新規の道路舗装、橋梁の補修、小中学校のエアコン更新や耐震化、老朽化した文化センターや体育館の建て替えが相次いで凍結・延期されます。国は「今すぐ命に関わらない投資」への許可を厳しく絞り込むため、街の景観や都市機能の近代化が著しく停滞します。
2. 住民向け補助金・独自助成の打ち切り
公債費負担適正化計画を達成するためには、支出を削り、一般財源を捻出しなければなりません。その結果、自治体独自で行っていた「子どもの医療費無償化の上限設定」「高齢者向けバス運賃補助の縮小」「地域イベント・商店街への助成金カット」など、ソフト面の住民サービスが次々と削ぎ落とされます。
3. 公共施設利用料・手数料の実質値上げ
歳入を増やすため、市民会館、図書館、プール、公営住宅の家賃、ゴミ処理袋の有料化・値上げなどが議会に提案されます。かつて安価で利用できた公共施設が有料化されたり、利用料が数割から2倍近く跳ね上がったりするケースは珍しくありません。
4. 行政組織の縮小と職員のモチベーション低下
新規採用の凍結や早期退職の募集、職員給与の独自カット(数%〜10%程度の減額)が断行されます。業務量が変わらないまま人員が削られるため、現場の窓口対応が遅滞し、行政サービスの質が目に見えて低下します。SNSや地域掲示板でも「役所の対応が冷たくなった」「街の活気が消えた」といった不満が噴出する構造に直結しています。

噂の真偽を徹底検証|「起債許可団体=財政破綻」というネットの誤解と現在の真相
インターネット上の掲示板やSNSでは、「起債許可団体になった=その街はもう破綻した」「住むと大増税で破滅する」といった極端な噂が散見されます。しかし、これは制度の階層構造を混同した明らかな誤解です。
誤解1:起債許可団体は「財政再生団体(夕張市)」と同じなのか?
決定的な誤解です。2006年に表面化し巨額の粉飾決算が露呈した財政再生団体の夕張市は、実質公債費比率が当時の基準を遥かに超える壊滅的状態(最終的には70%超)に陥り、国の管理下で市民税の上限引き上げや小学校・中学校の極端な統廃合を余儀なくされました。これに対し、起債許可団体(18.0%以上)はあくまで「借金のペースを落とさなければ危険」という予防的指導・イエローカードの段階です。自律的な改善計画によって数年で通常団体へ復帰した自治体は全国に数多く存在します。
誤解2:現在、日本全国に起債許可団体は大量にあるのか?
総務省が公表する地方財政の最新動向データを分析すると、2000年代後半には実質公債費比率18%を超える起債許可団体が全国で数十〜100団体近く存在していました。しかし、各自治体の徹底した行財政改革や地方交付税措置の見直し、低金利環境の継続により、近年における起債許可団体の指定数は全国的に「ほぼゼロ〜極めて少数」の水準で推移しています。
ただし、ここで安心するのは早計です。表面上の比率が低く見えている背景には、国の特別交付税による手厚い手当てや、過去の超低金利政策の恩恵があります。近年急速に進む建築資材の高騰、人件費上昇、インフラ一斉更新期の到来、そして金利上昇局面への転換により、潜在的な財政リスクを抱える自治体は水面下で再び増加傾向にあります。
【プロの結論】自治体の財務リスクを見抜く「4大健全化判断比率」のチェック術
地方財政の健全性をチェックする際、広報紙の「黒字決算」という文字だけを鵜呑みにしてはいけません。一般会計が黒字に見えても、下水道事業や土地開発公社などに巨額の赤字を隠しているケースがあるからです。住まい選びや移住、不動産購入を検討する際には、自治体が毎年公表している「地方財政健全化判断比率」の4大指標を必ず確認してください。
1. 実質赤字比率(危険ライン:一般市町村で11.25%〜15%程度)
一般会計そのものの赤字額が、標準的な財源規模に対してどれくらいあるかを示します。これがプラスになっている(赤字がある)自治体は、日常的な運営費すら賄えていない危険信号です。
2. 連結実質赤字比率(危険ライン:一般市町村で16.25%〜20%程度)
水道・下水道・病院・国民健康保険など、すべての特別会計や公営企業を合算した全体の赤字割合です。一般会計が黒字でも、病院事業会計などの大赤字でここが急悪化する自治体が増えています。
3. 実質公債費比率(危険ライン:18.0%で起債許可、25.0%で早期健全化)
前述の通り、全会計+外郭団体まで含めた実質的な借金返済の重さです。18.0%に近づいている自治体は、すでに将来の投資余力が失われつつあります。
4. 将来負担比率(危険ライン:350.0%、都道府県・政令市は400.0%)
自治体が抱える将来支払うべきすべての負債(退職手当引当金や第三セクターの債務保証含む)から、基金(貯金)などを差し引いた「純将来借金」の割合です。貯金が枯渇し、隠れ借金が多い自治体ほどこの数値が跳ね上がります。
【プロの視点】住み続ける街・移住先を見極める判断基準
注視すべき安全な自治体の特徴:
実質公債費比率が10%未満で安定しており、財政調整基金(自治体の普通預金)が標準財政規模の10〜20%以上確保されていること。公共施設の個別施設計画を策定し、統廃合を計画的に進めている自治体は、将来的な大増税やサービス崩壊のリスクが極めて低くなります。
警戒すべきリスクの高い自治体の特徴:
人口減少が急激であるにもかかわらず、過去に建設した巨大なハコモノ(美術館・多目的ドーム・総合スポーツ施設)を多数抱え、更新費用の見通しが立っていない自治体。実質公債費比率が15%を超えて上昇傾向にある街は、近い将来「起債許可団体」への転落とともに住民サービス削減の嵐に見舞われるリスクを内包しています。
【起債許可団体とは】に関するよくある質問(FAQ)
Q1:起債許可団体に指定されたら、住民税はすぐに引き上げられますか?
A1:直ちに一律の増税が法的に義務付けられるわけではありません。地方税の標準税率は法律で決まっているため、起債許可団体の段階(実質公債費比率18%以上〜25%未満)では、まずは支出の削減(投資事業の停止、補助金カット、人件費削減)や公共施設使用料の値上げが優先されます。ただし、さらに悪化して早期健全化団体や財政再生団体に移行した場合は、超過課税(超過分の住民税上乗せ)が導入される可能性が高まります。
Q2:なぜ事前協議制から許可制に逆戻りする仕組みになっているのですか?
A2:無秩序な借金による連鎖倒産や、将来世代への過度なツケ回しを防ぐ「セーフティネット(安全弁)」として設計されているためです。2006年の制度改革で自治体の自主性が大幅に認められた反面、「返済能力を超えて借金を重ねる自治体には国が強制的にブレーキをかける」という規律を担保するために、18.0%という明確な基準で許可制へ戻る二段構えの制度になっています。
Q3:起債許可団体から元の通常団体に復帰することは可能ですか?
A3:十分に可能です。実質公債費比率は過去3年間の平均で計算されるため、公債費負担適正化計画に基づいて新規の借金を抑制し、過去の高金利な借金の繰り上げ償還や人件費の圧縮を進めることで、比率が18.0%を下回れば通常の事前協議制へと復帰できます。過去に指定された多くの自治体も、数年間の集中的な行財政改革を経て正常化を果たしています。
まとめ:地方財政のイエローカードを見逃さないための判断基準
起債許可団体とは、自治体が借金返済の重圧によって自主的な財政運営を行えなくなり、国の許可なしには新たな資金調達ができなくなった「イエローカード」の状態です。その基準となる「実質公債費比率18.0%」は、行政の自由度が奪われ、インフラ整備の凍結や住民サービスの縮小といった形で私たちの生活に直接影響を及ぼす重大な分岐点となります。
現在、表面上の指定自治体数が少ないからといって、決して油断はできません。急激な人口減少、社会保障関係費の膨張、老朽化インフラの更新ラッシュ、そして金利動向の変化は、すべての自治体の屋台骨を揺さぶり続けています。自分たちが暮らす街、あるいはこれから移住や住宅購入を考える街の「健全化判断比率」に目を配り、自治体がどのような財政規律を持っているかを定期的にチェックすることが、将来の暮らしを守る何よりの防衛策となります。 (出典: 起債 許可 団体 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。