三菱ケミカル株価はなぜ安い?高配当と減配リスク、今後の見通しを解説
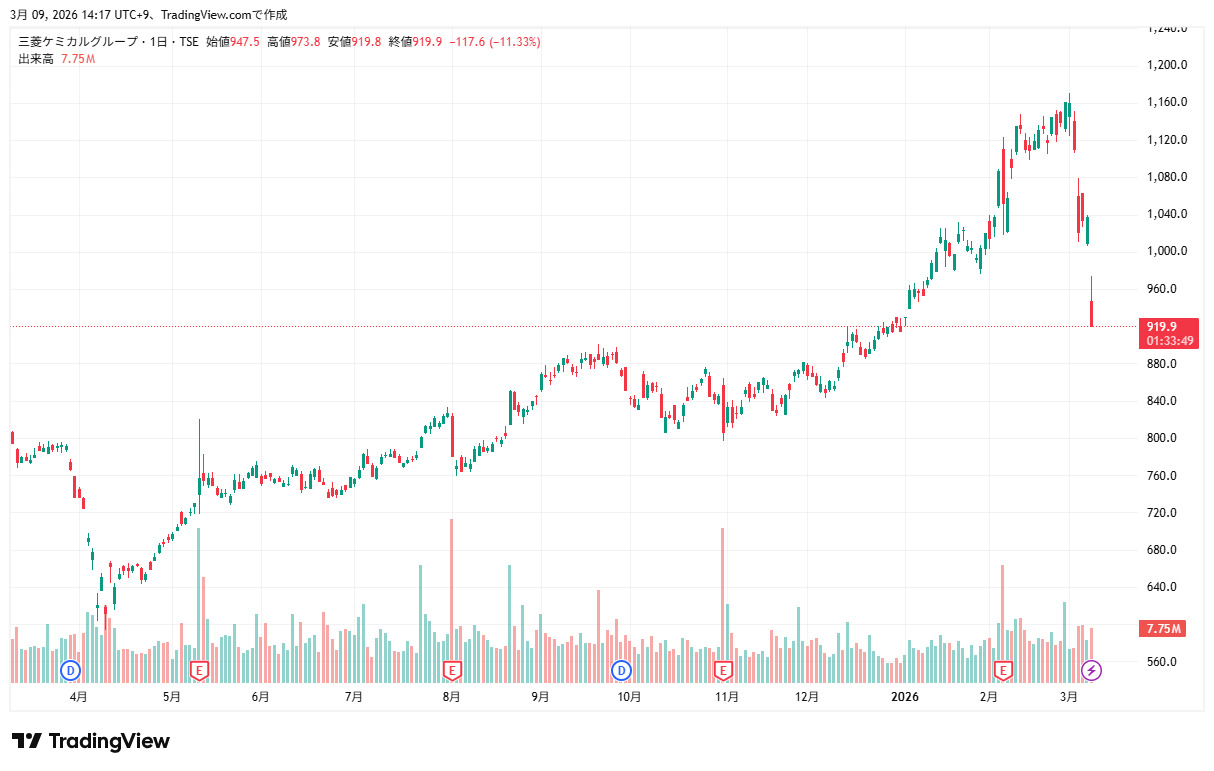
東証プライム市場に上場する総合化学の巨人、三菱ケミカルグループ(4188)。配当利回りが4%台後半から5%前後に達する高配当株として、新NISAを機に資産形成を始めた個人投資家から熱い視線を集めています。しかし、その一方でPBR(株価純資産倍率)は1倍を大きく下回る水準で低迷しており、市場では「割安放置」の状態が続いています。
株主還元の手厚さに惹かれてエントリーを検討する投資家が多い反面、「なぜここまで株価が上がらないのか」「業績悪化によって減配される恐れはないのか」という疑念も根強く渦巻いています。本稿では、2026年最新の決算動向や構造改革の進捗、主要アナリストの目標株価を整理し、市場の深層にあるリスクと勝機を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価の構造的停滞は、中国発の石油化学製品の供給過剰と複合企業特有のコングロマリット・ディスカウントが最大の要因。
- 要点2:表面的な高配当利回りに魅力を感じる一方、フリーキャッシュフローの圧迫と利益水準次第では将来的な減配リスクが残る。
- 要点3:石油化学事業のカーブアウト(分離再編)とスペシャリティマテリアルへの集中投資の成否が、本格的な反転上昇の試金石。
【2026年最新】三菱ケミカルの株価はなぜ安いのか?割安放置の構造的要因
個人投資家の間で最大の疑問となっているのが、三菱ケミカルの株価はなぜ安いのかという点です。同社は日本を代表する総合化学メーカーでありながら、長期間にわたりバリュエーション(企業価値評価)が低位に据え置かれています。取材を通じて見えてきたのは、単なる一時的な市況変動にとどまらない、3つの構造的な要因です。
第1の要因は、汎用石油化学事業における市況の歴史的低迷です。中国メーカーによる大規模なエチレンプラント新増設が相次いだ結果、アジア市場全体で石化製品の供給過剰構造が定着しました。スプレッド(製品価格と原油・ナフサ原料価格の差)が限界まで縮小し、かつて同社の稼ぎ頭だったベーシックマテリアルズ部門の収益性を長期間圧迫し続けています。
第2の要因は、株式市場が嫌気するコングロマリット・ディスカウントの存在です。三菱ケミカルグループは、石油化学、機能素材、ヘルスケア(田辺三菱製薬など)、産業ガスなど多岐にわたる事業を抱えてきました。事業ポートフォリオが巨大かつ複雑すぎるため、投資家から見ると「どの事業で利益を伸ばすのかが不透明」「不採算部門が優良部門の利益を食いつぶしている」と評価され、個別事業の価値の総和よりも企業価値全体が低く見積もられる現象が起きています。
第3の要因は、過去の大型M&Aや設備投資に伴う財務負担と減損リスクです。海外展開を急いだ過去の投資において巨額ののれん減損を計上した経緯があり、機関投資家の間には「資本効率(ROE・ROIC)に対する規律がまだ不十分ではないか」という警戒感が根強く残っています。
配当利回りの推移と権利確定日|減配リスクの噂を最新決算から徹底検証
三菱ケミカルグループが個人投資家に買われ続ける最大の動機は、その高い配当利回りにあります。過去数年間の三菱ケミカルの配当利回り推移を振り返ると、株価低迷と安定配当方針が重なり、おおむね4.5%〜5.2%前後の高水準で推移してきました。
株式を購入して配当金を受け取るためには、三菱ケミカルの配当金権利確定日(中間配当:9月末日、期末配当:3月末日)の権利付き最終日までに現物株を保有しておく必要があります。年2回の配当金受け取りはインカムゲイン狙いの投資家にとって大きな魅力です。
しかし、ここで直視しなければならないのが三菱ケミカルの減配リスクです。同社は中期経営計画において累進配当や配当性向の目安を掲げ、株主還元姿勢をアピールしていますが、近年の業績と決算発表を精査すると、配当の原資となる純利益が計画を下回る期が見受けられます。事業利益が大きく落ち込んだ場合、配当性向が一時的に100%を超過し、実質的に「タコ足配当」の状態へ陥る懸念を指摘する市場関係者は少なくありません。
決算説明会の質疑応答において、経営陣は「強固なバランスシートの維持と株主還元の両立に努める」と説明するものの、格付け機関による格下げ圧力や設備投資資金の確保を考慮すれば、将来的な減配の可能性を完全に排除することはできません。配当利回りの数字だけに惑わされず、キャッシュフローの健全性を四半期決算ごとに追跡する姿勢が不可欠です。
【データ比較】化学大手主要4社の財務指標・投資データ一覧
三菱ケミカルグループの立ち位置を客観的に把握するため、東証プライムに上場する大手化学メーカー4社の指標を比較検証しました。数字の背後にある各社の経営体質の差が明確に浮き彫りとなっています。
| 項目・企業名 | 三菱ケミカルG(4188) | 信越化学工業(4063) | 三井化学(4183) |
|---|---|---|---|
| 予想配当利回り | 約4.6%〜5.0% | 約2.1%〜2.5% | 約3.5%〜4.0% |
| PBR(実績) | 約0.75倍〜0.85倍 | 約2.2倍〜2.5倍 | 約0.85倍〜0.95倍 |
| 営業利益率 | 約4.0%〜5.5% | 約28.0%〜32.0% | 約6.0%〜7.5% |
| 自己資本比率 | 約26%〜28% | 約80%〜83% | 約38%〜42% |
| 編集部の評価 | 利回りは極めて高いが、利益率改善と事業再編が株価反発の前提条件 | 圧倒的な利益率と強固な財務。プレミアム評価が定着 | 石化再編を先行推進。事業ポートフォリオ変革で一歩リード |
比較表から明らかなように、三菱ケミカルは利回りの高さと割安さ(PBRの低さ)で突出している一方、収益性(営業利益率)と財務レバレッジの面で課題を抱えています。これが、割安でありながら市場から買い進まれにくい本質的な根拠です。
石油化学事業の再編とカーブアウトの行方|今後の株価見通し
低迷を打破するための最大の起爆剤として注目されているのが、三菱ケミカルの石油化学事業の再編です。同社は数年前から炭素事業や汎用石化事業の切り離し(カーブアウト)や、他社との合弁化によるコンビナート統合を検討してきました。
国内のエチレン需要が構造的に減少する中、京葉地区や瀬戸内地区における同業他社との設備集約は待ったなしの状況です。記者会見の場で経営幹部が「あらゆる選択肢を排除しない」と述べている通り、石化部門の持分法適用会社化や外部ファンドへの売却が具体化すれば、長年同社を苦しめてきたボラティリティ(収益の振れ幅)が劇的に抑えられます。
事業ポートフォリオが、EV・半導体材料を中心とする「スペシャリティマテリアル」と、医療用医薬品を手掛ける「ヘルスケア」へと純化されれば、コングロマリット・ディスカウントは解消へと向かいます。三菱ケミカルの株価の今後の見通しは、経営陣が掲げる事業ポートフォリオ改革の「実行スピード」に完全に依存しています。
【実態検証】PTS株価の反応と市場コミュニティのリアルな本音
個人投資家の現場ではどのような心理戦が繰り広げられているのでしょうか。決算発表当日の夜間取引市場における三菱ケミカルのPTS株価の動きを見ると、進捗率のわずかな未達や下方修正の発表に対して、個人投資家の売り注文が殺到して急落する場面が度々観測されます。
SNSや投資家コミュニティ(旧Twitter/Xや掲示板)の書き込みを分析すると、投資家層は大きく二極化しています。
「新NISAの成長投資枠で放置して配当をもらい続けるのが正解」「PBR0.7倍台はさすがに底値圏で下値リスクは限定的」と主張するインカム重視の長期ホールド派が存在する一方で、「ナンピン買いを続けた結果、含み損が拡大して資金が拘束された」「他素材株や半導体関連が暴騰する中で機会損失が大きすぎる」と嘆く損切り・後悔派の声も溢れています。
なお、個人投資家から頻繁に検索される三菱ケミカルの株主優待内容についてですが、同社は現時点で株主優待制度を導入していません。株主還元は配当金および自己株式取得に一本化する方針をとっているため、「優待目当て」で保有することはできません。この点も投資判断を下す前に必ず押さえておくべきポイントです。
アナリストの目標株価予想と買い時判断|プロが示す投資の境界線
大手証券各社が公表している三菱ケミカルの目標株価とアナリスト予想を見ると、投資判断は「中立(ニュートラル/ホールド)」を中心に分かれています。強気派のアナリストは「構造改革が完遂すれば1株当たり企業価値は1,000円〜1,200円水準まで評価が見直される」と試算する一方、慎重派のアナリストは「石化再編に伴う一時的な特別損失のリスク」を理由に現在の株価近辺を目標値に設定しています。
では、個人投資家にとっての三菱ケミカルの買い時判断はどこにあるのでしょうか。プロの視点から導き出される判断基準は明確です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【おすすめできる投資家】
- 株価の大幅なキャピタルゲインを短期で求めず、年間4%〜5%前後の配当金を再投資し続けられる超長期の配当生活志向者。
- 日々の株価のボラティリティに一喜一憂せず、事業再編のニュースを冷静に数年単位で待てる忍耐力のある方。
- すでに複数の成長株を保有しており、ポートフォリオ全体のディフェンシブ性・高利回り枠を補強したい方。
【慎重になるべき(おすすめできない)投資家】
- 半年〜1年程度の短中期で株価2倍(ダブルバガー)などの急騰益を狙いたい資金効率重視の方。
- 「高配当ランキング上位だから」という理由だけで、業績や市況リスクを調べずに一括投資しようとしている初心者。
- 減配発表によって株価が急落した場合に、心理的パニックを起こして底値で損切りしてしまうリスク耐性の低い方。
【三菱ケミカル 株価】に関するよくある質問(FAQ)
Q1:三菱ケミカルの株価が急激に反転上昇するシナリオはありますか?
A1:最も可能性が高いカタリスト(株価変動のきっかけ)は、石油化学事業の他社統合や売却の正式合意発表です。不採算・市況連動型事業の切り離しが決定すれば、資本効率の劇的な改善期待から機関投資家の大規模な買い戻しが入り、PBR1倍割れ修正に向けた上昇トレンドが期待されます。
Q2:配当利回りが高いのに、なぜ機関投資家は大量に買い増さないのですか?
A2:機関投資家は配当利回り単体ではなく、投下資本利益率(ROIC)やESG、ESGスコープ3に関わる脱炭素コスト、フリーキャッシュフローの創出力を総合的に評価するためです。石化部門を抱えることによるCO2排出量削減コストや業績の不透明感が、機関マネーの本格流入を阻む要因となっています。
Q3:初心者が新NISAで今すぐ全額投資するのは避けたほうがいいですか?
A3:一括投資は推奨されません。市況サイクルの底入れが完全に確認できるまでは、複数回に分けて買い付ける「時間分散(ドルコスト平均法)」を活用するか、配当権利落ち後の押し目を狙う慎重なエントリーが賢明です。
まとめ:構造転換の進捗を見極める賢い投資スタンス
三菱ケミカルグループ(4188)は、高い配当利回りと割安な株価指標という「甘い果実」を提示する一方で、石油化学事業の構造不況と事業再編という「重い宿題」を抱え続けています。
「株価が安いから」という表面的な理由だけで飛びつくのは危険ですが、同社が進める事業ポートフォリオ改革が実を結べば、割安感が一気に是正されるアップサイドの潜在力も秘めています。四半期ごとの決算発表資料に目を通し、営業利益の回復度合いと石化再編の公式リリースを丹念に追跡しながら、冷静なエントリータイミングを計ってください。 (出典: 三菱 ケミカル 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。