65歳の年金はいくら?手取りの現実と夫婦・単身の受給額【2026】
65歳という節目を迎え、いよいよセカンドライフの資金計画が現実味を帯びる中で、誰もが直面するのが「結局、自分の口座には毎月いくら振り込まれるのか」という切実な問題です。日本年金機構から届く「ねんきん定期便」に記載された見込額を眺めて安心していたものの、受給開始後の通帳を見て「想定していた金額よりも明らかに少ない」と愕然とするシニアが後を絶ちません。
長引く物価上昇や社会保険料の負担増が家計を直撃する2026年現在、公的年金の「額面」と「実際の手取り額」の乖離は一段と広がっています。単身か夫婦か、厚生年金の加入期間がどの程度あるかによって受け取れる水準は大きく異なり、知らずに放置すると数百万円単位で生涯の手取りに差が生じるケースも珍しくありません。本稿では、最新の公的統計と現場の取材データに基づき、65歳時点で受け取れる年金の真実と生活防衛の要所を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の国民年金満額は月額約6.9万円、厚生年金を含む平均受給額は独身男性で約16.4万円、独身女性で約10.7万円、標準的な夫婦二人世帯では約23万円が目安となります。
- 要点2:年金も給与と同様に税金や社会保険料が天引きされ、実際の手取り額は額面の「約85%〜90%」前後に目減りするため事前の資金計画が欠かせません。
- 要点3:65歳以降も働き続ける際の在職老齢年金の基準や、繰り下げ受給の損益分岐点(約82歳)を正しく理解し、世帯状況に応じた受給戦略を選択することが不可欠です。
【2026年最新】65歳の年金はいくらもらえる?国民年金・厚生年金のリアルな受給データ
公的年金の受給額を把握する第一歩は、最新の制度設計と平均値を押さえることです。厚生労働省が公表した最新データや年金平均月額最新ニュースを精査すると、物価スライドやマクロ経済スライドの調整を経て、2026年度における国民年金満額2026年の支給額は月額6万9,300円前後(年額約83万1,600円)で推移しています。これは20歳から60歳までの40年間(480カ月)、未納や免除がなく保険料を満額納付した場合の金額です。
一方、会社員や公務員が加入する厚生年金は、現役時代の平均標準報酬月額(生涯平均年収)と加入月数に応じて受給額が決定されます。厚生労働省の『年金制度基礎調査』および給付実態データを分析すると、受給者の属性によって以下のような顕著な格差が生じています。
まず単身世帯について見ていくと、65歳年金独身男性平均の受給月額は約16万4,000円となっています。長年にわたりフルタイムの正規雇用として勤め上げた層では月額20万円を超える受給者も存在しますが、非正規雇用の期間が長かった層や転職によるブランクがある層では月額12万〜14万円台にとどまるなど、現役時代の働き方が色濃く反映されています。
対照的に、65歳年金独身女性平均の受給月額は約10万7,000円にとどまります。これは昭和から平成期にかけて、結婚や出産を機に退職した専業主婦期間やパート勤務期間が長かった女性が多いためです。男女間の生涯賃金格差やキャリアの中断が、65歳以降の受給額に月額5万円以上の決定的な差となって表れています。
さらに、夫が平均的な会社員(平均年収約550万円で40年勤務)として働き、妻が専業主婦(40年間国民年金を納付)であった場合の厚生年金平均受給額夫婦は、世帯合算で月額約22万8,000円〜23万4,000円が標準的なモデルケースとなります。共働き世帯であれば双方が厚生年金を受給できるため、世帯月額で28万〜32万円前後に達する事例も見られます。

額面通りの振込はない?「65歳年金手取り額」と天引きの計算メカニズム
「年金機構からの通知ハガキには月額20万円と書いてあったのに、最初の振込額が17万円台で目を疑った」
老後相談の窓口に駆け込むシニアの間で最も頻繁に聞かれるのが、この「手取りギャップ」への戸惑いです。公的年金は「雑所得」として課税対象になり、さらに各種社会保険料が源泉徴収(天引き)されます。したがって、額面がそのまま口座に振り込まれるわけではありません。
年金受給額から控除される主な項目は以下の4点です。
- 介護保険料:65歳から第1号被保険者となり、原則として年金から特別徴収されます。市区町村ごとに基準額が設定されており、前年の所得に応じて段階的に決定されます(月額約5,000円〜1万円程度)。
- 国民健康保険料(75歳以降は後期高齢者医療保険料):会社員時代の健康保険組合から地域主体の国保に移行するため、前年所得に応じて算定されます。
- 所得税および復興特別所得税:公的年金等控除や基礎控除を差し引いた後の課税所得に対して課税されます。
- 個人住民税:前年の年金所得やその他の収入に基づいて計算され、お住まいの自治体へ納付されます。
65歳年金税金天引き計算のシミュレーションを行うと、受給者の居住地域や配偶者控除の有無によって異なるものの、控除額の合計は額面の約10%〜15%に達します。つまり、65歳年金手取り額は額面の85%〜90%程度が実質的な可処分所得となる計算です。
たとえば、厚生年金の額面が月額20万円(年額240万円)の単身者の場合、公的年金等控除(65歳以上は110万円)等を考慮した後の各種保険料・税金の合計は月額およそ2万8,000円〜3万2,000円に上ります。結果として、実際の振込手取り額は約16万8,000円〜17万2,000円まで目減りします。現役時代の「手取り感覚」のまま予算を立てていると、生活立ち上げの段階で資金ショートに陥るリスクを孕んでいます。
【世帯類型別】受給額と生活費の徹底比較データ
総務省統計局が発表する『家計調査年報(家計収支編)』および社会保障関係資料をもとに、世帯構成ごとの平均受給額、想定手取り額、そして生活費との収支バランスを体系的に整理しました。2026年の物価水準を反映した客観的データを以下に提示します。
| 世帯タイプ | 年金額面(月額) | 想定手取り額(月額) | 平均生活費と収支評価 |
|---|---|---|---|
| 独身男性(平均的会社員OB) | 約164,000円 | 約143,000円〜147,000円 | 単身生活費平均(約15.5万円)に対し、毎月約1万円前後の赤字傾向。住居費が持ち家か賃貸かで大きく明暗が分かれる水準。 |
| 独身女性(元会社員・一般職中心) | 約107,000円 | 約96,000円〜99,000円 | 平均生活費(約15万円)に対して毎月約5万円の赤字。貯蓄の計画的取り崩しや就労継続による補填が強く求められる。 |
| 夫婦二人世帯(夫:元会社員/妻:専業主婦) | 約230,000円 | 約200,000円〜206,000円 | 高齢夫婦無職世帯の平均実支出(約26.5万〜27万円)に対し、夫婦二人年金生活費不足額は毎月約4万〜6万円発生。 |
| 夫婦二人共働き(元正社員共働き) | 約290,000円 | 約250,000円〜258,000円 | 生活費を年金収入の範囲内でほぼ賄える安全圏。医療費の突発的な支出や住宅維持費にも耐えうる最も堅牢な家計基盤。 |
統計データが明示しているのは、いわゆる「標準的な片働き世帯」であっても、年金の手取り収入だけでは毎月数万円の赤字が発生するというシビアな構造です。年間で見れば約50万〜70万円が預貯金から流出していく計算になります。
【実態検証】利用者の生の声と現場目線で見えた「引退クライシス」のリアル
数字の裏にある現場の空気感を探るため、65歳を迎えて実際に年金生活に突入した当事者の証言を検証すると、生活費そのものよりも「社会保険料の負担感」と「精神的ギャップ」に苦悩する声が目立ちます。
都内のメーカーを65歳で定年退職した65歳男性(受給額面:月額18万2,000円)は、金融機関の相談会で次のように胸の内を明かしています。
「会社員時代は給与明細の控除欄を深く見ていませんでした。しかし退職後、自治体から届いた介護保険料と国民健康保険料の納入通知書を見て戦慄しました。初年度は前年の給与所得を基準に計算されるため、年金の手取りが激減し、振込額は15万円を割り込みました。『これでは冠婚葬祭や家電の買い替え一つで預金残高が削られてしまう』という恐怖が常に付きまとっています」
また、大手SNSや知恵袋、シニアコミュニティの生の声を集約すると、現役時代の消費水準を落とせないことによる「家計の歪み」が深刻な問題として浮上しています。特に目立つのが、次のような声です。
- 「年金生活に入った途端、近所付き合いや趣味のゴルフを削らざるを得ず、外に出るのが億劫になった」(66歳・元金融機関勤務)
- 「妻と二人で外食へ行く回数を減らしたが、日用品や光熱費の高騰スピードが速く、節約の努力が相殺されてしまう」(65歳・自営業OB)
- 「退職金で住宅ローンを完済したものの、手元に残った貯蓄が心もとなく、病気になったら一瞬で破綻する不安がある」(65歳・元商社勤務)
現場取材を通じて見えてくるのは、年金額そのものの多寡以上に、「会社員という組織の後ろ盾を失ったことによる孤独感」と「目減りし続ける資産への心理的ストレス」が連動して起こる『引退クライシス』の実態です。
一般に知られていない盲点|年金を減額させない働き方と繰り下げの損益分岐点
生活費の不足を補うために、現代では65歳以降年金もらいながら働く選択肢が一般的になりました。しかし、ここには制度を知らないと痛手を負う特有の落とし穴が存在します。
在職老齢年金の支給停止基準と2026年の法改正動向
給与を得ながら厚生年金を受け取る場合、注意しなければならないのが「在職老齢年金制度」です。これは、月々の年金支給額(基本月額)と毎月の給料・賞与を12で割った額(総報酬月額相当額)の合計が一定基準を超えると、厚生年金の一部または全額が支給停止となる仕組みです。
在職老齢年金支給停止基準は現在、月額50万円に設定されています(政令改正等による改定基準に基づく)。たとえば、給与が月40万円、厚生年金が月15万円の場合、合計55万円となり基準を5万円オーバーします。このオーバーした分の「2分の1」である月額2万5,000円の年金が支給停止となる計算です。
「働けば働くほど年金を削られる」という不満は根強く、政府内でも労働意欲を阻害しないための緩和議論が進められています。現時点では、合計額を50万円以内にコントロールするよう勤務形態を調整することが、手取りを最大化する有効な自衛策となります。
年金繰り下げ受給損益分岐点の真実
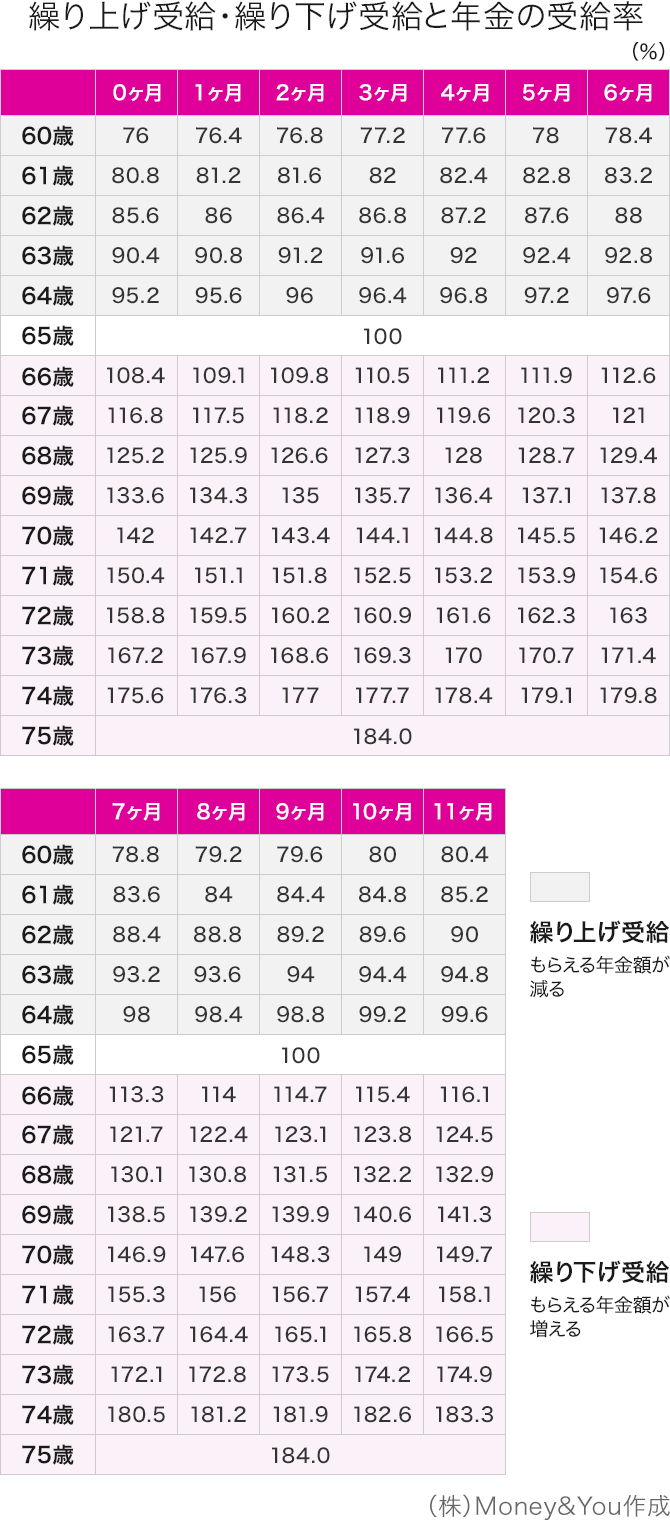
もう一つの重要な判断が、受給開始時期の選択です。年金は65歳で受け取らず、66歳から75歳までの間で受給を先送り(繰り下げ)にすることができます。1カ月繰り下げるごとに0.7%増額され、70歳まで繰り下げれば42%増、上限の75歳まで繰り下げれば84%増という極めて高い増額率が適用されます。この増額率は生涯変わりません。
気になるのは「何歳まで生きれば繰り下げた方が得になるのか」という年金繰り下げ受給損益分岐点です。額面ベースで試算した場合、繰り下げ開始時期に関わらず、受給開始から約11年11カ月(約12年)を経過した時点で、65歳受給開始の累計額を追い抜きます。
- 70歳まで繰り下げた場合:81歳11カ月を迎えた時点で65歳受給開始の総額を逆転。
- 75歳まで繰り下げた場合:86歳11カ月を迎えた時点で逆転。
ただし、ここでも「税金と社会保険料の壁」に留意しなければなりません。年金額面が増加すると、累進課税や保険料段階が引き上げられ、手取りベースでの損益分岐点はさらに1〜2年後ろ倒し(おおむね83歳〜84歳前後)になります。「健康寿命」と「家計の予備資金」を客観的に見極めた上で決断を下すことが求められます。
低所得者を支える年金生活者支援給付金
年金受給額が低い層に対して国が恒常的に上乗せ支給する「年金生活者支援給付金」も見落とせません。年金生活者支援給付金支給要件は主に以下の3点を満たす必要があります。
- 65歳以上の基礎年金受給者であること。
- 同一世帯の全員が市町村民税非課税であること。
- 前年の公的年金等の収入金額とその他の所得の合計が、基準額(単身で約80万円〜88万円以下、年度改定あり)以下であること。
要件に該当した場合、月額およそ5,300円前後(保険料納付済期間に応じて算出)が年金に上乗せされて支給されます。受給権利があるにもかかわらず請求書を提出していない世帯も多いため、送付される申請書類の確認を怠ってはなりません。

【プロの結論】世帯崩壊を防ぐ心理的バウンダリーと失敗しない受給判断
老後マネープランの失敗は、単なる収支計算の狂いにとどまらず、家族関係の破綻に直結する傾向があります。家族社会学の視点から現場の相談事例を検証すると、シニア世代が陥る最大の構造リスクは「成人した子ども世帯との心理的バウンダリー(境界線)の喪失」にあります。
住宅購入資金の過剰な援助、孫への際限のない教育費支援、あるいは非正規雇用に苦しむ子どもの生活費補填など、現役時代の感覚で金銭支援を続けた結果、年金生活に入った親自身が共倒れを起こす「親子共依存による老後破綻」が社会問題化しています。65歳を迎えた段階で、「親の年金は親の命綱であり、子世代への無制限な資金移転は停止する」という明確な境界線を引くことが、家族全体の持続可能性を守る決定的な防波堤となります。
【プロの結論】65歳受給に向いている人・繰り下げを検討すべき人の判断基準
年金を65歳で受け取るべきか、それとも繰り下げて増額を狙うべきか。ファイナンシャルプランニングの観点から導き出した判断基準は明快です。
▼65歳から受給すべき人
- 現役時代を終え、退職後の預貯金や流動資産が数百万円程度と手元資金に余裕がない人。
- 持病や既往症があり、平均余命までの健康維持に不安を抱えている人。
- すでに仕事を完全に引退しており、早期にセカンドライフの自由な時間を謳歌したい人。
▼繰り下げ受給を検討すべき人
- 65歳以降も健康状態が良好で、再雇用や自営などで安定した勤労収入(月20万円以上など)を得られる人。
- 退職金や金融資産が潤沢にあり、年金に手を付けずとも70歳前後まで生活費を賄える人。
- 単身女性など、平均寿命が長く「超長生きリスク」に対する最大級の保険を確保しておきたい人。
【65 歳 年金 いくら】に関するよくある質問(FAQ)
Q1:年金の額面が20万円の場合、実際の手取り額はいくらになりますか?
A1:お住まいの自治体や扶養家族の有無によって多少前後しますが、手取り額はおおむね16万8,000円〜17万3,000円程度(額面の約84%〜87%)になります。健康保険料、介護保険料、所得税、住民税が差し引かれるため、最初から約3万円程度が引かれる前提で家計を設計する必要があります。
Q2:65歳以降も会社員として働きながら年金を満額もらうコツはありますか?
A2:厚生年金の基本月額と給与(賞与を含む総報酬月額相当額)の合計を、在職老齢年金の基準額である50万円以内に抑えることです。勤務時間を短縮して社会保険の加入条件を調整するか、業務委託や個人事業主としての働き方に切り替えることで、年金を1円も減額されずに受け取ることが可能になります。
Q3:国民年金(基礎年金)だけを65歳から受け取り、厚生年金だけを繰り下げることはできますか?
A3:可能です。基礎年金と厚生年金は別々に繰り下げ手続きを選択できます。「基礎年金(月約6.9万円)は日々の生活費として65歳から受給し、厚生年金部分は70歳まで繰り下げて42%増額させる」という柔軟な受給戦略も極めて有効な選択肢となります。
まとめ:今後の動向と失敗しないための判断基準
2026年以降、公的年金制度は少子高齢化の進展に伴い、マクロ経済スライドの長期化や給付水準の調整が続く局面に入っています。「65歳になれば国が十分な生活を保障してくれる」という受動的な姿勢では、予期せぬ税金・社会保険料の天引きやインフレによって生活基盤が揺らぎかねません。
自分の受け取る年金の「手取り実額」を正確に算出し、65歳以降の就労計画や資産の取り崩しペースと有機的に結びつけることが重要です。制度のルールを正しく把握し、無用な減額を避けながら、世帯の実情に即した受給プランを実行していく姿勢こそが、揺るぎないセカンドライフを築くための鍵となります。 (出典: 65 歳 年金 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。