ねんきん定期便が少ない理由は?加入実績に応じた年金額のからくりを徹底解説
誕生月に日本年金機構から届くハガキ「ねんきん定期便」を開封し、そこに印字された「これまでの加入実績に応じた年金額」の少なさに息をのんだ経験はないでしょうか。「1年間でたった数十万円?」「月額換算すると2万〜3万円にしかならない…」と愕然とし、将来の生活に暗雲が立ち込めたような錯覚に陥る現役世代は後を絶ちません。
ネット上の相談掲示板やSNSでも、毎年誕生日を迎えた20代から40代のビジネスパーソンから「年金が少なすぎて老後は絶望的だ」という悲痛な叫びが投稿されます。しかし、その数字を老後に受け取る確定額だと受け取るのは完全な誤解です。この表記には、現行の公的年金制度の表示ルールに基づいた明確な「からくり」が存在します。2026年最新の制度実務と公的データを踏まえ、通知書の正しい読み解き方と、生涯の受給見込額を正確に把握する手順を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満に届く「これまでの加入実績に応じた年金額」は将来の確定額ではなく、作成時点までに納めた保険料の実績のみで算出した「過去の累積額」に過ぎない。
- 要点2:50歳未満と50歳以上で通知書の表示ルールが異なり、60歳まで現在の給与で働き続けた場合の「受給見込額」を知るには「ねんきんネット」での試算が必須となる。
- 要点3:老齢基礎年金と老齢厚生年金の二層構造を把握し、マクロ経済スライドや私的年金とのバランス(心理的・経済的バウンダリー)を整理すれば、根拠のない老後不安は払拭できる。
【愕然のからくり】「これまでの加入実績に応じた年金額」が少なすぎる真相
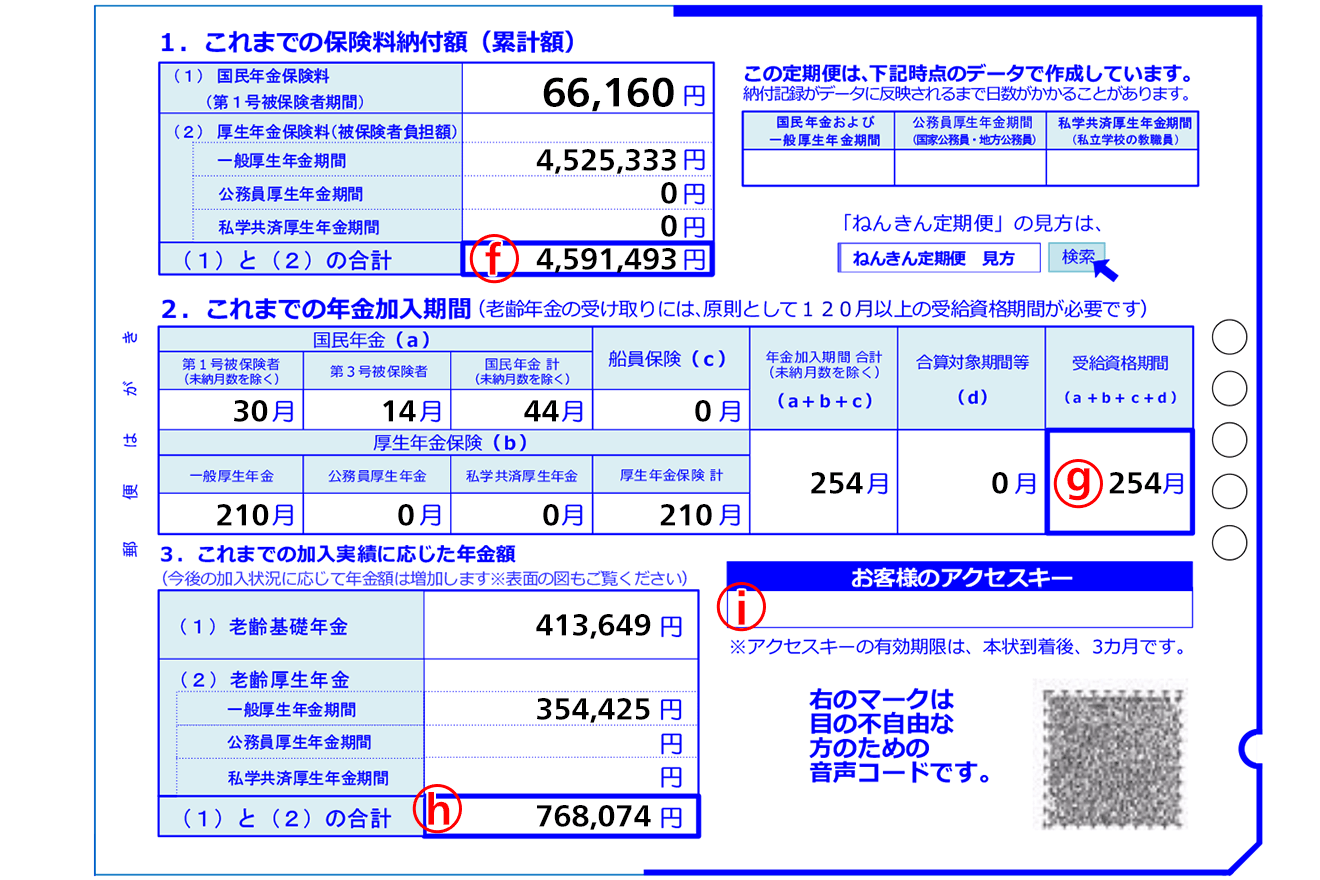
日本年金機構が毎年発行するねんきん定期便を見て多くの人がパニックに陥る最大の要因は、記載されている金額が「将来もらえる年金額」ではなく、「作成時点までに納付した実績だけで計算した年金額」であるという構造的なからくりにあります。
とりわけ50歳未満の加入者に送付されるハガキには、「これまでの加入実績に応じた年金額」という項目が明記されています。これは文字通り、「仮に今すぐ仕事を辞め、60歳まで一切の保険料を納めなかった場合に、65歳以降受け取れる年金の年額」を意味します。つまり、20年、30年と続く将来の納付期間が完全にゼロとして計算されているのです。
例えば、新卒から5年間厚生年金に加入した27歳の会社員の場合、基礎年金部分も厚生年金部分も過去5年分(60か月分)しか反映されていません。年金を満額受け取るための40年間(480か月)のうち、わずか8分の1しか保険料を納めていない段階で算出しているため、年額が20万円程度(月額換算で約1万6,000円)と表示されるのは制度上当然の結果です。決して「定年まで勤め上げても月数万円しかもらえない」という意味ではありません。

【実態検証】利用者の生の声と現場目線で見えたリアル
編集部がSNS、知恵袋、マネー系フォーラムを定点観測したところ、誕生月を迎えるたびに同様の「年金ショック」が繰り返されている現場の実態が浮き彫りになりました。
知恵袋に投稿された30代前半の男性会社員の手記には、制度の不案内が招くリアルな焦燥感が綴られています。「32歳の誕生日に届いた定期便を見たら、年金額が約38万円と書かれていた。月額換算すると約3万1,000円。毎月高い社会保険料が給与から天引きされているのに、老後は野垂れ死ねということなのかと本気で恐怖を感じた」という告白です。この投稿には「私も同じ勘違いをして絶望した」「心臓に悪い書き方をやめてほしい」といった共感の声が多数寄せられていました。
心理学における「フレーミング効果」の観点からも、この表記は利用者に強い損失感と不安を植え付けやすい設計といえます。「過去の積立残高」に過ぎない数字が、将来の給付額を連想させる「年金額」という名目で提示されるため、受け手側は無意識に老後生活の窮窮を想起してしまうのです。制度設計側の「確定していない将来の金額は公認文書に記載できない」という法規的厳格さと、生活者が求める「結局いくらもらえるのか」というニーズとの間に、深刻なギャップが放置されてきた経緯があります。
【50歳未満と50歳以上の決定的な違い】ねんきん定期便の表示ルールと見込額の経緯
ねんきん定期便の表記は、加入者が「50歳」を迎える節目で劇的に変化します。この年齢による境界線を知らないことが、世代間の混乱を助長する主因です。
50歳以上の加入者に届く定期便には、「これまでの加入実績」ではなく、「老齢年金の見込額」が記載されます。これは「現在の給与水準や加入条件のまま60歳まで保険料を納め続けた」と仮定した将来試算額です。そのため、49歳から50歳になった途端、通知書の金額が年額数十万円から150万〜200万円規模へと跳ね上がる現象が起きます。
| 対象年齢区分 | 通知書(ハガキ)の記載名目 | 算出の前提条件 | 編集部の見解・留意点 |
|---|---|---|---|
| 50歳未満 | これまでの加入実績に応じた年金額 | 作成日までに納付済みの保険料のみ(将来の納付はゼロ計算) | 若年層ほど極端に少ない額になる。老後設計の指標には直接使えない。 |
| 50歳以上 | 老齢年金の見込額 | 現在の年収・加入状況が60歳まで継続すると仮定して算出 | 実際の受給額に近い現実的な数字。定年後の生活費シミュレーションに直結する。 |
| 節目の年齢(35・45・59歳) | 封書形式による全期間の詳細履歴 | 年齢に応じた上記算出基準+過去すべての月別納付状況 | 年金記録の漏れや標準報酬月額の改ざんがないか精査する極めて重要な機会。 |
この区分が導入された歴史的経緯には、2007年に発覚した「消えた年金問題」があります。国民の年金不信を払拭するため、日本年金機構は透明性の高い情報開示を義務付けられました。しかし、20代や30代は転職、結婚、独立、昇給など今後のライフコースの変動幅が大きすぎます。公的機関として将来の年収を勝手に仮定した見込額を公式通知に載せることは法的に難しいため、50歳未満には「実績値のみ」を開示するという厳格な方針が定着しました。
【構造の基礎知識】老齢基礎年金と老齢厚生年金の違い&計算方法の詳細
公的年金受給額の計算式を分解すると、日本の年金制度が採用している「2階建て構造」の役割が明確になります。
1階部分にあたるのが日本国内に住むすべての人が加入する「老齢基礎年金(国民年金)」です。20歳から60歳までの40年間(480か月)、すべての保険料を満額納付した場合、受給額は年額約81万6,000円(月額約6万8,000円水準)となります。未納や免除期間があれば、その月数に応じて満額から減額されます。
2階部分にあたるのが会社員や公務員が加入する「老齢厚生年金」です。こちらは納付月数だけでなく、「現役時代の平均給与(標準報酬月額・賞与)」に完全に連動します。主な計算式は以下の通りです。
【報酬比例部分の計算式】
平均標準報酬額(賞与を含む平均月収換算) × 5.481 ÷ 1,000 × 厚生年金加入月数
例えば、大学卒業後の22歳から60歳まで38年間(456か月)、全期間の平均年収が500万円(平均月額約41.6万円)だった会社員の場合、厚生年金の報酬比例部分は「41万6,000円 × 0.005481 × 456」となり、年間約104万円が支給されます。ここに満額近い基礎年金(約81万円)が合算されるため、合計で年額約185万円、月額換算で約15万4,000円が手元に入ります。
定期便に印字された「月額2万円」という数字は、この長期的な掛け算の最初の一歩を切り取った数値に過ぎません。自身の加入期間と平均年収を当てはめれば、将来の概算値は机上でも論理的に導き出せます。
【将来もらえる年金額2026年最新】ねんきんネット受給見込額の試算ガイド
「50歳未満であっても、将来のリアルな受給額を今すぐ把握したい」という現役世代のために提供されている公的ツールが、日本年金機構が運営する「ねんきんネット」です。
マイナンバーカードを用いたマイナポータル連携を行えば、IDやパスワードを個別に管理することなく、数分でログインが完了します。ねんきんネット内の「かんたん試算」や「詳細な条件を設定して試算」を活用することで、ハガキでは確認できない将来のシミュレーションが即座に画面上へ展開されます。
このシミュレーション機能の強みは、以下のキャリアパターンを柔軟に織り込める点です。
- 現在の就労条件を60歳(または65歳・70歳)まで継続した場合の受給額
- 今後の転職で年収が上下した場合の変動予測
- 会社員を辞めて自営業・フリーランス(国民年金第1号)に転身した場合の減額シミュレーション
- 年金の受給開始時期を60歳へ「繰り上げ」、あるいは最大75歳まで「繰り下げ」た場合の増減率
2026年最新の年金改定率を反映したデータベースと直結しているため、民間の概算電卓サイトとは比較にならない精度で、生涯の手取り見通しを算出できます。

一般に知られていない盲点とネットの誤解|マクロ経済スライドと未納リスク
公的年金をめぐっては、インターネット上で「少子高齢化でどうせ破綻する」「若者は払うだけ損をする」といった極端な言説が散見されます。しかし、社会保障制度の実像と公的データを検証すると、ネット上の俗説と制度の実態には決定的な乖離が存在します。
第一の誤解は「制度破綻論」です。日本の年金制度には「マクロ経済スライド」と呼ばれる給付自動調整メカニズムが組み込まれており、現役世代の人口減少や平均余命の伸びに合わせて給付水準の伸びを緩やかに抑制しています。これにより「年金が完全にゼロになる」という破綻事態は回避される構造になっています。給付の実質的な購買力は微減する可能性があるものの、終身で受け取れるインフレ連動の終身年金という民間保険には真似できないセーフティネット機能は維持されています。
一方で、加入者自身が引き起こす見落としがちなリスクが「学生時代の免除・猶予期間の放置」です。学生納付特例制度を利用した期間は、受給資格期間の10年にはカウントされるものの、老齢基礎年金の受給額には一切反映されません。10年以内であれば追納が可能ですが、追納を怠ったまま放置すると、将来受け取る基礎年金が生涯にわたって満額から削られ続けることになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
公的年金の受給見込額を把握した上で、個人の資産防衛として公的制度への上乗せをどう設計すべきか。生活経済および社会保障の観点から明確な判断基準を提示します。
【公的年金の手厚い保障を活用し、現状維持・繰り下げを軸にすべき人】
- 大企業や官公庁に勤務し、厚生年金加入期間が長く、平均年収が比較的安定している人
- 健康状態が良好で、65歳以降も再雇用やフリーランスとして働き続ける意向がある人
- リスクの高い民間投資よりも、国が元本と終身給付を保証する確実性を最優先したい人
【公的年金のみに依存せず、私的年金(iDeCo・NISA)の拡充を急ぐべき人】
- 自営業・フリーランスなど第1号被保険者で、2階部分の厚生年金が存在しない人
- 20代〜30代前半で将来のマクロ経済スライドによる給付率低下を見越している人
- 非正規雇用期間や国民年金の未納・猶予期間が長く、加入月数に不足がある人
社会学的に見れば、過度な老後不安の多くは「制度に対する無知」と「公的制度への過剰な期待」という心理的アンバランスから生じます。公的年金を「生活の最低基盤(ベースライン)」と位置づけ、不足する生活余力分をiDeCoや新NISAなどの私的資産形成で補うという「経済的バウンダリー(境界線)」を意識的に引くことが、不必要なパニックに惑わされない唯一の処方箋です。
【これまでの加入実績に応じた年金額】に関するよくある質問(FAQ)
Q1:30代で「これまでの加入実績に応じた年金額」が25万円でした。将来本当にこれしかもらえないのですか?
A1:将来の金額ではありません。その25万円は、これまでに納めた保険料の実績のみで算出した数値です。今後60歳まで働き続け、厚生年金や国民年金を納め続ければ、納付月数と給与水準に応じて将来の受給額は年額150万〜200万円前後(一般的な会社員の場合)まで着実に積み上がっていきます。
Q2:50歳になったら定期便の記載金額は自動的に跳ね上がるのですか?
A2:跳ね上がります。50歳以降のねんきん定期便は、表示形式が「加入実績に応じた額」から「60歳まで現在の給与で勤め上げた場合の受給見込額」へと切り替わります。これまでの実績に加えて将来納める見込みの保険料が計算に含まれるため、印字される金額は一気に跳ね上がったように見えます。
Q3:年金が少なすぎる原因として、会社側の手続きミスや記録漏れはあり得ますか?
A3:可能性はゼロではありません。特に転職の狭間で国民年金への切り替えが漏れていたり、過去の会社が厚生年金の適用手続きを怠っていたりするケースが稀にあります。節目(35歳・45歳・59歳)に届く封書版の定期便や「ねんきんネット」で過去の月別納付記録を確認し、不自然な未加入期間がないかを必ず照合してください。
Q4:月額換算でどれくらいもらえるかを手っ取り早く知る方法はありますか?
A4:マイナンバーカードを用意して「ねんきんネット」にアクセスするのが最も確実です。「かんたん試算」を実行すれば、現在の年収を維持した場合の65歳時点の年金受給見込額が年額および月額で瞬時に算出されます。
まとめ:数字のからくりを見破り、確かな老後資産設計を
ねんきん定期便に印字された「これまでの加入実績に応じた年金額」は、過去の歩みを示すスナップショットに過ぎず、将来の到達点を示すゴールテープではありません。その仕組みと制度のからくりを理解すれば、誕生月のハガキを見て理由のない不安に苛まれる必要はなくなります。
公的年金は、障害年金や遺族年金というセーフティネットを内包した、生涯途切れることのない終身の生活基盤です。定期便の数字に一喜一憂するのではなく、ねんきんネットを活用して現実的な見込額を把握し、不足分をiDeCoやNISAなどの資産形成で戦略的に埋めていく行動こそが、これからの時代を生き抜く確かな防衛策となります。 (出典: これ まで の 加入 実績 に 応じ た 年 金額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。