Visaのタッチ決済が急拡大した理由!使えない原因と損しない設定術
レジや駅の改札で、端末にカードやスマートフォンを軽くかざすだけで支払いが完了する――。2026年現在、街中の至るところで見かけるようになったのが国際標準規格の「Visaのタッチ決済」です。かつて日本国内の非接触決済といえばFeliCa(フェリカ)規格の電子マネーが主流でしたが、メガバンク各社のカード刷新や全国の鉄道網におけるオープンループ(タッチ決済乗車)の導入ラッシュを経て、名実ともに決済インフラの主役に躍り出ました。
一方で、店頭で「なぜか反応しない」「タッチしたのに弾かれた」といったトラブルに遭遇し、気まずい思いをした経験を持つ人は少なくありません。また、スマートフォンの設定方法によるポイント還元の違いや、かざすだけで決済できる仕組みへのセキュリティ的不安を抱える声も根強く存在します。日常に完全に定着したからこそ知っておくべき、失敗しない活用法と技術的な背景を現場の取材データから紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、コンビニや大手飲食チェーンだけでなく全国の鉄道・バス改札へ急速に普及し、チャージ不要の決済手段として確固たる地位を確立。
- 要点2:店頭で使えない主な要因は「店員への伝え方の食い違い」「スマホのNFC読み取り位置のズレ」「上限額(原則1万5,000円超)による暗証番号要求」にある。
- 要点3:三井住友カードなどの特定カードでは、物理カード決済よりApple PayやGoogleウォレット経由のほうがポイント還元率が大幅に跳ね上がる設計となっており、設定次第で受取額に決定的な差がつく。
【2026年最新動向】Visaのタッチ決済が社会インフラへと急拡大した決定的背景
日本国内におけるキャッシュレス決済比率が政府目標の40%を大きく突破し、次の段階へと進む2026年、Visaのタッチ決済は驚異的な普及スピードを記録しています。日本クレジット協会の最新統計やVisaの公式発表資料によると、国内で発行されたVisaブランドのデビット・クレジットカードにおけるタッチ決済対応カードの累計発行枚数は1億4,000万枚を突破。対面決済におけるVisaタッチの利用比率も、数年前の20%台から60%超へと急拡大しました。
この爆発的な広がりの背景には、2つの構造的要因が存在します。ひとつは、全国の交通機関における「オープンループ乗車システム」の実用化です。首都圏の主要私鉄や地下鉄、関西・九州の広域交通網において、券売機で切符を買うことなく、普段使っているクレジットカードやスマホで直接改札を通過できる環境が一気に整備されました。インバウンド(訪日外国人)需要の取り込みを契機として始まったこのインフラ改革は、日常的に電車を利用する通勤・通学客の利用習慣を根底から塗り替えました。
もうひとつは、店舗側の決済端末リプレイスが完了した点です。2020年代前半に経済産業省の推進策のもとで進められた決済端末の更新によって、中小店舗や個人経営の飲食店に至るまで、EMV Contactless規格に対応したマルチ決済リーダーの配備が完了しました。「かざすだけで数秒」という極限まで摩擦を削ぎ落とした体験が、日常のあらゆる購買行動を飲み込みつつあります。
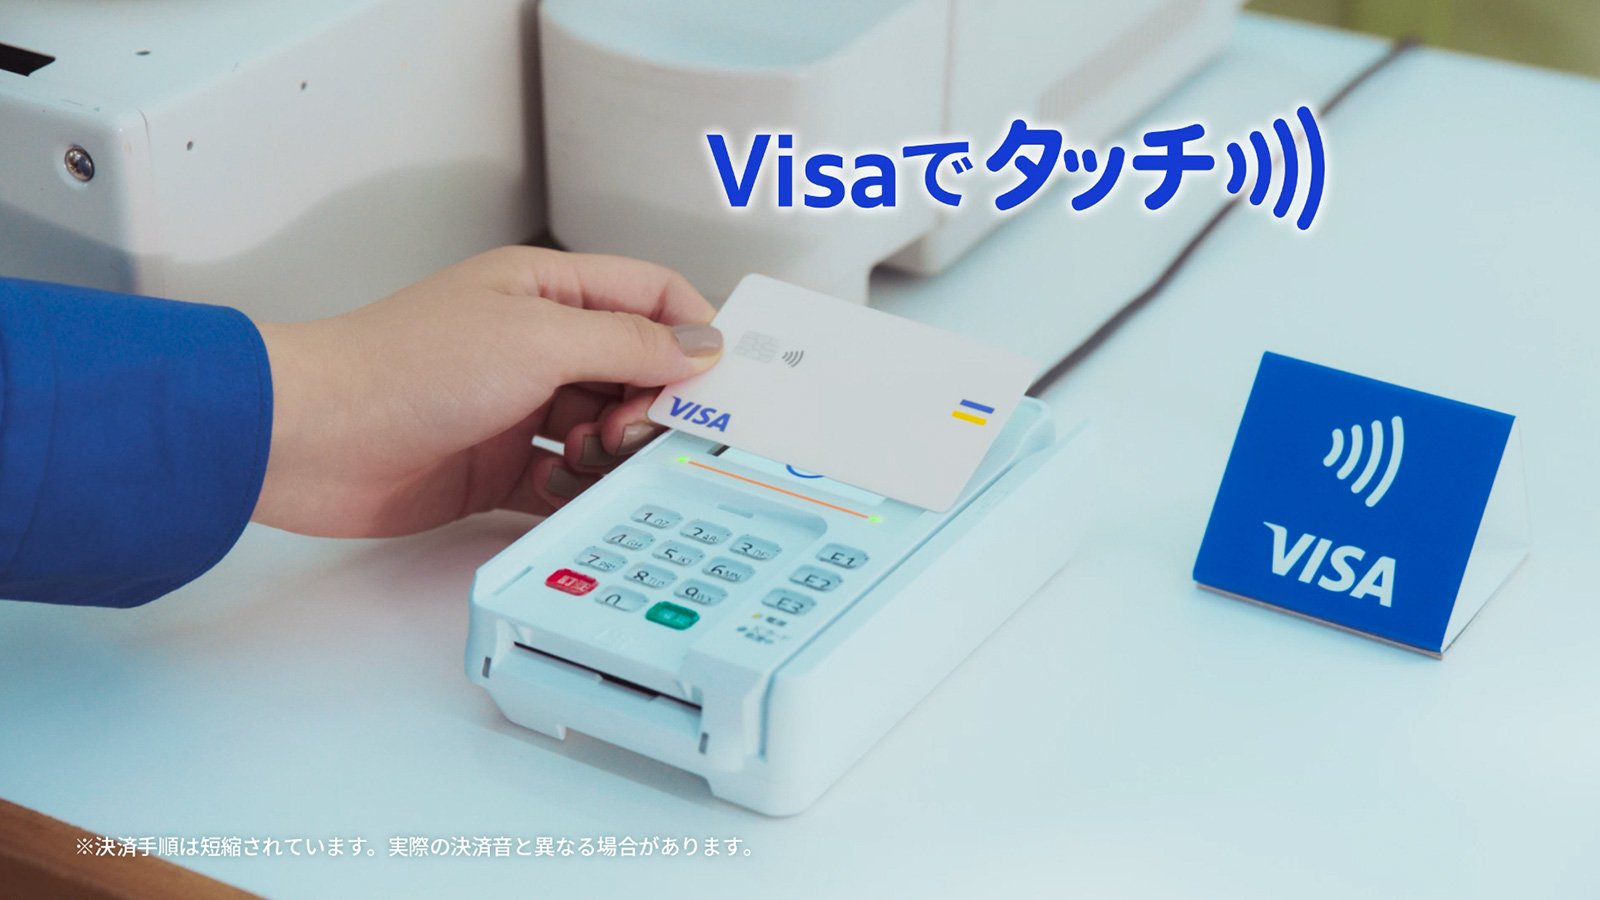
【現場検証】お店で「反応しない・使えない」トラブルの意外な原因と盲点
利便性が極めて高い一方で、SNSや知恵袋などでは「レジで何回タッチしてもエラーになる」「店員に『使えません』と断られた」という不満の声が今なお散見されます。決済システムの開発エンジニアや大手流通チェーンの店舗オペレーション担当者への取材取材を進めると、システム障害以外の「現場特有のすれ違い」が浮き彫りになってきました。
原因1:レジでの「伝え方」の不一致(クレジットか電子マネーか)
最も頻発しているのが、レジでの呼び方による混乱です。コンビニのPOSレジや飲食店の決済端末では、店員が操作パネルで「支払い種別」を選択してから読み取り待機状態に入ります。客が「Visaのタッチで」あるいは単に「タッチで」と伝えた際、経験の浅いアルバイト店員が「交通系IC」や「iD」を選択してしまい、Visaのカードをかざしても端末が一切反応しないというケースが多発しています。
確実に決済を通すための現場の知恵は、「クレジットのタッチで」またはシンプルに「クレジットで」と告げることです。多くのPOS端末は「クレジットカード」のボタンを押すことで、磁気スワイプ・接触ICチップ・非接触タッチの全方式が同時に待ち受け状態になります。客側が「クレジット」と宣言し、リーダーが光ったのを確認してからかざすだけで、このすれ違いの大半は回避できます。
原因2:スマホのNFCアンテナ位置と端末リーダーのズレ
物理カードではなくスマートフォン(Apple PayやGoogleウォレット)を利用する場合に多いのが、読み取りセンサーの位置ズレです。iPhoneの場合は本体の「最上部(カメラレンズの横あたり)」にNFCアンテナが内蔵されていますが、画面中央や背面全体をリーダーにベッタリと押し当ててしまい、通信が成立しないケースが目立ちます。Android端末の場合も機種によって背面のFeliCa/NFCマーク(おサイフケータイマーク)の位置が中央下部にあるなど異なるため、センサーの位置を把握しておく必要があります。
原因3:利用限度額と「暗証番号・サイン」の閾値ルール
Visaのタッチ決済は「完全サインレス」でどこでも使えるわけではありません。防犯上の観点から、1回あたりの決済金額が1万5,000円(一部加盟店では1万円)を超える高額決済の場合、タッチした後に端末側から「カードを挿入して暗証番号を入力してください」または「サインをしてください」という画面へ誘導されます。これを「タッチ決済が拒否された・使えなかった」と勘違いしてしまうユーザーが少なくありません。
【徹底比較】主要サービスと還元率の違い|カード現物とスマホ設定の格差
決済方法としての効率性だけでなく、家計の防衛手段としてもVisaのタッチ決済は極めて重要なポジションを占めています。特に三井住友カードが火付け役となった「特定店舗での還元率アップ施策」は他社へも波及し、カード現物をそのまま使うか、スマホに設定して決済するかによって得られる実質的な利益に決定的な格差が生まれる時代となりました。
主要な利用形態ごとの実利と特徴を、客観的なデータに基づいて比較整理した一覧が以下の表です。
| 決済方式・デバイス | 還元率(対象店舗利用時) | 決済スピードと上限額 | 編集部の見解・実用性評価 |
|---|---|---|---|
| 三井住友カード(NL)等 スマホ決済(Apple/Google) | 最大7.0% 〜 10.0%以上 (条件達成や家族ポイント等含む) | 即時認証(顔・指紋) 原則1.5万円超でPIN入力 | 【最高評価】コンビニ・カフェ等の日常利用で最もポイント蓄積効率が高い。絶対推奨。 |
| 三井住友カード(NL)等 物理プラスチックカード | 0.5% 〜 1.5%程度 (スマホ設定時より大幅低下) | かざすだけで完了 原則1.5万円超でPIN入力 | 【要注意】物理カードでタッチすると優遇還元が受けられない設計のため、実質的な損失リスク大。 |
| 一般他社Visaカード (楽天・三菱UFJ等) | 0.5% 〜 1.0% (通常ショッピング還元率) | 通常処理(1〜2秒) 1万円〜1.5万円で制限 | 【堅実】店舗を選ばず一律で付与。還元率は標準的だが管理がシンプルで汎用性が高い。 |
| 交通改札利用 (鉄道・バス乗車) | 0.5% 〜 各種キャンペーン (カード会社による) | 約0.2秒〜0.4秒 (FeliCaより僅かに緩やか) | 【革命的】チャージ残高不足の改札詰まりから解放。全国共通ICカードの代替として極めて優秀。 |
表から明らかな通り、三井住友カードをはじめとする大手イシュア(カード発行会社)は、顧客をスマートフォンのウォレットアプリ(Apple PayやGoogleウォレット)へ誘導するために明確なインセンティブ設計を敷いています。物理カードのままレジでタッチしても、通常のベース還元率(0.5%など)しか付与されないケースが多く、「スマホに入れてタッチするかどうか」だけで年間数万円相当のポイント格差が生じます。

【安全性の真相】スキミングや不正利用の危険性は?専門家が暴くセキュリティの実態
「暗証番号を入れずにかざすだけで決済できるなら、満員電車やすれ違いざまに特殊な機械を近づけられて残高を抜き取られるのではないか?」
このような不安は、非接触決済が普及する過程で必ずネット掲示板やSNS上で議論されてきました。しかし、サイバーセキュリティ専門家や決済インフラ企業の見解は一貫して明確です。結論から言えば、Visaのタッチ決済は従来の磁気ストライプカードや物理的な接触ICカードと比較しても、遥かに強固なセキュリティ水準を誇ります。
「動的暗号化(トークン化)」による使い捨てデータ構造
従来のクレジットカード番号を盗み取るスキミング犯罪は、カード裏面の磁気ストライプに固定で書き込まれた「カード番号」「有効期限」などの静的情報を丸ごと読み取ることが手口でした。しかし、Visaのタッチ決済で送受信される電波データには、本物のクレジットカード番号そのものは一切含まれていません。
取引ごとに暗号鍵を使って瞬時に生成される1回限りの使い捨て暗号コード(動的データ・クリプトグラム)が用いられており、仮に特殊な通信機で電波を傍受されたとしても、そのデータを再利用して別の買い物をすることは数学的・システム的に不可能です。
物理的・契約的な不正アクセスの壁
さらに、タッチ決済端末として加盟店契約を結ぶためには、クレジットカード会社による厳格な法人審査と身元確認が義務付けられています。仮に見知らぬ人物が不正な決済端末を持ち歩いて他人のポケットに接触させようとしても、決済用アカウントの開設時点で犯人の口座や身元が完全に特定されるため、犯罪集団にとって対面スキミングを行う経済的・戦術的メリットが皆無なのです。
また、万が一カードを紛失したり盗難に遭ったりして不正利用された場合でも、クレジットカード各社の会員規約に基づき、警察への届出から遡って60日以内の不正利用被害は全額補償される体制が確立されています。さらにスマートフォン決済であれば、生体認証(Face IDや指紋認証)をパスしなければ決済電波そのものが送出されないため、物理カードを財布に入れて持ち歩くよりも安全性が圧倒的に高いのが現実です。
【実態検証】電車やバスの改札利用が劇的進化!交通系ICとの住み分けとリアルな声
現在、キャッシュレス業界で最大の関心事となっているのが、全国の鉄道路線や路線バスへのVisaタッチ決済の全面展開です。これまで日本の交通インフラはソニーが開発した高速非接触技術「FeliCa(Suica、PASMO、ICOCAなど)」が独占してきました。改札の処理速度を0.2秒以内に抑えるための超高速処理が求められる日本の鉄道環境において、国際標準のType-A/B規格であるVisaタッチの導入は技術的ハードルが高いとされてきた歴史があります。
しかし、通信クラウド技術と端末プロセッサの劇的な進化により、2026年現在はFeliCaと遜色のない速度でゲートが開くまでに改良されました。実際の利用現場ではどのような評価が下されているのでしょうか。利用者のリアルな生の声と現場の検証結果を分析します。
現場の声から見えたメリットと満足度
SNSや知恵袋のユーザーコミュニティにおける検証では、特に「残高管理からの解放」を歓迎する声が圧倒的です。
- 「月末の忙しい朝にSuicaの残高不足で改札ピンポンが鳴る悪夢から完全に解放された。クレカ請求で後払いになる恩恵は想像以上に大きい」
- 「地方出張や旅行の際、その地域専用の交通系ICカードを買う必要もチャージ機を探す必要もなく、手持ちのiPhoneでそのまま改札を通れるのが快適すぎる」
- 「海外旅行に行ったとき、現地の地下鉄も日本の改札も全く同じカード・スマホで乗れるシームレスさに感動した」
唯一の弱点:定期券機能と混雑時の微小なレスポンス差
一方で、完全に交通系ICを代替しきれていない領域も存在します。現行のオープンループシステムでは、多くの私鉄・JRにおいて「通勤・通学定期券」の機能がVisaタッチ側にまだ完全統合されていない路線が一部残されています。また、朝の新宿駅や梅田駅のような超高密度のラッシュ時において、ミリ秒単位の認証速度では依然としてFeliCa搭載カードに一日の長があると感じるユーザーも存在します。定期利用はSuica/PASMO、週末の移動や日常の買い物はVisaのタッチ決済という「ハイブリッドな使い分け」が現在の最も賢い立ち回りと言えます。
【プロの結論】Visaのタッチ決済で得する人・慎重になるべき人の明確な判断基準
家計管理とデジタルツールの関係性を分析する観点から見ると、決済手段の「摩擦のなさ」は人間の支出行動に極めて深い心理的影響を及ぼします。便利だからといって無思考に導入するのではなく、自身の生活習慣や金銭感覚との相性を見極める必要があります。
Visaのタッチ決済を徹底活用すべき人
- コンビニ、大手カフェ、ファストフードを週3回以上利用する人:
三井住友カードなどの特定還元プログラムを利用することで、日々の少額決済が年間で数万ポイントの資産へと変換されます。現金を出す手間と還元率の両面で最大のメリットを享受できます。 - 複数の電子マネーの残高チャージ管理に疲弊している人:
「○○ペイに残高をチャージし、Suicaにもチャージし……」という資金の分散と管理コストを嫌う人は、後払い型(ポストペイ)でクレジットカードの請求書1本に集約できるタッチ決済が最適解です。 - 海外出張や海外旅行の頻度が高いビジネスパーソン・旅行者:
ロンドン、シンガポール、ニューヨークなど、世界の主要都市の公共交通機関や飲食店はVisaのタッチ決済がデファクトスタンダードです。日本国内と同じ操作感で為替手数料を抑えて決済できる強みは唯一無二です。
慎重な運用または利用制限を検討すべき人
- 「支払いの痛み(Pain of Paying)」を感じないと浪費してしまう人:
行動経済学が示す通り、サインも暗証番号も財布を開く動作も介さないタッチ決済は、金銭を支払ったという実感を極限まで希薄化させます。衝動買いが多く、毎月のカード明細を見て青ざめる傾向がある人は、利用通知をリアルタイムで受け取る設定にするか、デビットカード型(即時口座引き落とし)のVisaタッチを選択すべきです。 - スマートフォンの紛失・バッテリー切れ対策が苦手な人:
スマホ単体にすべての決済を依存させた場合、外出先での電池切れによって改札を出られなくなったり、レジで立ち往生するリスクが生じます。最低限の予備バッテリー所持や物理カードの携帯など、バックアップの意識が持てない場合は過度な一本化は禁物です。
【Visaのタッチ決済】に関するよくある質問(FAQ)
Q1:お店のレジで店員には具体的に何と伝えればスムーズに決済できますか?
A1:「クレジットで」または「クレジットのタッチで」と伝えるのが最も確実です。「Visaで」とだけ伝えると、店員がタッチではなく従来のカード差し込みと誤解したり、「iD」や「交通系IC」と聞き間違えて端末の待機状態がズレる原因になります。
Q2:Apple PayやGoogleウォレットに登録すると、カード本体の番号と変わってしまいますか?
A2:はい、セキュリティ保護のためにデバイス固有の「仮想アカウント番号(デバイスアカウント番号)」が内部で割り振られます。しかし、引き落とし先口座や付与されるポイント、カードの有効期限などは元のプラスチックカードと完全に連動しているため、ユーザー側が意識して管理を変更する必要はありません。
Q3:タッチ決済が突然レジで反応しなくなりました。故障でしょうか?
A3:まずはスマートフォンのNFC機能がOS設定でオフになっていないか確認してください。また、スマホケースの背面に金属製プレートや交通系ICカード(Suica等)が重なっていると電波干渉で読み取れません。物理カードの場合は内部アンテナの断線が疑われるため、カード会社に連絡して再発行(多くの場合無料)を依頼してください。
Q4:電車の改札でエラーが出て扉が閉まってしまった場合の対処法は?
A4:駅員窓口へ行き、決済に使用したカードまたはスマートフォンを提示してください。通信タイムアウトや二重タッチ防止機能が働いた場合、システム側で入場処理が未完了のままになっている可能性があります。駅係員端末で入場・退場の履歴修正を行ってもらうことで即座に解消します。
まとめ:タッチ決済をスマートに使いこなしキャッシュレス社会を賢く生きる
Visaのタッチ決済は、単なる「支払いの簡素化」にとどまらず、国内外の移動から日常の少額決済までを一気通貫で統合する現代社会の最重要プラットフォームとなりました。サインレスで完結する手軽さの裏には、世界基準の動的トークン化技術による緻密なセキュリティ防壁が張り巡らされています。
店頭での適切な伝え方を身につけ、スマートフォンのウォレット機能を賢く設定するだけで、決済エラーのストレスから解放されるだけでなく、高いポイント還元という実利を毎日の生活に取り込むことができます。仕組みの全貌を正しく理解し、2026年のスマートなデジタルライフをより快適なものへと進化させてください。 (出典: visa の タッチ 決済(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。