イオン銀行の金利は本当にお得か?改悪の真相と2026年最新攻略法
日本銀行の政策修正に伴い、メガバンクやネット銀行が預金金利の引き上げ競争を展開する2026年現在、生活防衛の要として預け入れ先の見直しを進める生活者が急増しています。その中で常に熱い視線を集めているのが、流通大手イオングループの金融中核を担うイオン銀行です。
日常の買い物でお馴染みの商業施設に直結した利便性を誇る一方、ネット上では「過去の制度変更で改悪された」「ステージ条件が厳しくて最高金利に届かない」といったシビアな口コミも散見されます。本稿では、流通ジャーナリズムと金融市場分析の双方の視点から、イオン銀行の預金金利や住宅ローンの実態、そして恩恵を極限まで引き出すための具体的戦略を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の普通預金金利は「イオン銀行Myステージ」の活用が鍵であり、最大年0.15%〜0.20%水準を狙える設計。
- 要点2:過去に「改悪」と騒がれた背景には一律高金利からスコア制への移行があり、放置利用では恩恵が薄れる二極化構造が存在する。
- 要点3:日常的にイオングループを利用する世帯にとっては、店舗割引やWAON連携を含めた「実質利回り」で他行を圧倒する破壊力を持つ。
【2026年最新】イオン銀行の金利水準とMyステージの仕組みを徹底解剖
2026年現在の金融情勢において、イオン銀行 金利 2026年最新の動向は預金者にとって無視できない指標です。特に注目すべきは、日常の資金決済口座として機能するイオン銀行 普通預金金利の階層構造にあります。大手メガバンクの普通預金金利が引き上げられた現在でも、イオン銀行は独自の優遇プログラム「イオン銀行Myステージ」を連動させることで、他行を上回る優遇レートを提示しています。
イオン銀行Myステージは、対象取引によって付与される「イオン銀行スコア」の合計点数に応じて、毎月のステージ(ブロンズ・シルバー・ゴールド・プラチナ)が決定される仕組みです。最上位となるプラチナステージに到達すれば、普通預金としてはトップクラスの好金利が適用されるだけでなく、他行宛振込手数料や他行ATM利用手数料の無料回数が大幅に拡大します。
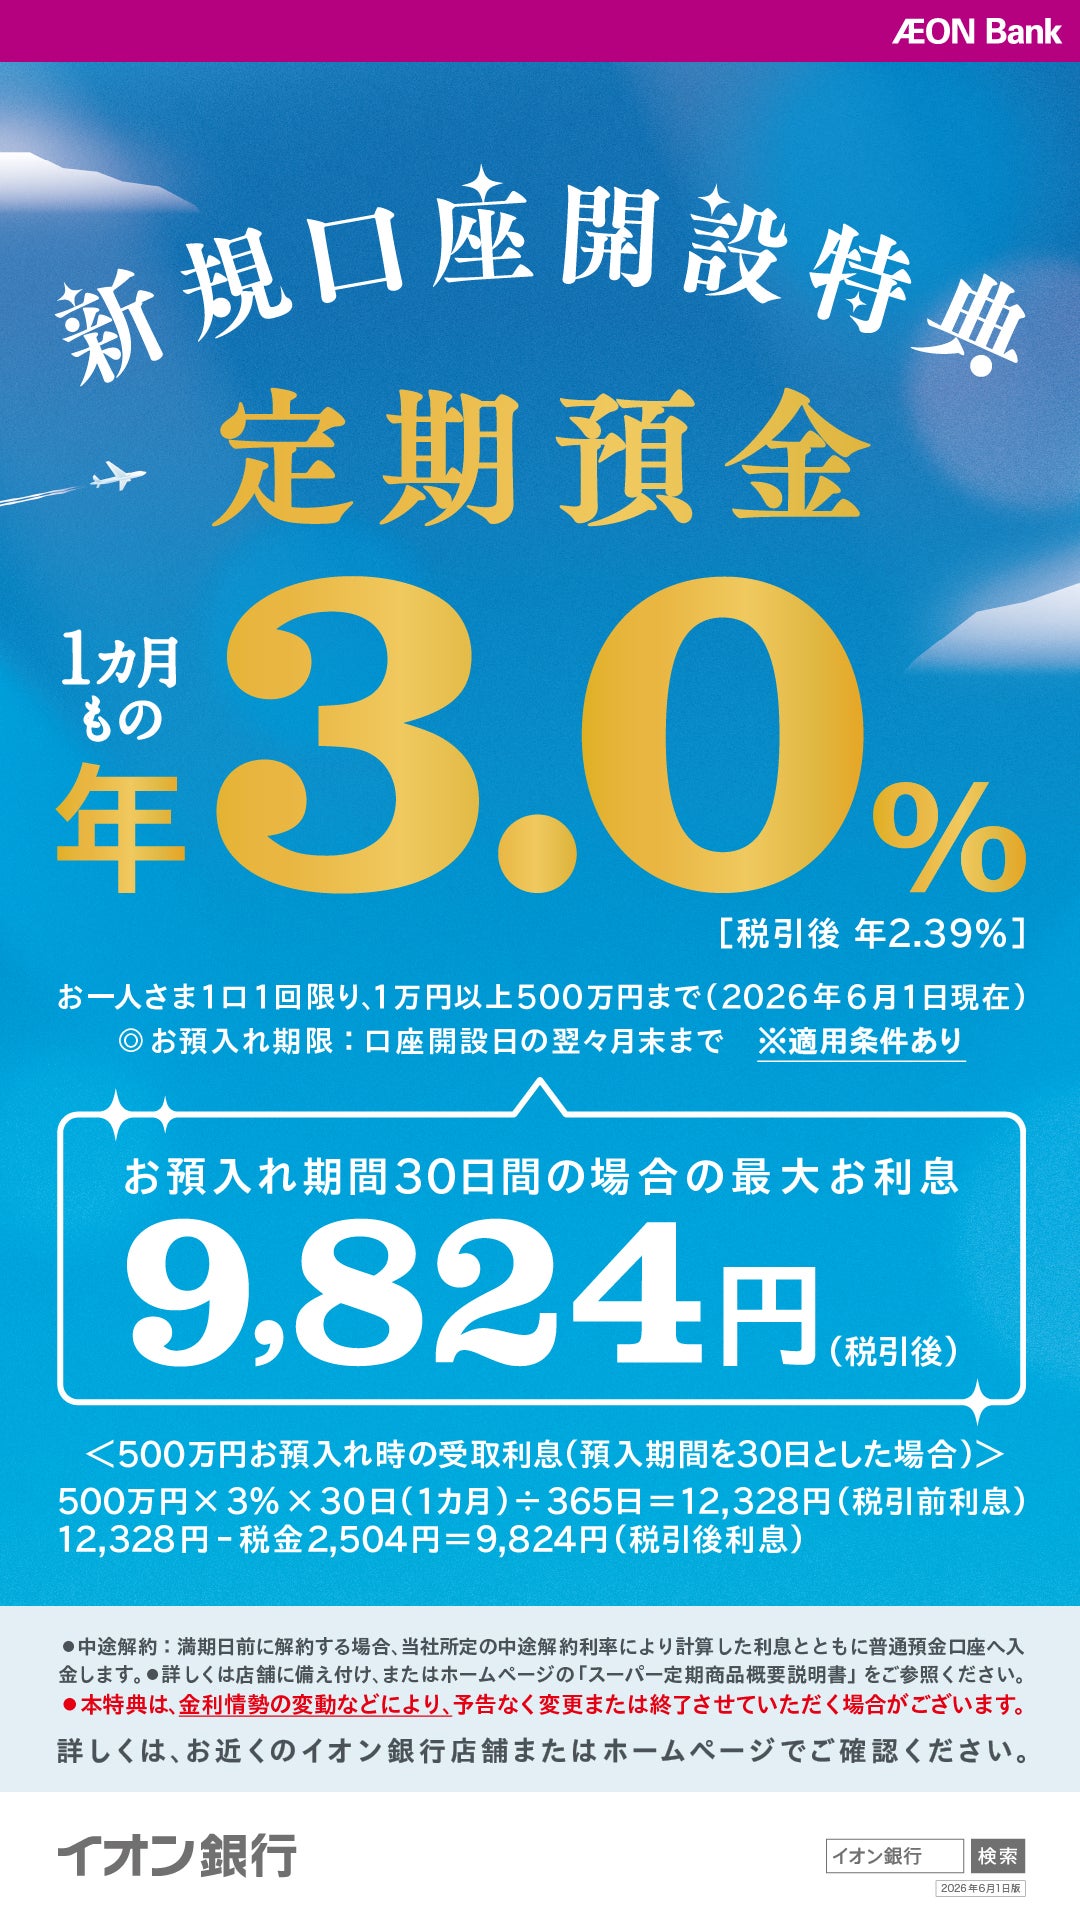
一方、まとまった待機資金を運用するイオン銀行 定期預金 金利についても、ボーナス時期に展開されるイオン銀行 特別金利 キャンペーンの存在感が際立ちます。市場金利の上昇局面において、3か月もの・1年もの・3年ものなどの定期預金に特別上乗せ金利が設定されるケースが多く、リスクを取りたくない預金者の受け皿として盤石な人気を誇っています。

【他行比較】ネット銀行・大手メガバンクとの金利&実質利回り対決
単独の金利スペックだけでなく、ライバル関係にあるネット専業銀行や大手メガバンクとの力関係を客観的に把握することが重要です。イオン銀行 他行比較 評判を精査すると、金利単体での競争に加え、ポイント還元や生活密着型の付帯サービスを含めた「トータルバリュー」で評価が分かれている実態が見えてきます。
| 金融機関名 / 口座種別 | 普通預金金利(適用条件) | 定期預金(1年もの目安) | 編集部の見解・評価 |
|---|---|---|---|
| イオン銀行(プラチナ) | 年0.15%〜0.20% (Myステージ150点以上) | 年0.25%〜0.40% (CP時上乗せあり) | イオングループ利用頻度が高い層には最強クラス。買い物割引との相乗効果が絶大。 |
| 楽天銀行 | 年0.18%〜0.20% (楽天証券連携マネーブリッジ) | 年0.20%〜0.30% | 証券口座連携のみで高金利が適用される手軽さが強み。楽天経済圏ユーザー向き。 |
| 住信SBIネット銀行 | 年0.15%〜0.20% (SBIハイブリッド預金など) | 年0.25%〜0.35% | アプリ操作性と自動振込・自動入金などの利便性が極めて高く、資産形成層に支持。 |
| 大手メガバンク3行 | 年0.10%〜0.12% (無条件適用) | 年0.15%〜0.25% | 支店・インフラの安心感はあるが、還元率や付帯特典の旨味はネット勢に一歩譲る。 |
データが物語る通り、イオン銀行のプラチナステージ金利は他行の証券連携優遇金利と肩を並べる水準にあります。ただし、証券口座の開設だけで優遇される楽天銀行やSBIグループとは異なり、イオン銀行で最高金利を維持するには「継続的な利用スコア」が求められる点に大きな違いがあります。
「金利改悪」と騒がれた理由とは?過去の制度変更と隠された本質
インターネットの検索窓やSNSで「イオン銀行」と打ち込むと、サジェストに「改悪」の文字が浮上します。このイオン銀行 金利 改悪 理由には、過去に行われた大規模なルール変更の歴史が関係しています。
かつてのイオン銀行は、口座を開設してイオンカードセレクトを保有するだけで、誰でも無条件に普通預金金利「年0.10%〜0.12%」という破格の優遇を受けることができました。しかし、低金利環境の長期化と預金量急増に伴い、同行は「イオン銀行Myステージ」というスコア制へと舵を切りました。これにより、何のアクションも起こさない放置口座の金利はベースラインまで引き下げられ、最上位ステージを維持できない一般ユーザーの間で「実質的な改悪」という不満が一気に噴出した経緯があります。
しかし、制度の本質を冷徹に見極めれば、これは無作為な改悪ではなく「優良顧客へのリソース集中」に他なりません。イオン銀行 プラチナステージ 達成条件(150点以上)やゴールドステージ(100点以上)の配点テーブルを理解し、生活インフラの一部として組み込んでいる層にとっては、依然としてトップクラスの還元率を享受できる仕組みが堅持されています。

【実態検証】利用者の生の声とイオンカードセレクトで金利を最大化する裏ワザ
実際の利用者はどのような工夫でステージを攻略しているのでしょうか。SNSや家計管理コミュニティで共有されている生の声を分析すると、無理なく点数を積み上げる確固たるセオリーが存在します。
その中核を担うのが、クレジットカード・キャッシュカード・電子マネーWAONが一体となったイオンカードセレクト メリットの徹底活用です。カード契約そのもので付与されるスコアに加え、以下の自動化ルーティンを構築することで、労力をかけずにイオン銀行 Myステージ ランク条件をクリアする手法が定着しています。
- イオンカードセレクトの契約:保有するだけで毎月10点が自動付与。
- 電子マネーWAONのオートチャージ利用:月1回以上の利用で10点、さらにチャージ時のポイント2重取りが成立。
- イオンカード利用代金の引き落とし:公共料金や普段の買い物代金を決済し、口座振替されることで最大40点〜100点(利用額に応じる)。
- 給与受取口座への指定:給与振込実績を作ることで毎月30点を獲得。
- イオン銀行PayBや投信積立の併用:少額のつみたてNISA・投信自動積立(月1,000円〜)を設定するだけで30点〜40点が加算。
現場のリアルな証言として、「給与受取+カード決済+WAONオートチャージ+少額積立」を一度設定したユーザーからは、「毎月何も意識せずともプラチナまたはゴールドを維持できている」「イオンでの買い出しと連動して年間数千円相当の利息とポイントが勝手に貯まる」といった高評価が多数を占めています。受動的に待つのではなく、自動化の仕組みを設計できるかどうかが決定的な分水嶺となります。
イオン銀行住宅ローンの金利推移と変動金利引き上げによる家計への影響
預金金利と並び、マイホーム購入者から高い注目を集めているのがイオン銀行 住宅ローン 金利 推移です。日本銀行の利上げ局面に伴い、2026年の市場では各行の変動金利の引き上げ競争と優遇幅の調整が続いています。
多くの住宅ローン契約者が懸念するのがイオン銀行 変動金利 引き上げ 影響ですが、イオン銀行の住宅ローンには他行には真似できない独自の防衛策が備わっています。それが、完済までイオングループでの買い物が毎日5%オフになる特別優待「イオンセレクトクラブ」の存在です。
仮に市場金利の上昇によって毎月の返済額が数千円単位で増加したとしても、年間100万円の買い物をイオングループで行う家庭であれば、年間5万円(月あたり約4,166円)のキャッシュバック効果が生まれます。実質的な金利上昇分を日用品・食料品の割引で相殺できる構造は、物価高と金利上昇が同時進行する2026年の経済環境下において、他行にはない強固な家計ディフェンス機能を発揮しています。
口座開設のデメリットと後悔しないための選別基準
どれほど優れたサービスであっても、万人に適合する金融機関は存在しません。後悔を防ぐためには、事前にイオン銀行 口座開設 デメリットを正確に把握しておく必要があります。
最大のデメリットは、「イオン系列の商業施設を生活圏に持たない人にとっては旨味が極端に少ない」という点です。実店舗のイオンやマックスバリュ、ミニストップを使わず、WAON決済もしないユーザーの場合、Myステージのスコア加算が困難を極め、低金利のまま放置されるリスクが高まります。また、投資信託や外貨預金のラインナップ数や取引ツールの機能性においては、ネット証券大手に軍配が上がります。
【プロの結論】経済圏の生活動線から見出すべき合理的な判断基準
行動経済学や生活防衛の観点から導き出される、利用推奨ターゲットの明確な判断基準は以下の通りです。
- 絶対に選ぶべき人:
- 週に1回以上、イオン、マックスバリュ、まいばすけっと等で買い物をする家庭。
- 給与受取口座の変更が可能で、カード決済をイオンカードセレクトに集約できる人。
- 日常の買い物割引(5%オフ等)と預金利息を合算した「生活全体のトータル利回り」を最大化したい人。
- 慎重になるべき・他行を選ぶべき人:
- 生活圏にイオン系列店舗が一切なく、完全にオンライン完結型のシンプルな高金利(証券連携型など)を求める人。
- 口座の初期設定や各種引き落としの集約作業を「面倒」と感じてしまう人。
- クレジットカードの発行を希望せず、純粋な預金機能のみを単体で利用したい人。
【イオン 銀行 金利】に関するよくある質問(FAQ)
Q1:Myステージのランクは一度達成すればずっと維持されますか?
A1:いいえ、毎月末日時点の取引実績に基づいて翌々月のステージが判定される「月更新制」です。ただし、給与受取やクレジットカードの固定費引き落とし、投信自動積立などを一度設定しておけば、毎月自動的にスコアが加算されるため、無理なく高ランクをキープできます。
Q2:普通預金金利と定期預金金利はどちらを優先して利用すべきですか?
A2:普段使いの生活資金や近い将来使う予定のある流動資金は、プラチナステージを適用させた普通預金に置いておくのが最も効率的です。一方、1年以上使う予定のない余剰資金については、夏・冬のボーナス期に開催される「特別金利キャンペーン」の定期預金を狙って預け入れるのが賢明な使い分けです。
Q3:イオン銀行のキャッシュカードはどこのATMで無料で使えますか?
A3:全国のイオングループ店舗やミニストップに設置されたイオン銀行ATMであれば、365日24時間、何度でも入出金手数料が無料です。また、提携するみずほ銀行やゆうちょ銀行のATMでも所定の時間内であれば無料で利用でき、Myステージ特典により他行ATMの無料引き出し枠も付与されます。
まとめ:イオン経済圏を味方につけて資産防衛を
2026年という「金利のある世界」への回帰局面において、金融機関選びは単なる預け先の決定にとどまらず、家計の購買力そのものを左右する戦略的決断となっています。
イオン銀行が提供する金利体系は、単体の利率スペックを競うだけでなく、商業流通と金融が融合した「生活密着型のリターン」に真の価値があります。過去の制度改定を正しく理解し、自らのライフスタイルに合致しているかを見極めた上で活用すれば、これほど頼もしい生活防衛のパートナーはありません。自身の生活動線を見直し、日々の買い出しと預金管理を合理的に一体化させていくことが、これからの時代を賢く生き抜く鍵となります。 (出典: イオン 銀行 金利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。