後期高齢者保険料はなぜ急増?2026年最新改定と年金天引きの真実
「年金の振込通知書を見るたびに、手取りが減っていてため息が出る」「75歳を迎えた途端、医療保険の仕組みが変わり負担の重さに驚いた」――こうした切実な声が、全国のシニア世代やその家族から噴出しています。日本の医療財政が歴史的な転換期を迎えるなか、75歳以上のすべての高齢者が加入する後期高齢者医療制度の保険料は、かつてないペースで見直しと負担増の圧力を受けています。
団塊の世代がすべて75歳以上の後期高齢者となった現在、社会保障費の膨張は限界に達しつつあります。なぜ毎年のように手取りが削られるのか、2026年に向けてどのような制度改定が進められているのか。本稿では、複雑怪奇な保険料の計算構造や年金天引きに潜むタイムラグの落とし穴、見逃せない減免措置の最新条件まで、現場の取材データと客観的エビデンスをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024〜2025年度の大改革に続き、後期高齢者医療制度 2026年最新ニュースの焦点は医療費急増に伴う各広域連合の料率見直しと高所得層の負担上限引き上げにある。
- 要点2:後期高齢者保険料の計算方法は全員一律の「均等割」と前年所得に応じた「所得割」の合算であり、年金収入が一定ラインを超えると後期高齢者医療費 窓口負担割合 2割とダブルの打撃を受ける。
- 要点3:75歳到達直後は年金天引き(特別徴収)されず納付書(普通徴収)が届くため未納に要注意。生活困窮時には後期高齢者保険料 減免制度や均等割軽減の申請が生命線となる。
【2026年最新】後期高齢者保険料の値上げ理由と制度を取り巻く決定的な現実
医療機関の窓口や自治体の窓口でシニア層の困惑が広がっている最大の要因、それは後期高齢者保険料 値上げ理由の構造が「少子高齢化のツケ」と直結している点にあります。厚生労働省の統計資料や財政検証を紐解くと、75歳以上の人口急増に伴い、後期高齢者の医療給付費は年々右肩上がりを続け、年間20兆円規模へと迫っています。
後期高齢者医療制度の財源構成は、約5割が公費(国・都道府県・市区町村の税金)、約4割が現役世代からの「後期高齢者支援金」、そして加入者本人が支払う保険料が約1割という極めて危ういバランスの上に成り立っています。現役世代の手取り減少や社会保険料負担が限界に達した結果、政府は「負担能力に応じた全世代型社会保障」へのシフトを断行しました。2024年度から段階的に導入された出産育児一時金の費用支援への拠出義務化や、高所得層の負担上限(賦課限度額)引き上げが、いま家計へ重くのしかかっています。
都道府県ごとに設置された後期高齢者医療広域連合 保険料率改定は原則として2年ごとに実施されており、2026年度はまさにその見直しの節目にあたります。医療給付費の伸び率が事前の試算を上回っている地域では、所得割率や均等割額の再引き上げが不可避の情勢となっており、これが「年金の手取りが毎年削られていく」という現場の実感を生み出す元凶となっています。

仕組みを完全解剖|後期高齢者保険料の計算方法と所得割・均等割のリアル
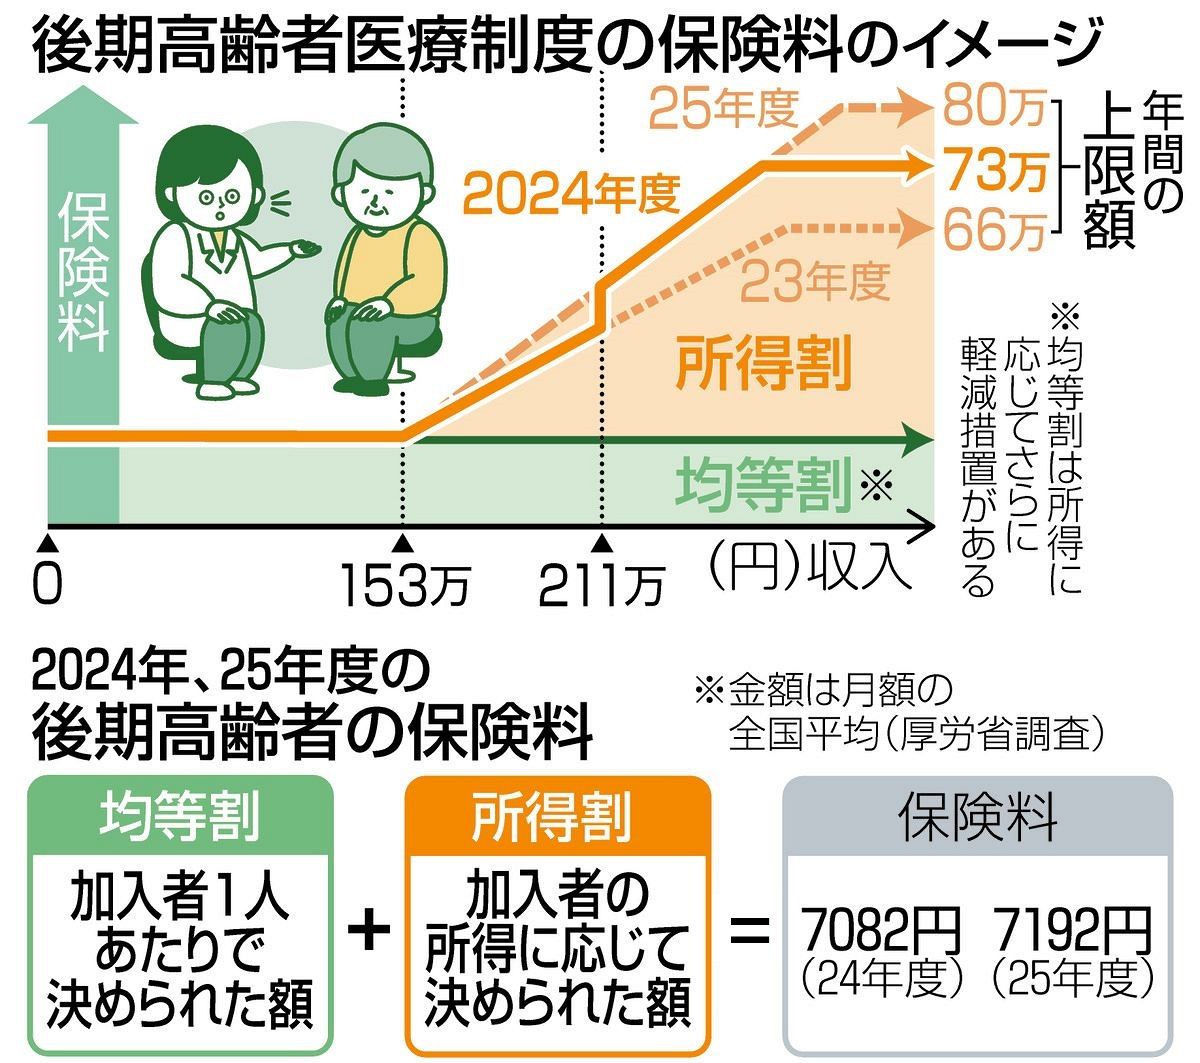
家計を防衛するためには、まず後期高齢者保険料の計算方法を正しく把握しなければなりません。保険料は「加入者全員が公平に頭割りで負担する均等割額」と「前年の所得水準に応じて負担する所得割額」を合算して算出されます。
基本的な計算式は以下の通りです。
年間保険料 = 均等割額 + 所得割額(前年の総所得金額等 - 基礎控除額43万円)× 所得割率
ここで多くの人が見落としがちなのが、所得割額と均等割額の上限(賦課限度額)の推移です。かつて年間66万円だった上限額は、段階的な法改正によって73万円、そして生年月日や所得条件に応じて最大80万円まで引き上げられました。これにより、現役時代に相応の蓄えを作り、現在も私立大学の年金や高額な企業年金、不動産所得などを受け取っている層は、想定以上の保険料増額に直面しています。
全国の後期高齢者保険料の平均月額は現在およそ6,500円〜7,000円前後で推移していますが、これはあくまで低所得者向けの法定軽減措置を受けた層も含めた平均値です。年金収入が200万円を超える一般的な元会社員世帯の場合、実際の負担額は月額1万円〜1万5,000円を超えるケースが珍しくありません。
【徹底比較】年金収入別にみる保険料負担と窓口負担割合の現在地
単身世帯における年金収入別の年間保険料、月額換算、ならびに医療機関受診時の窓口負担割合について、最新の基準をもとに後期高齢者保険料 シミュレーションとして整理したのが下表です。
| 単身者の年金収入 | 年間保険料(目安) | 平均月額負担 | 窓口負担割合と影響評価 |
|---|---|---|---|
| 年金収入80万円以下 (基礎年金のみ・低所得層) | 約1.2万〜1.5万円 (均等割7割軽減適用) | 約1,000円〜1,250円 | 1割負担 セーフティネットにより極めて低く抑えられている状態。 |
| 年金収入150万円 (一般的な基礎+厚生年金) | 約4.5万〜5.5万円 (所得割が発生) | 約3,750円〜4,580円 | 1割負担 物価高と年金実質目減りのなかで固定費の圧迫が目立ち始める層。 |
| 年金収入220万円 (標準的な元会社員) | 約11万〜13万円 (均等割+所得割全額) | 約9,160円〜10,800円 | 2割負担(一定以上所得者) 保険料急増と窓口2割化の二重苦を受け、受診抑制のリスクが生じる境界線。 |
| 年金収入350万円以上 (大企業出身・共済年金等) | 約25万〜35万円以上 (上限引き上げ対象) | 約20,800円〜29,000円 | 3割負担(現役並み所得者) 現役世代と同等の負担。賦課限度額(最大80万円)改定の直撃を受ける。 |
とくに警戒すべきは、単身で年金収入200万円(夫婦世帯で合計320万円以上)のボーダーラインです。このラインを超えると、医療機関受診時の窓口負担が原則1割から2割へと跳ね上がります。導入当初に設けられていた窓口負担増加分の払い戻し(外来受療時の負担増を月3,000円までに抑える配慮措置)は段階的な経過措置期間を経て終了しており、通院回数が多い持病持ちの高齢者ほど、家計への打撃が深刻化しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS、シニア向け相談窓口を取材すると、制度の急変に戸惑う切実な本音が浮かび上がってきます。
「74歳までは夫の会社の健康保険で扶養に入っていたため、私自身の保険料はゼロでした。ところが75歳になった途端、私の名前で個別に保険料の請求書が届き、月1万円近く取られるようになった。夫婦合算すると年金の手取りが月2万円以上減った感覚です」(76歳・主婦)
また、都市部で一人暮らしを続ける元自営業の男性(78歳)は、現場の混乱を次のように打ち明けます。
「昨年、少しだけ預貯金を取り崩して投資信託を解約したところ、確定申告で譲渡益を計上してしまった。すると翌年度の所得割額が跳ね上がり、さらに窓口負担まで2割判定に切り替わってしまった。病院通いが多い身には死活問題で、不用意な確定申告を後悔している」
現場の取材から浮き彫りになるのは、制度の周知不足です。多くの高齢者が「75歳になったらすべて自動で優遇される」と誤認しており、後期高齢者医療制度への移行が実質的な「扶養排除」と「所得捕捉の強化」を意味している現実に直面して初めて強い不満を抱く構図が定着しています。
一般に知られていない盲点とネットの誤解|年金天引きと普通徴収の境界線
シニア世帯から自治体への問い合わせで圧倒的に多いのが、「後期高齢者保険料 年金天引きいつから始まるのか?」という疑問と、それに伴う未納トラブルです。
大原則として、後期高齢者保険料は偶数月に支給される年金からの天引き(特別徴収)によって回収されます。しかし、75歳の誕生日を迎えて制度に加入した直後は、すぐに年金天引きは始まりません。日本年金機構と各市区町村の間で電算データの連携や所得確認を行うため、概ね半年から最長1年程度は、自治体から送られてくる後期高齢者保険料 納付書 普通徴収により、銀行やコンビニの窓口で自ら支払う必要があります。
この移行期間において、次のような深刻なトラブルが多発しています。
1つ目は、「これまで会社の健保や年金から引かれていたから、納付書が届いても詐欺や間違いだと思い込んで放置し、督促状が届いてパニックになる」ケース。2つ目は、「年金天引きが始まったタイミングで納付書払いの期間と重複していると勘違いし、二重払いを疑って窓口に詰め寄る」ケースです。
さらに、年金受給額が年額18万円未満の低年金者や、介護保険料と後期高齢者保険料の合算額が年金受給額の「2分の1」を超える場合は、生涯にわたって年金天引きが行われず、納付書や口座振替で払い続けなければなりません。自動引き落としの手続きを怠ると、うっかり未納から保険証の返還請求・資格証明書交付といった最悪の事態に発展しかねないため、納付書の確認は極めて重要です。

家計を防衛する知恵|後期高齢者保険料の減免制度と負担軽減特例の経緯
負担増が続くなかで、絶対に知っておくべき防御策が各種の軽減・減免制度です。日本の医療保険には所得が一定基準を下回る世帯に向けたセーフティネットが用意されています。
まず、世帯の所得状況に応じて均等割額が「7割軽減」「5割軽減」「2割軽減」される法定軽減が存在します。単身世帯で前年の公的年金等控除後の所得が43万円(年金収入のみなら153万円以下)であれば均等割は大幅に減額されます。世帯主や同居家族全員の所得申告が正しく行われていないと、所得が低くても軽減判定が受けられないため、非課税世帯であっても住民税の申告は必須です。
ここで振り返るべきは、後期高齢者保険料 負担軽減特例の経緯です。2008年の制度創設当初、高齢者の反発を恐れた政治的判断により、本来の法定軽減(7割軽減)に上乗せして「9割軽減」や「8.5割軽減」とする異例の特例措置が長期にわたって継続されていました。しかし、現役世代との公平性確保の観点から2017年以降段階的に廃止され、現在では法律で定められた本来の軽減割合へと完全移行しています。「昔に比べて保険料が高くなった」と感じる人が多い背景には、この特例措置の撤廃という歴史的経緯が存在します。
また、災害による被災、生計維持者の重篤な傷病、倒産や失業による急激な収入激減、生活困窮など特別な事情がある場合は、自治体独自の後期高齢者保険料 減免制度を申請できます。自動的には適用されないため、納付が困難になった段階で速やかに市区町村の担当課へ相談することが不可欠です。
【プロの結論】制度変革期を生き抜く家計防衛と世代間境界線のレッスン
高齢化社会を研究する社会学および家計管理の専門的知見から言える決定的な事実は、「社会保険の負担増は個人の努力だけで抗えない構造問題である」ということです。昭和・平成期に美徳とされた「子どもに頼らない」「すべて親世代の年金で賄う」という自立意識が、逆に無理な生活困窮を招く事例が増加しています。
ここで必要となるのが、健全な「家族間の経済的・心理的バウンダリー(境界線)」の再設定です。親の年金や預貯金残高、保険料の天引き額を家族でオープンに共有し、誰がどの程度医療費や介護費用を補填できるのかを事前に言語化しておく必要があります。無理な共依存に陥り、子の教育資金や現役世代の生活費を親の保険料補填に食いつぶされる事態は避けなければなりません。
家計防衛のための具体的な判断基準は以下の通りです。
【口座振替への切り替えが向いている人】
年金天引きから口座振替への変更申請は、市区町村窓口で可能です。「保険料を子ども名義の口座から引き落とす」形に変更することで、支払った子どもの側の所得控除(社会保険料控除)として適用でき、世帯全体としての所得税・住民税を大幅に圧縮できる場合があります。現役世代の税率が高い家庭にとっては極めて有効な合法的節税策です。
【口座振替への切り替えをおすすめできない人】
単身世帯で預貯金口座の残高管理が苦手な方や、認知機能の低下が心配される方は、絶対に年金天引き(特別徴収)のままにしておくべきです。口座の残高不足による引き落とし不能が続くと、滞納扱いとなり督促手数料や延滞金が発生するリスクがあります。
【後期 高齢 者 保険 料】に関するよくある質問(FAQ)
Q1:75歳になった際、子どもの会社の健康保険(扶養)に入り続けることはできますか?
A1:一切できません。75歳の誕生日を迎えた当日に、すべての人はそれまで加入していた健康保険組合や共済組合、国民健康保険から完全に脱退し、例外なく居住地の「後期高齢者医療制度」の被保険者となります。被扶養者という概念がなくなるため、これまで扶養に入り保険料負担がゼロだった専業主婦等であっても、自身名義の保険料を納める義務が生じます。
Q2:後期高齢者保険料は、住んでいる地域によって金額が違うのですか?
A2:はい、大きく異なります。保険料率は各都道府県の「後期高齢者医療広域連合」ごとに、地域の医療給付費の実績や高齢者人口の比率などを勘案して2年ごとに独自改定されます。医療費水準が高い地域や加入者の平均所得が低い地域では、均等割額や所得割率が他県より高く設定される傾向があり、同じ年金収入であっても居住地によって年間数万円の差が生じることがあります。
Q3:年金天引きを止めたい場合、どのような手続きが必要ですか?
A3:市区町村の後期高齢者医療担当窓口へ「納付方法変更申出書」を提出することで、年金天引きから口座振替への変更が認められます。ただし、過去に保険料の滞納実績がないことが要件とされ、納付書による窓口払いは原則として選べず「口座振替」の登録が必須となります。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた日本の医療保険制度は、現役世代の過度な負担を是正しつつ、急増する後期高齢者の医療給付をいかに支えるかという極めて困難な舵取りを強いられています。賦課限度額の引き上げや所得割率の見直しは今後も続く見通しであり、「知らぬ間に手取りが減っていた」と嘆くだけでは家計を守りきれません。
まずは年金振込通知書や自治体から届く決定通知書の内訳を精査し、自身の「所得割」「均等割」の根拠を正しく把握すること。そして、年金天引きと普通徴収のズレを認識し、状況に応じて均等割軽減の確認や口座振替を活用した世帯全体の節税を実践することが肝要です。制度のルールを正しく理解し、客観的なデータに基づいた家計防衛を今日から進めていきましょう。 (出典: 後期 高齢 者 保険 料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。