後期高齢者の2割負担はいつから?判定条件と配慮措置終了の全真相
病院の窓口で提示する保険証やマイナ保険証。医療機関の会計窓口で「あれ、以前より請求額が高くなっている?」と違和感を覚えた経験を持つシニアや、その請求書を預かった現役世代の家族は少なくありません。少子高齢化に伴う社会保障費の膨張を背景に、75歳以上の医療費負担ルールは大きな転換点を迎えました。
現在もっとも多く寄せられる疑問が、「そもそも2割負担はいつから始まったのか」「自分や親は対象なのか」、そして「負担を軽減していた配慮措置はどうなったのか」という点です。制度導入から時間が経過した今だからこそ浮き彫りになってきた家計への実質的ダメージと、見落とされがちな判定基準のからくりを、公的データと現場の取材から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2割負担の制度自体は2022年10月1日施行だが、負担を抑える「配慮措置」は2025年9月30日で完全終了している。
- 要点2:判定は「課税所得28万円以上」かつ「年収200万円基準(単身)」の2段階で行われ、年金以外の臨時収入でも判定が跳ね上がる。
- 要点3:同居家族の所得を合算する世帯判定や、世帯分離の是非については、介護保険料を含めたトータルコストと家族関係の視点で慎重な精査が必須。
【結論】後期高齢者の負担割合2割はいつから?制度導入の経緯と2026年現在の状況
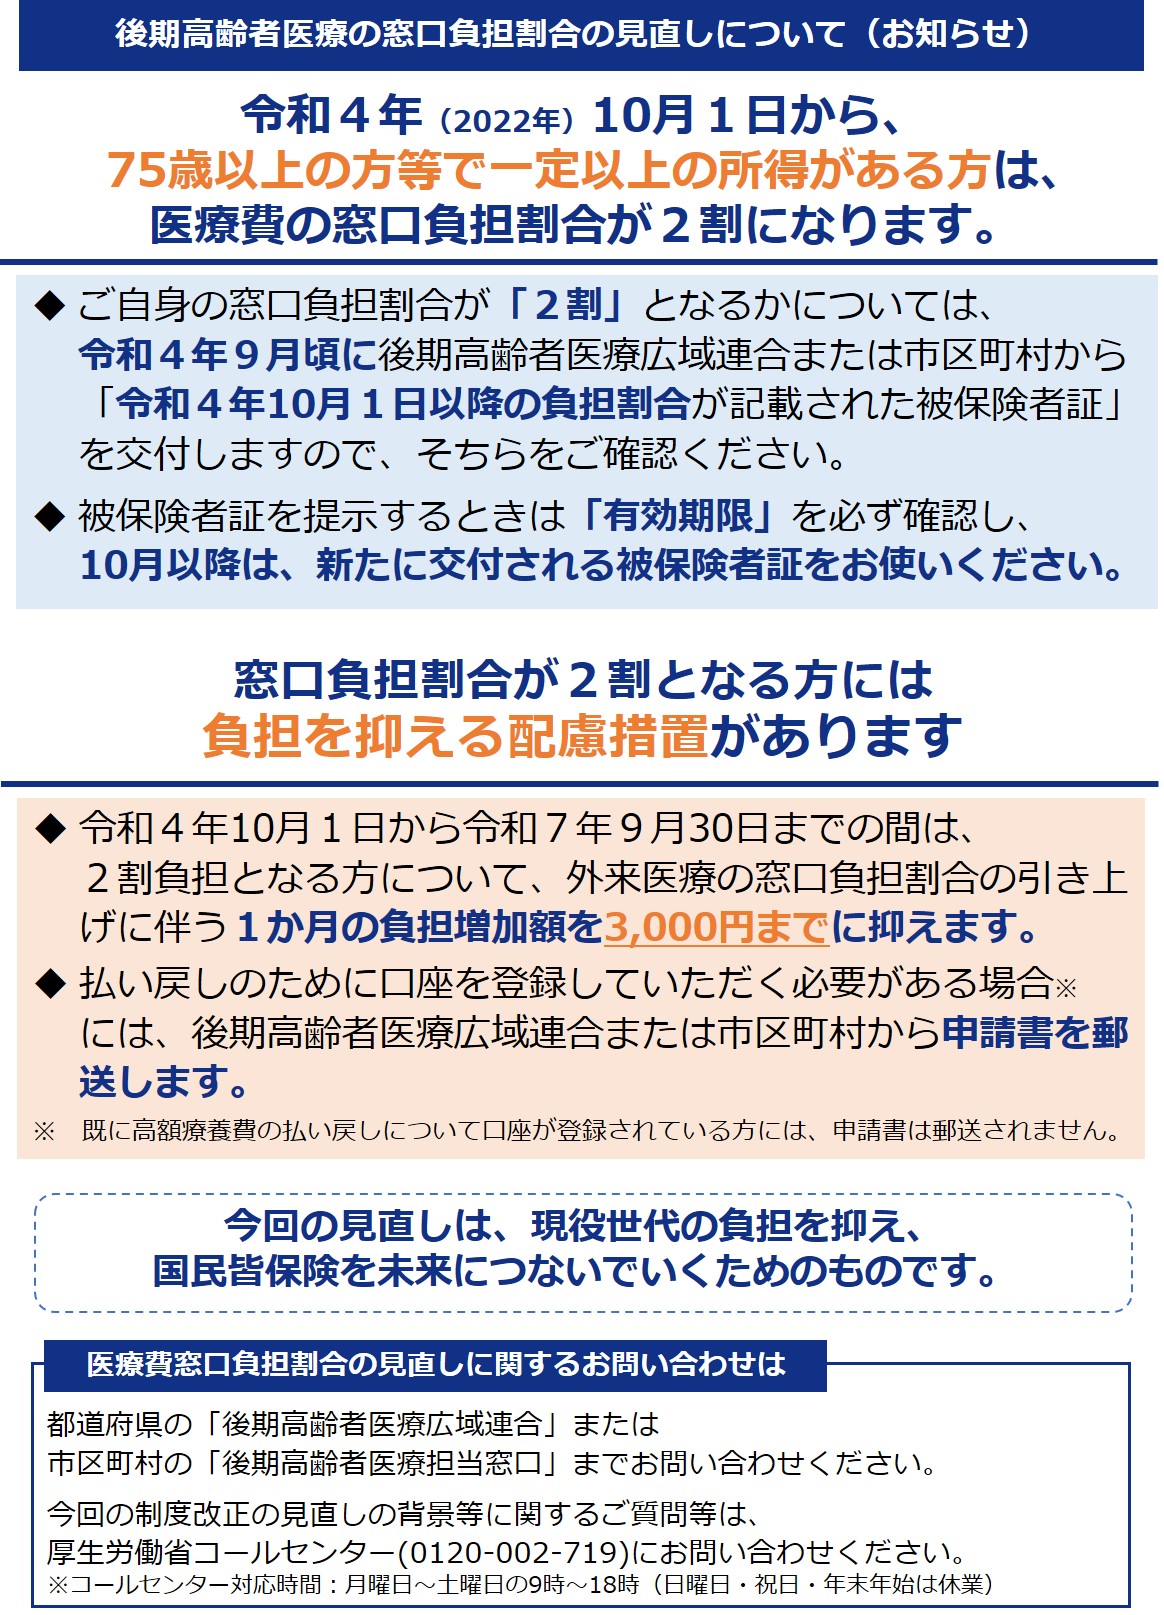
結論から整理すると、後期高齢者医療制度における窓口負担割合「2割」の区分は、2022年10月施行(令和4年10月1日)によってスタートしました。それまで原則1割(現役並み所得者は3割)だった枠組みに、一定以上の所得を持つ層を対象とした新たな区分として「2割」が新設された形です。
制度改定の直接的な引き金となったのは、いわゆる団塊の世代が75歳以上の後期高齢者に突入し始めたことでした。厚生労働省の試算や社会保障審議会の公表資料によると、現役世代(主に現役の被用者保険加入者)の保険料負担が限界に達しつつある中、医療費給付の公平性を保つ名目で法改正が進められました。全国約370万人の後期高齢者がこの改定によって2割負担の対象となり、導入当初は全国の自治体窓口やクリニックの受付で大混乱が生じました。
施行から年月が経過した現在、なぜ改めて「いつから?」という検索や相談が急増しているのでしょうか。その理由は、施行後3年間にわたって講じられていた激変緩和措置(外来診療の自己負担増加分を月最大3,000円までに抑える措置)が、2025年9月末で満了を迎えたからにほかなりません。実質的な負担増が満額で家計にのしかかる本格運用期に入ったことで、医療現場や家計管理の現場に再び激震が走っています。

窓口負担割合はどう決まる?年収200万円基準と課税所得28万円以上の2段階判定
自分が、あるいは高齢の親が2割負担になるのか、それとも1割負担にとどまるのか。その分岐点は極めてシステマチックに設計された「2段階の判定フィルター」によって決まります。感覚的な「お金持ちかどうか」ではなく、前年の確定申告や住民税の確定データに基づき厳格にふるい分けられます。
第1のフィルターは、世帯内の75歳以上の被保険者のうち、誰か1人でも住民税課税所得が28万円以上あるかどうかです。住民税の課税所得とは、公的年金等控除や各種所得控除(基礎控除、社会保険料控除、医療費控除など)を差し引いた後の金額を指します。この時点で課税所得が28万円未満であれば、年金収入がいくらあっても自動的に1割負担が維持されます。
第2のフィルターが、いわゆる年収200万円基準を含む「年金収入+その他の合計所得金額」のチェックです。第1の条件をクリアした世帯に対してのみ、以下の世帯構成に応じた所得基準が適用されます。
- 単身世帯の場合:同一世帯に後期高齢者が1人のみの場合、「年金収入+その他の合計所得金額」が200万円以上であれば2割負担。200万円未満なら1割負担。
- 複数世帯の場合:同一世帯に後期高齢者が2人以上いる場合、その全員の「年金収入+その他の合計所得金額」の合計が320万円以上であれば全員が2割負担。320万円未満なら1割負担。
ここで極めて重要なのが、年金収入の判定方法です。判定対象となる年金は、課税対象となる老齢年金や退職年金に限られます。非課税所得である遺族年金や障害年金は、この年収200万円の計算には一切カウントされません。一方で、不動産賃貸収入や株の配当金、個人年金保険の一時金などは「その他の合計所得金額」として厳密に加算されるため、これらが引き金となって想定外の2割負担判定を下されるケースが後を絶ちません。
【比較データ】1割・2割・3割負担の違いと自己負担上限額の一覧表
後期高齢者の医療費区分は、1割・2割・3割の3階層で構成されています。それぞれの判定条件と、外来受診時および入院時の窓口負担、さらには高額療養費制度による月額上限の違いを客観的データとして整理しました。
| 負担割合 | 主な判定条件(単身世帯の例) | 高額療養費(外来・月額上限) | 編集部の見解・家計への実質影響 |
|---|---|---|---|
| 1割負担 (一般・低所得者) | ・課税所得28万円未満 または ・年金収入等200万円未満 | 18,000円 (年間上限14.4万円) | 通院頻度が高くても自己負担は最低限に抑えられる。年金生活におけるセーフティネットとして機能。 |
| 2割負担 (一定以上所得者) | ・課税所得28万円以上 かつ ・年金収入等200万円以上 | 18,000円 (配慮措置終了により満額適用) | 1回ごとの窓口支払いは倍増。慢性疾患で月数回の通院やリハビリを重ねる層ほど実質的負担感が跳ね上がる。 |
| 3割負担 (現役並み所得者) | ・課税所得145万円以上 (年収約383万円以上) | 57,600円〜 (所得区分に応じ変動) | 現役世代と同一基準。現役並み所得の条件を満たすと外来上限も一気に跳ね上がり、高額医療が長期化すると重い。 |
1割負担との違いで痛烈なのは、日々のこまごました受診費用です。高額療養費の外来上限(月額18,000円)に達しない「月額6,000円〜15,000円程度」の通院費用を毎月支払っている慢性期疾患の患者にとって、1割から2割への移行は「純粋な出費の倍増」を意味します。一方、3割負担の条件である「課税所得145万円以上」と比較すると、2割負担の上限枠自体は一般区分(18,000円)が維持されているため、破滅的な出費には至らないよう防波堤は敷かれています。

【実態検証】窓口負担2割の現場直撃と当事者・家族が直面する医療費リアル
医療現場の会計窓口や地域包括支援センターを取材すると、数字の机上計算では見えてこない切実な肉声が浮かび上がってきます。
都内の内科・整形外科クリニックで受付を担当する医療事務スタッフは、現場の空気をこう語ります。「『先月までは1回1,200円だったのに、なぜ今日は2,400円もかかるのか』という問い合わせは、今なお日常茶飯事です。処方箋を持って調剤薬局に行くとさらに差額が広がるため、慢性的な痛みを抱える高齢者の中には、自ら湿布薬や定期薬の日数を減らしてほしいと医師に懇願するケースも見受けられます」。
大手ネット掲示板やSNS、知恵袋の投稿を定性分析しても、「年金が月17万円程度あり、少し倹約して暮らしていただけの母が2割負担に判定された」「月に複数科受診しているため、月額負担が7,000円から14,000円へ跳ね上がった」といった悲鳴に近い実体験が多数書き込まれています。特に、配当所得の確定申告や、実家の農地・空き家の売却に伴う一時所得が原因で、翌年度に突如として2割負担へ引き上げられた世帯の戸惑いは深刻です。
単なる制度解説にとどまらず、現場の実態が示しているのは「2割への引き上げは、高齢者の受診抑制につながりかねない」という構造的リスクです。早期発見・早期治療の遅れが結果として重症化を招き、長期的には医療費全体の増大につながるのではないかという懸念の声は、第一線の臨床医からも根強く上がっています。
配慮措置はいつまでだったのか?激変緩和の終了で見落とせない家計への影響
多くの読者がもっとも気にかけるキーワードの一つが「配慮措置いつまで」という期限の問題です。厚生労働省が2022年の導入時に設置したこの激変緩和措置は、2025年9月30日をもって完全に終了しました。
配慮措置の内容を振り返ると、外来受診時に1割負担から2割負担へ移行したことによる自己負担の増加額を、「1か月あたり最大3,000円まで」に抑えるという仕組みでした。もし窓口で上限を超えて支払った場合は、事前に登録した高額療養費口座へ数か月後に自動的に差額が払い戻される運用が取られていました。
しかし、2025年10月以降の診療分からは、このセーフティネットが外れています。つまり、窓口で支払った2割負担の金額が、高額療養費の月額上限(18,000円)に達するまで、1円たりとも払い戻されることなく全額自己負担となります。これまで「毎月3,000円程度の増加で済んでいた」通院世帯が、受診科目や検査内容によっては毎月6,000円〜8,000円規模の純粋な持ち出しを強いられるようになり、家計の固定費を静かに、しかし確実に圧迫しています。
一般に知られていない盲点と誤解|世帯合算・世帯分離と高額療養費制度の罠
2割負担の判定に関して、ネット上には危険な思い込みや誤った情報が氾濫しています。特に注意すべき2大トラップが「世帯合算の落とし穴」と「安易な世帯分離の失敗」です。
第一の誤解は、「自分一人の年金は180万円だから、絶対に1割負担のままだ」という思い込みです。同一世帯に75歳以上の配偶者や兄弟姉妹がいる場合、判定は世帯単位で行われます。たとえば、夫の年金収入が190万円、妻の年金収入が140万円だった場合、夫の課税所得が28万円を超えていれば、世帯合計年収は330万円となり、複数世帯の基準である320万円を突破します。その結果、妻の年金がいくら低くても、夫婦そろって2割負担へ引き上げられるのです。
第二の罠は、負担増を嫌って安易に行われる「世帯分離」です。「親と子の世帯を分ければ医療費が安くなる」「夫婦で世帯分離すれば2割から1割に落ちる」という短絡的な助言を信じる人が後を絶ちません。しかし、世帯を分離することで国民健康保険や後期高齢者医療の均等割保険料の軽減判定が崩れ、かえって世帯全体の保険料総額が増加するケースがあります。さらに、同じ世帯であれば利用できたはずの高額療養費における世帯合算(同一世帯内の医療費をまとめて上限額を適用する権利)が消失し、入院時などのトータル出費が跳ね上がる本末転倒な事態に陥るリスクが存在します。
また、判定の基準日は毎年訪れます。被保険者証の更新時期は毎年8月1日であり、前年1月〜12月の確定所得に基づいて毎年夏に新たな負担割合が判定されます。「去年は1割だったから今年も大丈夫」という保証は一切ありません。
【プロの結論】家族関係を守る医療費対策と世帯分離を検討すべき人の判断基準
【プロの結論】家族社会学・健全な自立の視点から見出すべき教訓
高齢期の親の医療費負担をめぐる問題は、単なる税制・社会保障の損得勘定にとどまりません。家族社会学の知見に照らせば、過度な経済的依存や、子の側が親の医療費を無批判に肩代わりし続ける構図は、健全な「心理的バウンダリー(境界線)」を破壊し、潜在的な親子共依存を生む温床となります。
「親の年金が削られてかわいそうだから」と、子が安易に自身の扶養に入れたり、生活費を補填し続けたりすることが、かえって親自身の意思決定権を奪い、将来の介護負担発生時に大きな軋轢を生む事例は枚挙にいとまがありません。後期高齢者医療制度の自己負担増は、親と子が対等な個人として「親の資産と年金の中でどう医療・生活設計を完結させるか」を率直に話し合うための契機と捉えるべきです。
【プロの結論】世帯分離や見直しを検討すべき人・慎重になるべき人の判断基準
制度の仕組みを踏まえ、どのような世帯が対策を講じるべきなのか、明確なスクリーニング基準を提示します。
- 対策(確定申告の見直し等)を直ちに検討すべき人:
- 株式配当や特定口座の譲渡益を「総合課税」で確定申告している人(申告不要制度を選択すれば課税所得から除外可能)。
- 医療費控除や各種所得控除の申告漏れがあり、課税所得が28万〜35万円付近でギリギリ2割判定になっている人。
- 親単身で年間医療費が極めて高く、同居する現役世代の子が高所得であるため、医療費の世帯合算のメリットが薄い世帯。
- 世帯分離や無理な節税に対して極めて慎重になるべき人:
- 夫婦ともに持病を抱え、頻繁に入院や高額検査を受ける世帯(高額療養費の世帯合算を手放すリスクが極めて高い)。
- 世帯分離によって住民税非課税世帯の判定から外れ、介護保険料や介護サービスの自己負担上限(高額介護サービス費)が悪化する恐れがある世帯。
- 生活実態が完全に同居しているにもかかわらず、単なる書類上の負担軽減だけを目的に役所へ虚偽の届け出を行おうとする人(不当な手続きとして却下・調査される法的リスク)。
【後期 高齢 者 負担 割合 2 割 いつから】に関するよくある質問(FAQ)
Q1:2割負担の制度が始まったのは具体的にいつですか?
A1:2022年(令和4年)10月1日に施行されました。なお、導入後3年間にわたって外来受診時の自己負担増を月最大3,000円に抑えていた「配慮措置」は、2025年9月30日をもって終了しています。
Q2:自分が2割負担になるかどうかは、どこを見れば確認できますか?
A2:毎年7月中旬〜下旬頃にお手元へ届く被保険者証(または資格確認書・マイナポータルの健康保険証情報画面)の「一部負担金の割合」の欄に「2割」と明記されています。判定基準は前年の所得に基づくため、毎年8月1日に切り替わります。
Q3:遺族年金をもらっていますが、2割負担の判定年収に含まれますか?
A3:含まれません。遺族年金や障害年金などの非課税年金は、年収200万円基準の計算対象外です。判定に使われるのは、課税対象となる老齢年金や退職年金、および給与や不動産所得などの「その他の合計所得金額」です。
Q4:一度2割負担になったら、一生涯2割のまま変わらないのでしょうか?
A4:いいえ、毎年変動します。毎年夏に前年(1月〜12月)の所得状況を再判定するため、退職して収入が下がった場合や、医療費控除を適切に申告して課税所得が28万円未満になった場合は、翌年8月から1割負担へ戻ります。
まとめ:今後の動向と失敗しないための判断基準
後期高齢者の窓口負担割合「2割」は、2022年10月の開始から配慮措置の満了を経て、完全に定着した制度となりました。現役世代の負担軽減とシニア世代の生活防衛の狭間で、医療費負担のルールは今後もより厳格化していく方向性が示されています。
重要なのは、漠然と負担増を恐れることではなく、年収200万円基準や課税所得28万円以上という判定ロジックを正確に理解することです。不要な確定申告による所得の底上げを避け、医療費控除などの正当な権利を活用しながら、毎年の更新時期(8月)に自身の区分をしっかりと点検する習慣を身につけましょう。家族間で感情論にならず、客観的なデータに基づいて家計と健康管理を両立させることが、これからの時代を生き抜く確かな防衛策となります。 (出典: 後期 高齢 者 負担 割合 2 割 いつから(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。