短プラ引き上げで住宅ローン激変!2026年利上げの真相と家計防衛術
日本銀行が金融政策の正常化を進め、追加利上げの方針を鮮明にするなか、メガバンク各行による短期プライムレート(短プラ)の引き上げが家計を直撃しています。長らく続いた「超低金利の恩恵」に慣れ親しんできた住宅ローン利用者の間には、かつてない動揺が広がっています。「変動金利を選んだ家庭の返済額はどうなるのか」「なぜ今、各行が一斉に金利を引き上げるのか」。現場の融資窓口やSNS上では、将来の生活破綻を懸念する生々しい相談が後を絶ちません。
金利が動く時代において、金融機関の決定をただ待つだけの姿勢は資産形成における致命傷になりかねません。本稿では、大手行の動向から金利連動の構造的メカニズム、さらには返済額を巡る心理的な罠まで、大手経済メディアの取材網が捉えたデータと事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げに伴い、三菱UFJ銀行・三井住友銀行・みずほ銀行などメガ各行が短期プライムレートを引き上げ、住宅ローン変動金利の上昇局面が本格化しています。
- 要点2:短期プライムレートは住宅ローンの「基準金利」と密接に連動しており、短プラの上昇幅がそのまま契約者の適用金利へと転嫁される仕組みです。
- 要点3:毎月の返済額急増を防ぐ「5年ルール・125%ルール」の過信は危険であり、元金返済が進まない「未払い利息」のリスクを防ぐ家計の抜本的な見直しが急務です。
【2026年最新】短期プライムレート引き上げの決定的な理由と日銀の狙い
日本銀行による追加利上げの決断は、長年にわたる異次元緩和からの完全な脱却を意味しています。政策委員会の会見や公表資料が示す通り、背景にあるのは賃金と物価がともに上昇する「好循環」の定着です。輸入インフレ主導だった初期局面を脱し、国内サービス価格の上昇を伴う持続的なインフレ基調が確認されたことで、中央銀行は実質金利の過度なマイナス状態を是正するフェーズへと舵を切りました。
日銀が無担保コール翌日物レートの誘導目標を引き上げたことを受け、市街の銀行間市場では資金調達コストがダイレクトに上昇しました。民間銀行にとって、調達コストの上昇を貸出金利に転嫁するのは財務健全性を維持するための必須防衛策です。これが、民間金融機関が短期プライムレート引き上げへと踏み切る構造的な理由となっています。
メガバンク関係者は取材に対し、「政策金利の上昇局面において短プラを据え置けば、預貸スプレッド(貸出利ざや)が圧迫され、銀行の信用供与機能そのものが毀損しかねない。短プラの改定は極めて合理的な判断である」と明かしています。日銀の追加利上げ姿勢が揺らがない限り、短プラの上昇圧力は今後も断続的に続く構造にあります。
短期プライムレートと長期プライムレートの違い|基準金利連動の仕組みを徹底解剖
金利ニュースを読み解くうえで不可欠なのが、短期プライムレートと長期プライムレートの決定プロセスの違いです。両者は名前こそ似ていますが、指標としての性質や連動する金融商品が根本から異なります。
短期プライムレートは、銀行が経営状態の極めて良好な優良企業に対して1年未満の短期で資金を貸し出す際の最優遇金利を指します。決定の主軸となるのは、中央銀行がコントロールする政策金利(短期市場金利)です。一方、長期プライムレートは1年以上の長期融資に適用される優遇金利であり、こちらは新発5年国債の利回りなど、市場参加者のインフレ期待を反映した長期市場金利に連動して決まります。
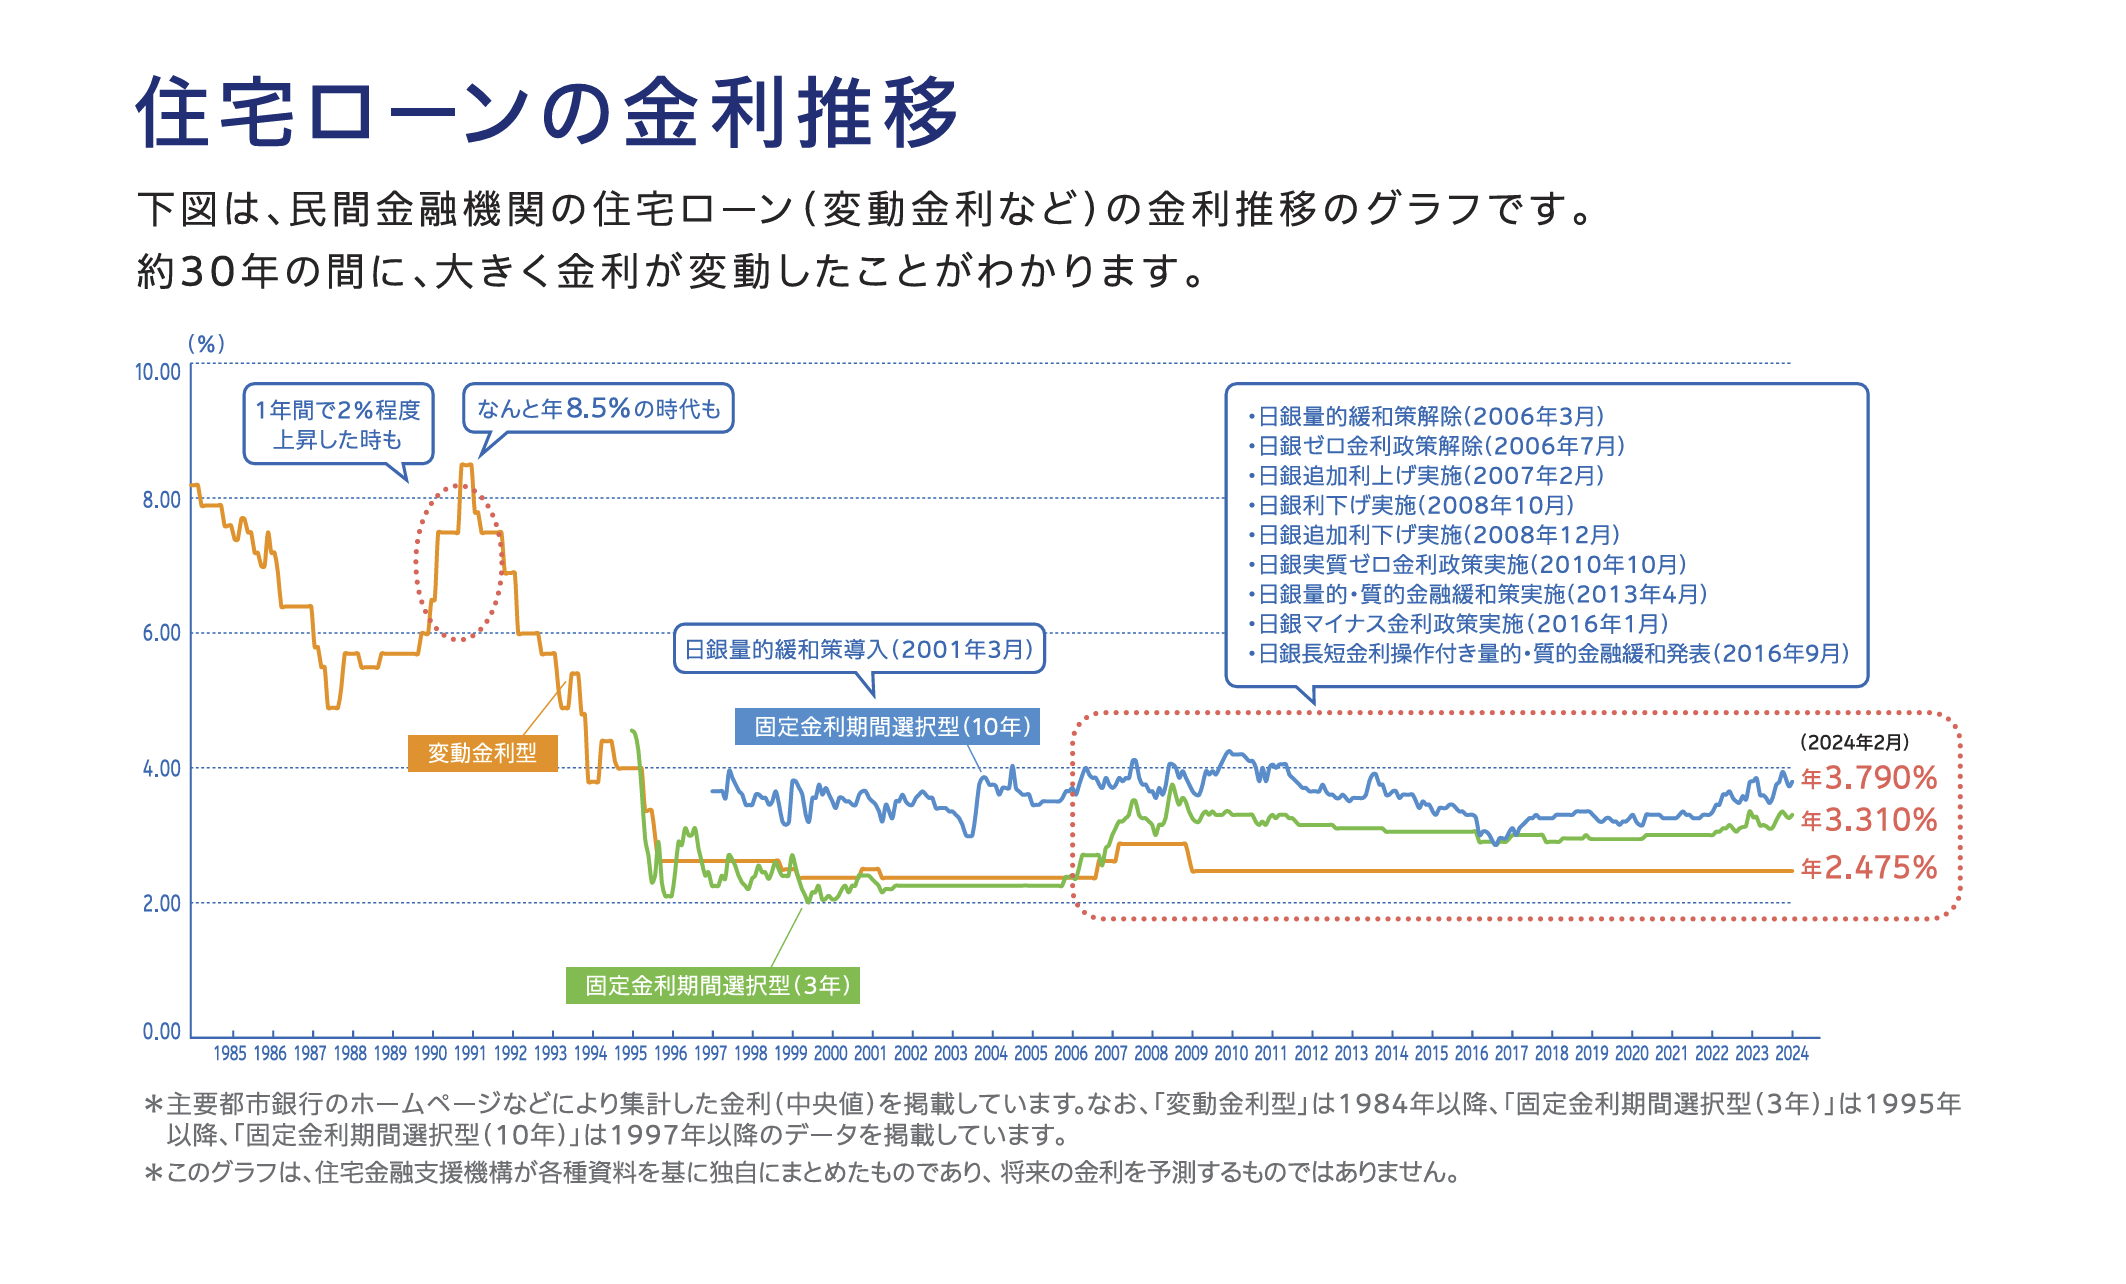
住宅ローンの世界において、この違いは商品性の分岐点となります。一般的に、短期プライムレート基準金利連動の仕組みは「変動金利」の土台を形成しています。メガバンクの多くは「基準金利(店頭表示金利)= 短期プライムレート + 1.000%」という計算式を採用しており、ここから個人の信用度や審査に応じた「引き下げ幅(優遇幅)」を差し引くことで、実際に適用される金利が決定されます。
つまり、短プラが0.25%引き上げられれば、銀行が掲げる基準金利も自動的に0.25%上昇し、結果として毎月支払う適用金利も0.25%押し上げられます。一方の固定金利は長期市場金利や新発10年国債利回りの影響を強く受けるため、変動金利よりも早い段階から上昇を開始するというタイムラグが発生します。
【徹底比較】メガバンク各行の短プラ水準と住宅ローンへの具体的な影響
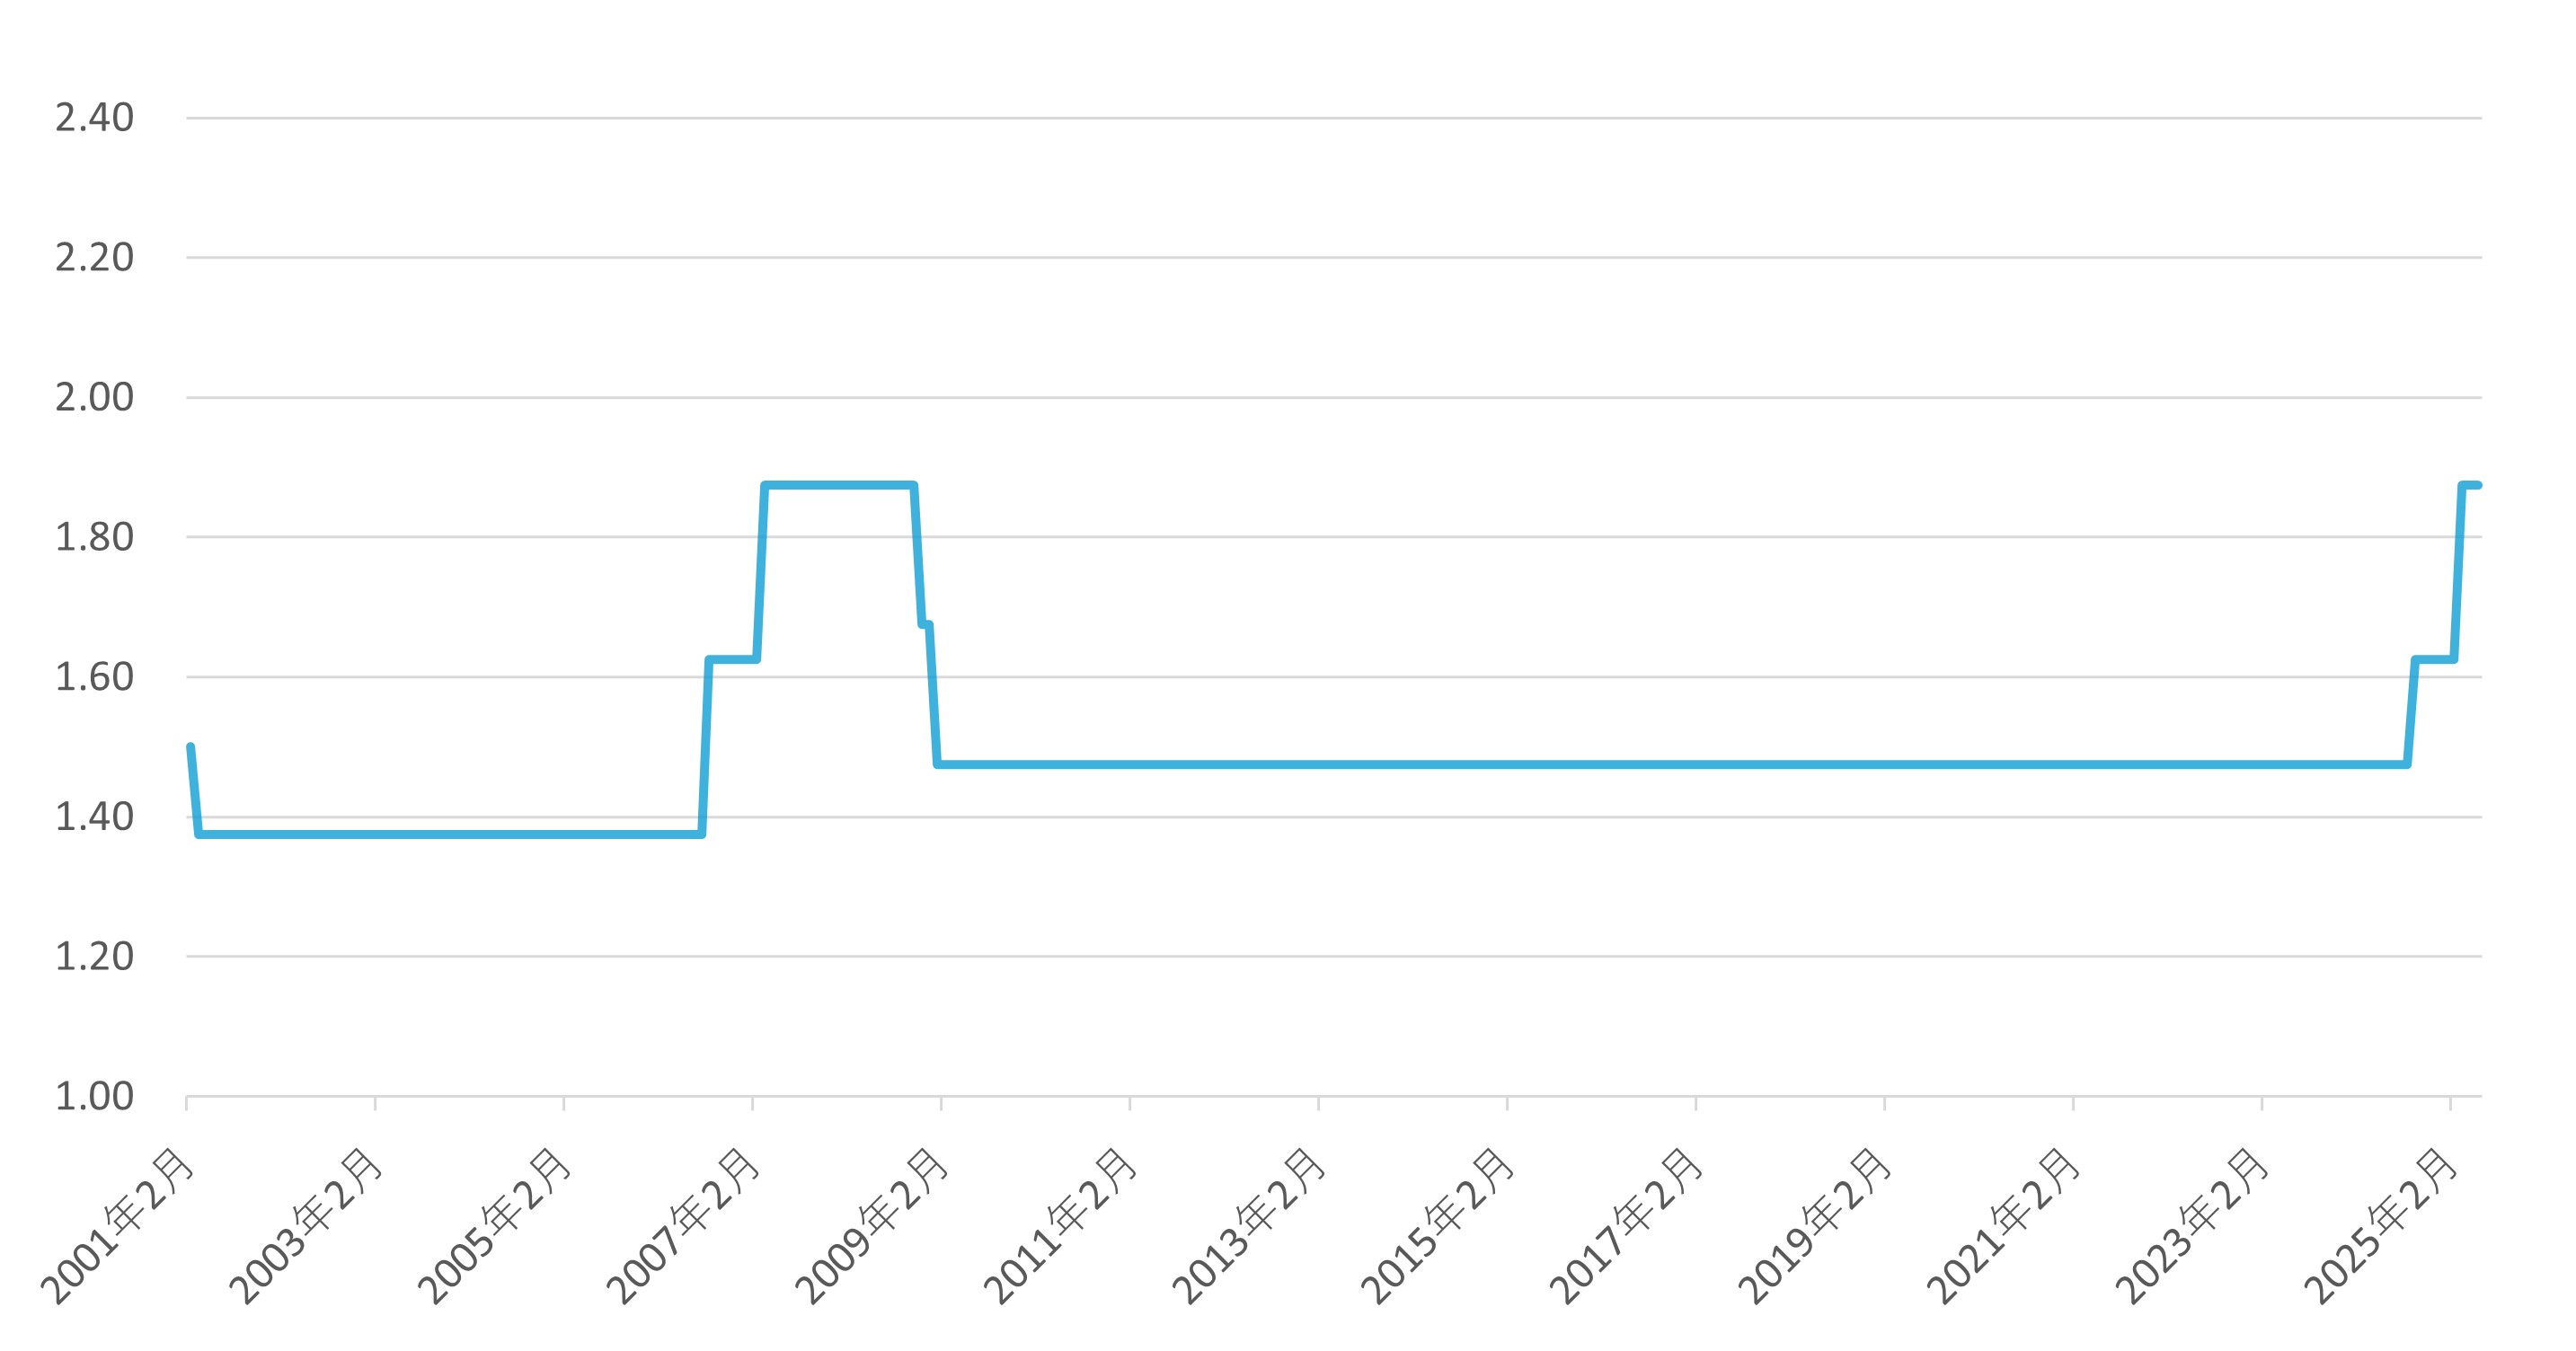
2024年秋に約17年ぶりの引き上げが実施されて以降、短期プライムレートは段階的な上昇基調を辿っています。長らく1.475%で固定されていたメガバンクの短プラは、日銀の連続的な金融引き締めを受けて新たな水準へと改定が進みました。主要行の足元の状況と、住宅ローン金利への影響を整理したデータは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 短期プライムレート現在(メガ3行) | 1.875%〜2.125%(各行改定水準) | 過去17年間は1.475%で固定 | 歴史的超低金利時代の完全な終焉を確認 |
| 住宅ローン基準金利(店頭) | 2.875%〜3.125%(短プラ+約1.0%) | 長らく2.475%水準で推移 | 優遇幅の大きい既存契約者も引き上げを直撃 |
| 変動金利の実質適用下限 | 0.55%〜0.85%前後(最大優遇適用後) | かつては0.3%〜0.4%台が主流 | ネット銀行勢との金利差がわずかに縮小傾向 |
| 返済額への影響(借入4,000万円・35年) | 金利+0.5%で月額約9,500円増(総額約400万円増) | 年収倍率6〜7倍の借入家庭が最多 | 教育費負担ピーク期と重なると家計危機を招く |
三菱UFJ銀行、三井住友銀行、みずほ銀行の3メガバンクは、短プラの改定において協調的な歩調を取りつつも、個別の優遇金利キャンペーンや住宅ローン特約で差別化を図っています。借入残高が4,000万円残っている世帯の場合、短プラの上昇に伴い適用金利が合計で0.5%引き上がると、毎月の元利均等返済額は約1万円近く増加し、35年の総返済額では約400万円もの追加支出が発生します。この試算は単なる机上の空論ではなく、現在進行形で各家庭の口座引き落とし額に影響を及ぼし始めています。
【実態検証】「毎月返済額が変わらない」の罠|5年・125%ルールと未払い利息のリアル
住宅ローン相談の現場取材において、多くのFP(ファイナンシャルプランナー)が警鐘を鳴らしているのが「金利が上がったはずなのに、通帳から引き落とされる金額が変わっていないから安心した」という利用者の誤認です。大手メガバンクの変動金利の多くには、「5年ルール」と「125%ルール」が組み込まれています。
5年ルールとは、金利が上昇しても5年間は毎月の返済額を据え置く規定です。125%ルールは、6年目に返済額を見直す際も、それまでの返済額の1.25倍(25%増)までしか引き上げないという激変緩和措置を指します。しかし、これは利用者を救済する徳政令ではありません。「支払うべき借金を将来へ先送りしているだけ」に過ぎないのです。
毎月の返済額が変わらなくても、金利が上がれば返済額の中に占める「利息」の割合が跳ね上がり、「元金」の返済分が劇的に圧縮されます。極端なケースでは、1回の返済額すべてが利息の支払いに消え、それでも利息を払い切れない「未払い利息」が発生します。未払い利息が発生すると、何年返済を続けても住宅ローンの借入残高が1円も減らないという悪夢の事態に陥ります。
SNSやコミュニティ掲示板上でも、「元金が全く減っていない明細を見て背筋が凍った」「5年後の見直し通知でいきなり上限まで支払額が跳ね上がり、家計が破綻寸前になった」という実体験の告白が相次いでいます。心理的な安堵感を与えるセーフティネットが、実際には見えない借金を膨らませるリスクを内包している点に気付く必要があります。
短期プライムレートの過去推移グラフから読み解く今後の見通し
金利の先行きを予測するためには、過去の長期的な軌跡を俯瞰することが不可欠です。短期プライムレート過去推移を振り返ると、日本の金利体系が置かれていた特異な歴史が浮かび上がります。
1980年代後半のバブル経済最盛期、短期プライムレートは最高で8.25%を記録していました。その後、バブル崩壊と景気後退を経て急速に低下し、1990年代末には2%台を下回ります。そして日本銀行がゼロ金利政策、さらにはマイナス金利政策へと突入した2000年代以降、短プラは1.475%という前代未聞の低水準でほぼ完全な横ばいを続けました。2009年1月から2024年秋までの実に15年以上にわたり、この数値はピクリとも動かなかったのです。
しかし、時計の針は確実に動き出しました。2024年の金融政策枠組み変更、その後の追加利上げによって「金利のない15年」は名実ともに幕を閉じました。短期プライムレート今後の見通し2026年最新の予測において、市場のコンセンサスは「政策金利が中立金利水準(景気を過熱も冷却もしない水準:およそ1.0%〜1.5%)に向けて段階的に引き上げられる」シナリオを基本線としています。
これに伴い、短プラも2%台前半から中期的に2.5%方向へと緩やかなレンジ切り上げを模索する可能性が高まっています。過去の超低金利グラフを前提としたライフプランニングは、もはや通用しない局面を迎えています。

一般に知られていない盲点とネットの誤解
金利上昇期において、インターネットやSNS上では事実に基づかない情報や偏ったアドバイスが氾濫しています。特に注意すべき2大誤解を検証します。
1つ目の誤解は、「ネット銀行なら短プラ引き上げの影響を受けない」という俗説です。実は、ソニー銀行や住信SBIネット銀行、auじぶん銀行などのネット銀行は、伝統的なメガバンクの短期プライムレートではなく、銀行間取引金利(TIBOR)や自行が独自に設定する「短期資金コスト」に住宅ローン基準金利を連動させているケースが多々あります。短プラを使っていないから安全なのではなく、むしろ市場金利の上昇がダイレクトかつ迅速に反映され、メガバンクに先んじて金利改定が行われるリスクすらあります。
2つ目の誤解は、「金利が上がったらすぐに固定金利へ借り換えれば問題ない」という楽観論です。固定金利は、先述の通り市場の長期金利(将来の金利上昇予測)を先取りして動くため、変動金利が本格的に上昇した段階では、すでに固定金利は何段階も高い水準に跳ね上がっています。変動金利の支払い負担が重くなった時点で固定金利へ乗り換えようとすれば、その瞬間に返済額がさらに大きく跳ね上がる「乗り換えトラップ」に直面することになります。
【プロの結論】変動金利を維持すべき人・固定金利への借り換えを急ぐべき人の判断基準
金利上昇トレンドにおける最適な選択肢は、各世帯の財務体質とリスク許容度によって明確に分かれます。自身の家計がどちらの属性に当てはまるかを冷静に見極める必要があります。
変動金利を維持して問題ない人の条件
- 手元流動性に余裕がある世帯:住宅ローン残高の20%以上の金融資産(預貯金や換金性の高い投資信託)を即座に動かせる状態で保有している。
- 借入比率(LTV)が低い:物件価格に対する借入額が7割以下、あるいは年収に対する年間返済額比率(返済負担率)が20%未満に収まっている。
- 繰り上げ返済の機動力がある:金利が急騰した局面で、残債の一部を一括内入れ返済して元金を一気に削る手元資金と意思決定力がある。
今すぐ固定金利への移行や対策を講じるべき人の条件
- フルローン・ペアローンで余力がない:購入時に自己資金をほとんど入れず、共働き前提のギリギリの借入額で組んでいる世帯。
- 今後5〜10年で教育費支出が急増する:子どもの進学時期と金利上昇期が重なり、毎月1万〜2万円の返済額増加がダイレクトに家計破綻を招くリスクがある。
- 金利ニュースを見るたびに激しいストレスを感じる:心理的ストレス耐性が低く、将来の金利不安で日常生活に支障をきたす性格傾向の人は、コストを払ってでも全期間固定金利(フラット35など)へ借り換えて「返済額の確定」を買うべきです。
【短期 プライム レート】に関するよくある質問(FAQ)
Q1:短期プライムレートが上がると、私の住宅ローン返済額は翌月からすぐ上がりますか?
A1:翌月から即座に引き落とし額が変わるわけではありません。多くのメガバンクでは「年2回の金利見直し(4月・10月)」を行い、新たな金利を6月・12月の返済から反映します。さらに「5年ルール」が適用される契約の場合、毎月の支払総額そのものは5年間据え置かれます(ただし返済額内部の利息割合は直ちに増加します)。契約形態ごとの約款確認が必要です。
Q2:短期プライムレートと無担保コール翌日物レートはどう連動していますか?
A2:無担保コール翌日物レートは、日銀が金融政策決定会合で直接誘導する「政策金利」です。短期プライムレートは、この無担保コールレートなどの短期市場金利に銀行の調達・営業コストや利益を上乗せして設定されます。政策金利が0.25%上がれば、短プラも追随して0.25%前後引き上げられるのが通例です。
Q3:すでに変動金利で借りている場合、今からできる最も効果的な防衛策は何ですか?
A3:第一の策は「繰り上げ返済用資金のプール」です。金利上昇局面では、無理に今すぐ全額を返すのではなく、普通預金や高利回り定期・短期国債などで手元資金を厚くしておき、金利が想定を超えて跳ね上がった際に「期間短縮型」または「返済額軽減型」の繰り上げ返済を実行できる体制を作ることが最大の防御策になります。
まとめ:金利ある世界で生き残るための資産防衛戦略
短期プライムレートの上昇は、日本経済が「デフレと金利ゼロの異常事態」から抜け出し、正常な経済循環を取り戻す過程で避けられない必然のステップです。日銀の追加利上げ方針とそれに連動する各メガバンクの金利改定は、今後も家計のキャッシュフローにじわじわと影響を与え続けます。
重要なのは、漠然とした不安に煽られて場当たり的な借り換えに走ることではなく、自らの契約内容(連動指標、5年・125%ルールの有無、優遇幅)を正確に把握し、家計の耐久力を客観的な数値で把握することです。金利が上がる時代とは、受動的な借り手から能動的な資産管理者への脱皮が求められる時代でもあります。手元資金の適正配分と長期的な返済シミュレーションを今すぐ見直し、確固たる資産防衛の一歩を踏み出してください。 (出典: 短期 プライム レート(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。