コンビニ店舗数ランキング2026!大手3社の推移と減少の真相
街を歩けば数十メートルおきに目にするコンビニエンスストア。日常生活のインフラとして定着しきった感のあるコンビニですが、その足元では従来の「出店拡大による規模の経済」が明らかな転換期を迎えています。全国各地で繰り広げられてきた激しい陣取り合戦の末、現在の勢力図はどのようなバランスに落ち着いているのでしょうか。
日本フランチャイズチェーン協会(JFA)の最新統計や各社公式決算資料、現場の加盟店オーナーへの取材から浮かび上がってきたのは、単なる看板の掛け替えにとどまらない、業界の構造疲弊と生き残りをかけた激変のドラマでした。本稿では、大手各社の最新データから地域ごとの特異なシェア争い、そして現場が直面する撤退戦の真相までを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国の総店舗数は約5万5,000店規模で頭打ちとなっており、純増ペースは完全に鈍化、不採算店のスクラップ&ビルドが主流へ移行
- 要点2:セブン-イレブンが2万1,000店超で首位を堅持するも、KDDIとタッグを組んだローソンや独自PBが好調なファミリーマートの質的追撃が加速
- 要点3:大量閉店の根底には深刻な人手不足と人件費・光熱費高騰、そして従来のドミナント出店が招いた「身内同士の共食い」という構造問題が存在
【2026年最新】全国コンビニ店舗数ランキングと大手3社の勢力図
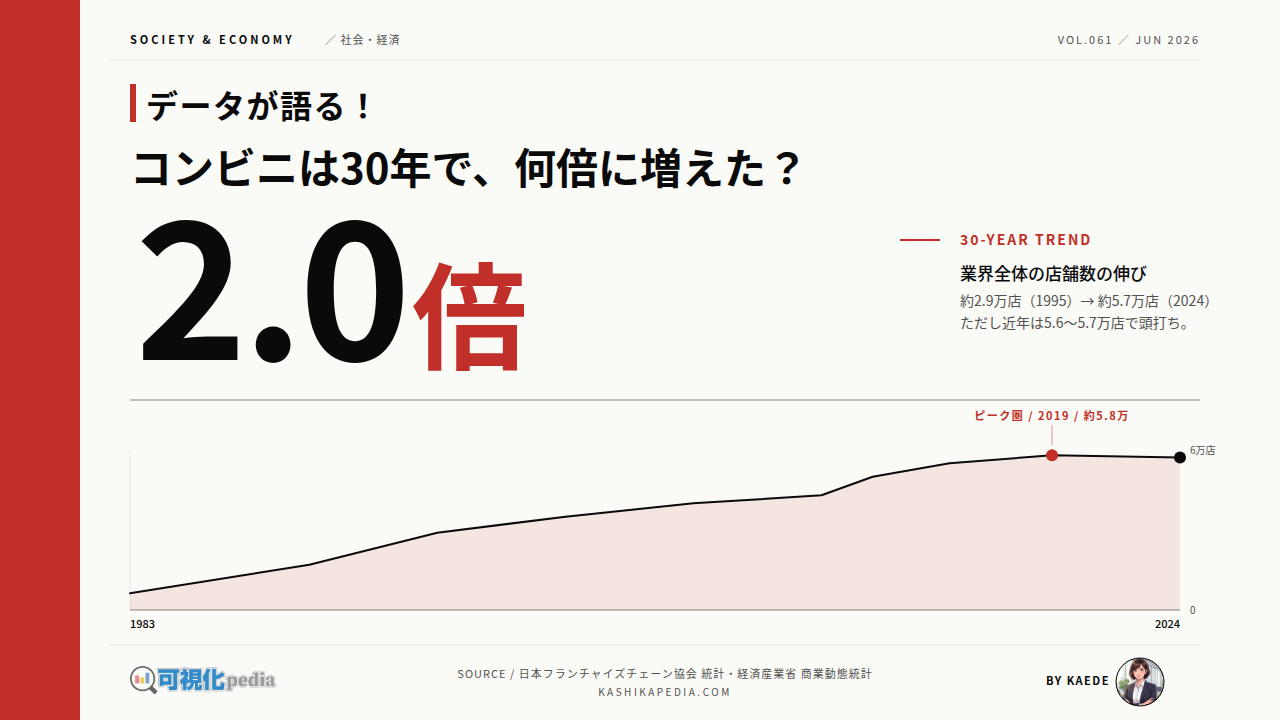
日本国内におけるコンビニエンスストアの総店舗数は、ピーク時の約5万8,000店舗から微減傾向をたどり、現在は約5万5,500店舗前後で推移しています。かつてのような「年間数百店規模の純増」を競うフェーズは完全に終焉を迎え、不採算店舗を閉めつつ高収益立地へ移転させる慎重な選別が定着しました。
現在の業界シェアを決定づけている大手チェーン各社の規模感と最新ポジションを、公開データおよび業界統計をもとに一覧で整理しました。
| チェーン名 | 国内店舗数(概数) | 業界シェア | 直近の出店戦略と動向 |
|---|---|---|---|
| セブン-イレブン | 約21,600店 | 約38.9% | 店舗数の純増よりも既存店の改装・売場面積拡大や「SIPストア」などの新フォーマット実証を優先。 |
| ファミリーマート | 約16,300店 | 約29.4% | サークルKサンクス統合後の整理を終え、店内大型デジタルサイネージやアパレルPBのヒットで日販を引き上げる戦略。 |
| ローソン | 約14,600店 | 約26.3% | KDDIとの資本業務提携を軸に通信・リテールテックを融合。移動販売やスマート店舗など異業種連携型拠点を強化。 |
| ミニストップ | 約1,850店 | 約3.3% | イオングループの物流網を活かしつつ、店内加工スイーツやセルフレジ専門の超小型店など独自特化路線を模索。 |
| デイリーヤマザキ | 約1,250店 | 約2.3% | 山崎製パンの直営・準直営体制を基盤に、焼きたてパン「デイリーホット」を核とした差別化で特定立地を死守。 |
| セイコーマート | 約1,190店 | 約2.1% | 北海道内で約1,090店を展開し地域占有率トップ。茨城・埼玉の約100店を含め独自の高効率内製化モデルを徹底。 |
数値が示す通り、上位3社だけで全体の9割以上を寡占するメガプレイヤー優位の構造に揺らぎはありません。その一方で、かつて「3強」の背中を追っていた中堅チェーンの再編劇はほぼ一巡し、残された独立系チェーンは極めて個性的な生存領域を確立しています。
セブン独走の裏で起きた異変とファミマ・ローソンの猛追
長年にわたり業界の絶対王者として君臨してきたセブン-イレブンですが、その店舗網拡大スピードにはブレーキがかかりました。最大の要因は、同一地域へ集中的に出店する「ドミナント戦略」の反動です。かつては配送効率の最大化と競合排除に猛威を振るったこの手法が、市場のパイが頭打ちになったことで加盟店同士の売上食い合いを生む事態に陥りました。
取材に応じた都内城南エリアの元オーナーは、「半径300メートル以内に同じセブンの新店ができた際、本部は『他社対策だ』と説明したが、結果的に自店の客数が2割削られた」と当時の苦渋を振り返ります。本部主導の拡大策に対する現場の反発やオーナー不足が表面化した結果、セブンは無理な出店拡大から「1店舗あたりの売場面積拡張」や「生鮮・総菜の品揃え強化」へと舵を切らざるを得なくなりました。
この間隙を縫うように、2位のファミリーマートと3位のローソンが質的な反撃を展開しています。ファミリーマートは、有名デザイナーを起用した衣料品ブランドの大ヒットや、店内の大型モニターを活用したリテールメディア事業を収益化。店舗数をむやみに増やさず、既存店の利益率を押し上げる施策で日販を底上げしました。
ローソンは三菱商事とKDDIの協業体制を背景に、リアル店舗のDXを一気に加速させています。店内の通信インフラ強化やスマートフォンアプリと連動した来店特典、さらには買い物難民地域への移動販売車派遣など、店舗数の多寡だけでは測れない「地域密着の多機能ハブ」としての価値を再定義しつつあります。
都道府県別のコンビニ店舗数比較|過密地域と空白地のコントラスト
コンビニの出店状況を地域別・都道府県別に精査すると、大都市圏の過密ぶりと地方都市の再編が鮮明なコントラストを描き出しています。総店舗数ランキングでは東京都(約5,600店)、神奈川県(約3,000店)、愛知県(約3,700店)、大阪府(約3,900店)といった大都市圏が上位を独占していますが、人口10万人あたりの店舗密度を算出すると、全く異なる風景が見えてきます。
山梨県や宮城県、茨城県などの地方幹線道路沿いでは、長距離トラックの往来や自動車社会の需要を反映して人口比の店舗数が全国平均を大きく上回る傾向が続いています。一方で、地方部では人口減少の直撃を受けた不採算地域の閉鎖が進んでおり、いわゆる「コンビニ砂漠」と呼ばれる買物不便エリアが顕在化し始めました。
とりわけ注目すべきは北海道です。全国展開する大手3社が激突する中、北海道に限ってはセイコーマート(セコマ)が約1,090店舗を展開し、セブン-イレブン(約1,000店)を抑えて地域トップの座を守り続けています。大手チェーンが採算割れを理由に出店を見送る過疎地や離島にも積極的に出店し、自治体と連携した防災拠点としても機能している点は、中央集権型のチェーンオペレーションに対する強烈なアンチテーゼとなっています。

なぜ街からコンビニが消えるのか?大量閉店と店舗減少の決定的な理由
SNSやネット掲示板では「近所のコンビニが相次いで潰れた」「更地になっていて驚いた」という投稿が日常的に見受けられます。日常風景の一部だった店舗が姿を消している背景には、複合的かつ構造的な3つの要因が存在します。
第一に挙げられるのが、「人手不足の深刻化と人件費の急騰」です。深夜帯の時給設定を引き上げても応募が集まらず、オーナー夫妻が月間数百時間の連続勤務を強いられるケースが後を絶ちません。24時間営業の維持が物理的・肉体的に困難になった店舗が、契約更新のタイミングで看板を下ろす事例が急増しています。
第二の理由は、「電気代・原材料費の高騰による利益率の圧迫」です。大型冷蔵・冷凍ショーケースや揚げ物フライヤーを年中無休で稼働させるコンビニは、電気代の負担が極めて重い業態です。売上が前年並みを維持していても、光熱費と廃棄ロスの増加によって営業利益が消し飛ぶ構造になっており、採算分岐点が著しく切り上がっています。
第三に、「出店余地の枯渇とオーナーの事業承継問題」です。1980年代から1990年代の拡大期に加盟した創業者世代が70代を迎え、後継者が見つからないまま健康上の理由で廃業を選択するケースが全国で一斉に顕在化しています。本部長年の方針だった「近隣に別オーナーを立てて維持する」手法も、応募者減により機能しにくくなっています。
【実態検証】独自路線を貫くミニストップとセコマの生存戦略
大手3社による強固な寡占体制の中で、ミニストップとセイコーマートが独自の存在感を放っている理由はどこにあるのでしょうか。両社の現場戦略を紐解くと、画一的なコンビニモデルから脱却した明確な差別化の論理が見えてきます。
ミニストップは、コンビニエンスストアとファストフード専門店を融合させた「コンボストア」の強みを研ぎ澄ましています。看板商品であるソフトクリームやパフェなどの店内加工スイーツは、大手他社が容易に真似できない高収益カテゴリーです。さらに、レジ待ちのストレスを解消するフルセルフレジの導入を進め、極小人数での店舗運営モデルを構築することで、大手との消耗戦を回避しています。
セイコーマートの強靭さは、原材料の生産から食品製造、物流、小売りまでを自社グループで完結させる「製販一体(垂直統合)モデル」にあります。店内の「ホットシェフ」で提供される温かい弁当や総菜は、北海道産の米や豚肉を使い、自前の配送網で届けるため、低価格でありながら高い粗利益率を確保しています。ネット上でも「セコマの惣菜は安くて美味すぎる」「大手が撤退した過疎地でもセコマだけは明かりが灯っている」といった熱狂的な支持が定着しており、地域コミュニティに深く組み込まれたインフラとしての地位を確立しています。
一般に知られていない盲点とネットの誤解
ネット上では「大手コンビニが潰れるのは客が来なくなったからだ」「ドラッグストアに客を奪われたのが全滅の原因だ」といった単純化された議論が散見されます。しかし、これは実態の半分しか捉えていません。
閉店の多くは「赤字だから即座に閉鎖した」のではなく、「契約満了時にオーナー側が更新を拒絶した」、あるいは「本部が近隣の大型新店舗へ移転統合するために意図的に既存店を閉じた」というケースが大多数を占めます。ドラッグストアやディスカウントストアとの競合があるのは事実ですが、客数そのものが急減したというよりは、「客数はいるのに、オペレーションコストの上昇に耐えられなくなった」というのが現場の真実です。
【プロの結論】FCビジネスの構造疲弊から見出すべき教訓
昭和から平成にかけて拡大を続けたコンビニフランチャイズシステムは、本部がノウハウと資材を提供し、加盟店が労働力と資金を拠出することで急速な成長を実現しました。しかし、この関係性は時として「本部の出店拡大意欲」と「個々のオーナーの生活防衛」との間で心理的バウンダリー(健全な境界線)を曖昧にし、本部への過度な依存や無理な長時間労働の常態化を生む土壌となってきました。
現在の店舗数減少トレンドは、業界が健全な均衡点を見出すための不可逆な調整プロセスと言えます。これから独立起業やフランチャイズ加盟を検討する個人、あるいは新規出店地域を見極めるビジネスパーソンは、以下の明確な基準を持つ必要があります。
| 判断基準の項目 | 加盟・出店に適している条件 | 慎重・見送りを推奨する条件 |
|---|---|---|
| 立地と競合環境 | 駐車場付きロードサイドや駅前再開発地区など、明確な独自動線がある。 | 同一チェーンの既存店が徒歩5分圏内にあり、商圏が著しく重なる。 |
| 人員確保体制 | 複数名でシフトを分担でき、急な欠員時にも外部派遣等を調達できる資金余力がある。 | 家族の無償労働や自己犠牲を前提としたワンオペレーションに頼る構造。 |
| 契約形態の選択 | 時短営業や柔軟な契約形態が認められており、撤退時の違約金条項が明瞭。 | 24時間年中無休が絶対条件で、利益配分が本部に極端に偏っている旧来契約。 |

【コンビニ 店舗 数】に関するよくある質問(FAQ)
Q1:現在、日本全国にコンビニは何店舗ある?
A1:日本フランチャイズチェーン協会(JFA)の直近データによると、大手および主要中堅チェーンを合わせた全国総店舗数は約5万5,500店舗前後です。ピーク時の5万8,000店舗超からは緩やかな減少・横ばい傾向にあります。
Q2:なぜ最近になってコンビニの閉店が目立つようになったのか?
A2:最大要因は深刻なアルバイト不足に伴う人件費の高騰と、電気代など光熱費の上昇による店舗収益性の悪化です。また、大手各社が店舗数を競う出店から、不採算店を閉めて高収益店舗へリソースを集中させる戦略へ転換したことも影響しています。
Q3:全国で一番コンビニが多い都道府県はどこ?
A3:店舗数そのものが最も多いのは東京都(約5,600店)で、大阪府、愛知県、神奈川県が続きます。一方、人口10万人あたりの店舗密度で見ると山梨県や宮城県、茨城県などが上位に位置し、大都市圏とは違った過密傾向を示しています。
Q4:大手3社(セブン、ファミマ、ローソン)の順位が今後入れ替わる可能性はある?
A4:首位セブン-イレブン(約2万1,600店)と2位ファミリーマート(約1万6,300店)の間には約5,000店以上の開きがあるため、短期間でランキングが逆転する可能性は極めて低いです。ただし、KDDIと組んだローソンやデジタル領域を強化するファミリーマートなど、店舗数以外の指標(日販や営業利益率)での争いは熾烈化しています。
まとめ:店舗数競争の終焉と「1店あたりの質」が問われる新時代へ
全国津々浦々に青天井で看板を増やし続けたコンビニエンスストアの「量的拡大の時代」は完全に幕を閉じました。現在の業界が直面しているのは、人口減少、労働力不足、そして社会インフラとしての維持可能性という重い現実です。
今後は「全国に何万店舗あるか」という規模の多寡ではなく、各店舗がどれだけ地域住民の暮らしに寄り添い、持続可能なオペレーションを維持できるかという「質的な価値」がチェーンの命運を分けます。生活者としても、単に便利さを享受するだけでなく、街の明かりを灯し続けるインフラの持続性について意識を向けるべき局面に差し掛かっています。 (出典: コンビニ 店舗 数(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。