日本の財政破綻は本当か?借金1200兆円の真相と2026年の現実
財務省が発表する統計で、国の借金(国債や借入金、政府短期証券を合わせた残高)は1,300兆円規模へと膨らみ続けています。ニュースやSNSでは「国が破綻寸前」「国民1人あたり1,000万円以上の借金」といったセンセーショナルな見出しが躍り、将来への不安や増税論議に対する不満が噴出しています。
しかし、日本は本当にギリシャのようなデフォルト(債務不履行)に陥るのでしょうか。日銀の金融政策正常化によって「金利ある世界」が定着した2026年現在、私たちが直面している真の財政リスクとは何か。表面的な感情論を排し、財務省の公表データや財政学の視点から、その客観的真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借金1,200兆円超の多くは自国通貨建てかつ国内消化のため、形式的な債務不履行の可能性は極めて低いが、金利上昇による利払い費急増が現実の脅威となっている。
- 要点2:日本の財政赤字の根底にあるのは「社会保障関係費の膨張」であり、税収が過去最高を記録してもなお毎年巨額の新規国債発行が止まらない構造的赤字が続いている。
- 要点3:最大のリスクは「突然の国家破綻」ではなく、「インフレと増税による国民負担率の上昇」であり、個人レベルでの資産防衛と社会保障の自衛が不可欠である。
【2026年最新】日本の財政破綻の真相|借金1200兆円超の内訳を徹底解明
メディアで頻繁に叫ばれる「日本の財政破綻危機」ですが、まず整理すべきは日本の財政状況現在の客観的な数字です。財務省発表最新データによると、普通国債、借入金、政府短期証券を合わせた国の債務総額は1,300兆円の大台を突破しています。この天文学的な数字を目にすれば、多くの人が「国家倒産」を連想するのも無理はありません。
しかし、借金1200兆円の内訳を精査すると、企業のバランスシートと同様に「負債」だけでなく「資産」の存在が見えてきます。政府が保有する資産(外貨準備、公的年金の積立金、政府保有株、土地・建物など)は約700兆円規模に達しており、負債から資産を差し引いた「純債務」で見れば、見かけの総額ほど絶望的な数値ではありません。
さらに決定的なのは、日本国債の約9割以上が自国通貨(日本円)建てであり、その大半が国内の金融機関や日本銀行によって保有されている点です。過去に破綻したギリシャやアルゼンチンのように「返済に必要な外貨(米ドルやユーロ)が底をついてデフォルトする」という事態は、通貨発行権を持つ日本においては極めて起こりにくいのが構造的な事実です。
したがって、「ある日突然、国が借金を返せなくなり金融機関が完全閉鎖される」という意味での日本の財政破綻の真相は、現実離れした極論と言えます。しかし、形式的なデフォルトが回避できたとしても、別の形での「事実上の破綻」が生活を直撃する危険性は急速に高まっています。
国債発行残高の推移と「金利ある世界」がもたらす国債金利上昇リスク
これまでの日本は、約10年間に及ぶ大規模な異次元金融緩和によって、国債をいくら発行しても利払いがほとんど生じない特殊な環境に置かれていました。しかし、歴史的な低金利時代は終わりを告げ、金利正常化が進んだことで財政の前提条件は激変しました。
財務省の国債発行残高の推移を振り返ると、1990年代初頭には約166兆円だった普通国債残高は、バブル崩壊後の経済対策、リーマン・ショック、東日本大震災、そしてパンデミック時の巨額財政出動を経て、1,000兆円の大台を大幅に突破しました。右肩上がりを続けてきたツケが、金利上昇局面において牙を剥き始めています。
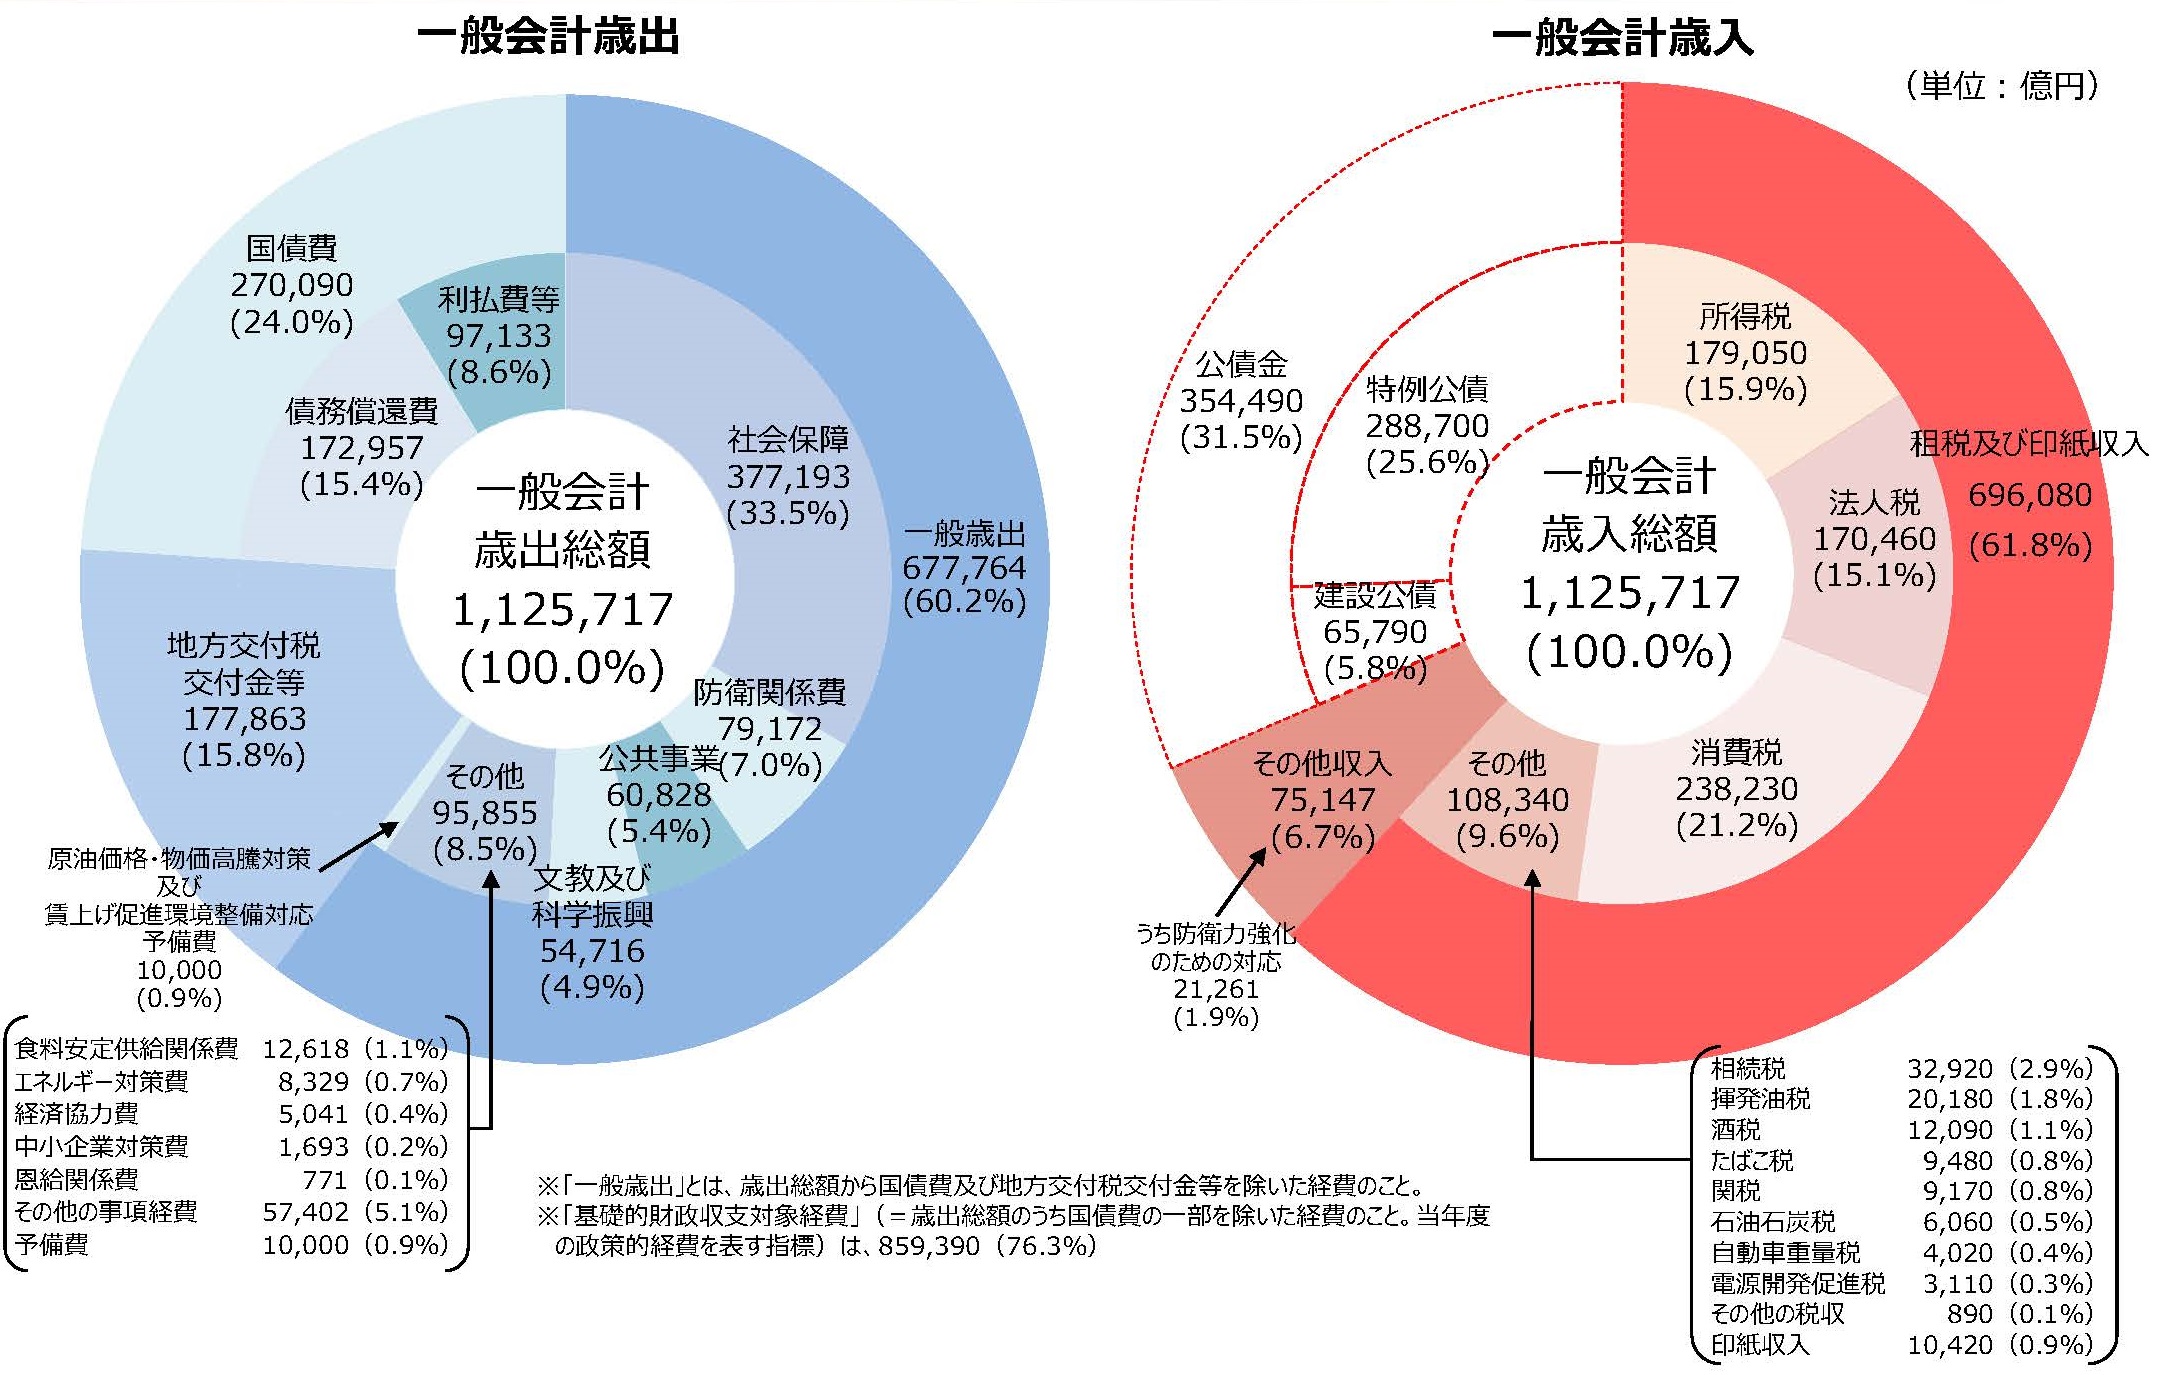
いま市場関係者が最も警戒しているのが国債金利上昇リスクです。長期金利が1%上昇するだけで、数年後には国の利払い費が数兆円規模で膨らみます。国の一般会計歳出において、過去の借金の元本返済と利払いに充てられる「国債費」はすでに年間25兆円を超えており、金利が上昇すれば、社会保障や教育、防衛、インフラ維持に回せる予算が利払い費だけで削り取られるという恐ろしい事態を招きます。
社会保障関係費の膨張とプライマリーバランス黒字化目標の現実
「税収が過去最高を更新しているのに、なぜ財政再建が必要なのか」という疑問を持つ人は少なくありません。実際、近年の国の一般会計税収は名目賃金の上昇や物価高、企業業績の改善により70兆円を超える高水準で推移しています。それでも借金が増え続ける主因は、歳出の約3分の1を占める社会保障関係費の膨張にあります。
団塊の世代がすべて75歳以上の後期高齢者に達した「2025年問題」を通過した現在、医療費や介護費、年金給付の負担は年々自動的に数百億円から数千億円単位で増加しています。この止まらない支出増が、税収の伸びを軽々と飲み込んでいるのが日本の財政問題わかりやすく説明した際の核心です。
政府は長年、政策的経費を借金に頼らず税収などで賄えているかを示すプライマリーバランス黒字化目標(基礎的財政収支の均衡)を掲げてきました。PBが黒字化すれば、新たな借金に頼らず政策を実施できるようになり、債務比率を安定させることができます。しかし、物価高対策などの補正予算編成が常態化し、目標年度が先送りされてきた経緯があります。財政の持続可能性を担保するためには、単なる増税論議だけでなく、聖域なき歳出改革が避けられない局面に来ています。

【データ比較検証】主要国の財政指標と日本のリアルな現在地
日本は国際的に見てどの程度危険な水準にあるのか、主要先進国(G7)のデータと比較して客観的な現在地を検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 対GDP比債務残高 | 約250%〜260%(G7最悪水準) | 主要先進国平均は約110%〜130% | 突出して世界ワースト。平時の先進国としては異例の債務水準。 |
| 自国通貨建て比率 | 99%以上(日本円建て) | 新興国では外貨建てが30%超も存在 | 通貨危機による債務不履行リスクを極小化している最大の防壁。 |
| 社会保障関係費(歳出比) | 約38兆円(一般会計の約34%) | 1990年代初頭は約17%程度 | 少子高齢化に伴う構造的膨張であり、削減が最も政治的に困難な領域。 |
| 基礎的財政収支(PB) | 赤字幅縮小も依然として均衡未達 | 財政規律維持のため黒字化が国際的目標 | 歳出拡大圧力と物価高対策の継続で、真の黒字定着には構造改革が必須。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
財政問題は、永田町や霞が関の抽象的な議論にとどまりません。現場の市民生活にはすでに強烈なしわ寄せが及んでいます。
SNSやネット掲示板、各種世論調査では、将来世代への影響や家計の逼迫に対する痛切な声が連日投稿されています。「手取り額が増えないのに社会保険料だけが毎年確実に上がっている」「給与明細を見るたびに、引かれる額の多さにため息が出る」「子育て支援金という名目の実質増税ではないか」といった現役世代の不満は頂点に達しています。
取材に応じた都内在住の30代会社員男性は、次のように語りました。「昇給しても、健康保険や厚生年金、雇用保険の天引き額が増え、可処分所得がほとんど増えません。その一方で、自分たちが老後を迎える頃に同等の年金や医療給付を受けられる確証はない。国が借金のツケを、目立たない形(ステルス増税や保険料引き上げ)で現役世代に転嫁しているように感じてしまいます」。
ここにあるのは、財政再建が必要な理由を「国の信認」という大義名分だけで語り、生活の実感を置き去りにしてきた政策への不信感です。高齢者層の既得権益を守る政治構造(いわゆるシルバー民主主義)と、人口減少に喘ぐ現役世代の負担感の乖離が、社会全体の閉塞感を生み出しています。
一般に知られていない盲点とネットの誤解|「MMT論」vs「即時破綻論」の罠
ネット空間における財政論議は、二極化の罠に陥っています。一方には「日本は明日にもハイパーインフレで紙くずになり預金封鎖される」と主張する極端な破綻論者が存在し、もう一方には「自国通貨建て国債ならいくら発行しても絶対に破綻しない、財政赤字はむしろ善だ」と唱える過激なMMT(現代貨幣理論)信奉者が存在します。
しかし、ジャーナリズムの視点から見れば、双方が本質を見落としています。
破綻論の盲点は、前述の通り膨大な対外純資産(世界一の規模)と自国通貨発行権の存在を無視している点です。日本が海外から借り入れを行っているわけではないため、外圧によって強制破綻させられるシナリオは極めて非現実的です。
一方で、MMT論の盲点は「インフレ率」と「通貨信認」の制約を軽視している点です。国債を無制限に日銀が買い支え、財政支出を野放図に続ければ、通貨の供給過剰によって円安が加速し、輸入物価が高騰して深刻なインフレを招きます。インフレとは、実質的に国民の保有する預貯金の価値を目減りさせる「見えない課税」に他なりません。
つまり、日本が直面する真の破綻とは「デフォルト」ではなく、「円安・悪性インフレによる国民資産の希薄化」という形で静かに進行するのです。
【プロの結論】財政危機を生き抜くための自己防衛|備えるべき人と慎重になるべき人の判断基準
国の財政が急速に劇的改善を見せるシナリオは期待しにくい以上、私たち一人ひとりが冷静に現実を受け止め、家計とライフプランを再構築する必要があります。漫然と過ごす人と、戦略的に動く人との間で格差は決定的に広がります。
【今すぐ行動を起こして備えるべき人の条件】 資産の100%を日本円の銀行預金だけで保有している人、給与所得のみに依存している現役世代は、即座に対策が必要です。インフレが定着した経済環境では、実質金利がマイナスとなり、預金の購買力は毎年確実に低下します。新NISAなどを活用した世界株式や外貨建て資産への分散投資、自身のスキルアップによる人的資本の向上など、インフレ耐性のあるポートフォリオ構築を急ぐべきです。
【過度なパニックや極端な投資に慎重になるべき人の条件】 「日本が破綻するから全財産を暗号資産や金(ゴールド)に換える」「海外へ完全移住しなければ生き残れない」といった扇動的な言説に振り回されている人は冷静になるべきです。日本国債の暴落や急激なデフォルトは極めて考えにくく、生活インフラや治安、法制度の安定性は世界最高水準を維持しています。極端なゼロサムゲームに走るのではなく、円資産と外貨資産のバランスを取り、生活防衛資金を確保した上で中長期的な資産運用を継続することが最も堅実な選択です。
【日本の財政】に関するよくある質問(FAQ)
Q1:日本の借金は本当に「国民1人あたり約1,000万円」なのでしょうか?
A1:その表現は誤解を招きやすいレトリックです。国債を発行して借金をしているのは「政府」であり、「国民」ではありません。国民はむしろ金融機関の預金や年金基金を通じて、国債を間接的に保有している「債権者」の側面を持っています。ただし、将来的にその利払いや返済のために増税や社会保険料引き上げが求められるという意味において、国民が負担を背負っていることは事実です。
Q2:日銀が保有する国債を帳消し(徳政令)にすれば借金問題は解決しませんか?
A2:日銀保有の国債を無効化しても問題は解決しません。国債を帳消しにすれば日銀の資産が一気に失われ、債務超過に陥ります。中央銀行の信認が失墜すれば急激な「悪性の円安」と制御不能なハイパーインフレを引き起こし、国民生活と日本経済は壊滅的な打撃を受けます。魔法のような帳消しは存在しません。
Q3:今後さらなる消費税増税やステルス増税は避けられないのでしょうか?
A3:消費税の直接的な引き上げには強い政治的抵抗がありますが、実質的な増税はすでに進んでいます。所得控除の見直し、退職金課税の適正化、子育て支援金(公的医療保険への上乗せ徴収)など、国民の痛感度が低い形での「ステルス負担増」が今後も継続する可能性は極めて高いと考えられます。
まとめ:将来世代にツケを回さないための視点と生活防衛のリアル
日本の財政をめぐる議論は、恐怖を煽る破綻論でも、現実逃避のバラマキ肯定論でもなく、数字に裏打ちされた冷徹な現実認識から始める必要があります。
日本が直ちにデフォルトして国家が消滅することはありません。しかし、金利の上昇、膨張する社会保障費、そして円の購買力低下は、私たちの可処分所得を確実に蝕んでいます。「国が何とかしてくれる」という受動的な姿勢を捨て、自らの資産を守り抜く知識を身につけること。そして、将来世代にこれ以上の負担を押し付けないために、目先の給付拡大だけでなく痛みを伴う構造改革にも目を向ける政治参加が、いま求められています。 (出典: 日本 の 財政(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。