租税特別措置法で損しない!2026年最新の適用要件と見直しの真相
企業経営者や個人納税者にとって、手元に残る現金を大きく左右するのが「租税特別措置(措法)」の存在です。法人税法や所得税法といった本法とは別に、特定の政策目的を達成するために設けられたこの優遇税制は、適切に活用すれば数百万円から数千万円規模の税負担軽減をもたらします。しかし、知らなければ何の恩恵も受けられず、結果として大きな金銭的損失を被る構造になっています。
2026年の税制改正論議において、この租税特別措置は大きな転換点を迎えています。長年延長されてきた「ばらまき型」の特例が相次いで廃止・縮小の対象となる一方、賃上げや国内設備投資、省エネ分野へは前例のない規模の税制優遇が集中しています。なぜ今、抜本的な見直しが進んでいるのか、現場のデータと制度設計の実態からその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:租税特別措置は時限的な政策減税であり、2026年は「賃上げ・脱炭素・DX」への集中と形骸化特例の廃止という二極化が加速している。
- 要点2:中小企業投資促進税制や住宅ローン控除など、主要措置は適用要件(省エネ基準や給与支給総額要件)の厳格化が進み、事前の事業計画策定が不可欠となった。
- 要点3:申告書への別表添付漏れや適用除外要件(ムチ税制)への抵触による「減税の取り消し」トラブルが多発しており、正しい申告手続きの理解が必須である。
租税特別措置とは?知らないと大損する減税の仕組みと基本構造
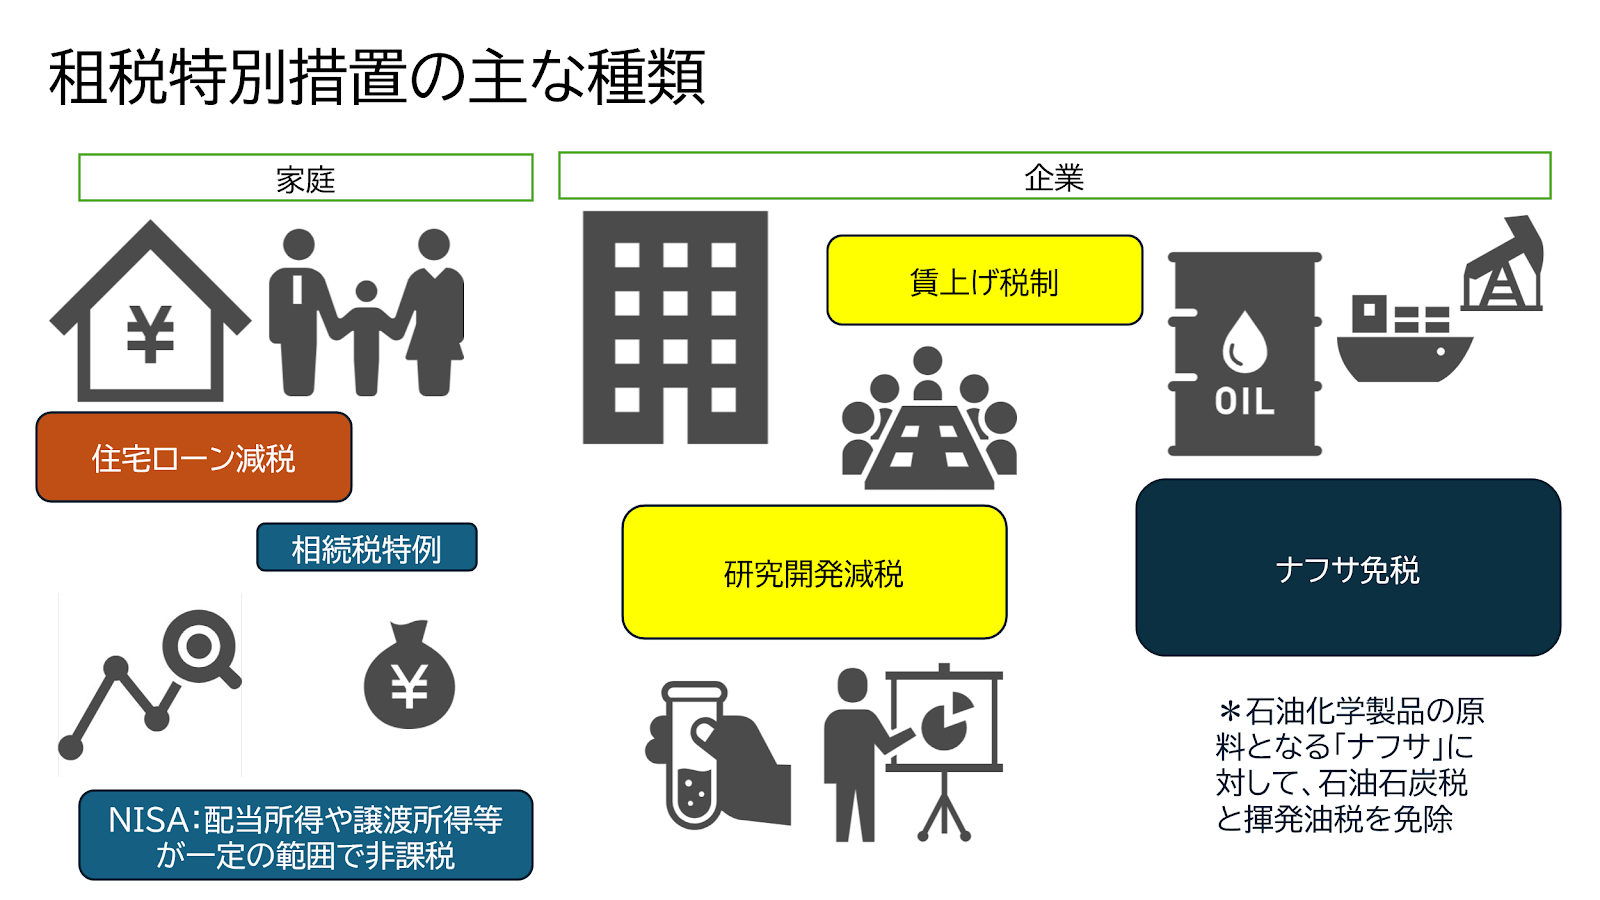
日本の税法体系は、公平・中立・簡素を原則とする「本法(法人税法・所得税法など)」と、特定の産業育成や社会政策を後押しする「租税特別措置法」の二層構造で成り立っています。租税特別措置は、国が推奨する設備投資、賃上げ、研究開発、マイホーム取得などを行った企業や個人に対して、税額控除や特別償却、所得控除といった直接的な税制メリットを付与する仕組みです。
最大の特徴は、すべての措置に「期限(サンセット条項)」が設けられている時限立法である点です。法律で定められた期間内に一定の要件を満たした事業者だけが減税を享受できます。裏を返せば、同じ利益を上げ、同じ設備を購入していても、制度を知って適用申請を行った企業と、知らずに通常申告した企業とでは、納税額に実効税率ベースで5〜15%前後の開きが生じるケースも珍しくありません。
租税特別措置がもたらす主な恩恵は以下の3つに大別されます。
・税額控除:計算された法人税額や所得税額から直接指定の金額を差し引く(減税効果が最も高い)
・特別償却(即時償却):設備の減価償却費を購入初年度に前倒し計上し、当期の利益を圧縮して納税を先送りする
・課税価格・所得の特例:交際費等の損金不算入の特例など、課税対象となる所得金額そのものを減算する
【2026年最新】租税特別措置の見直しが進む背景と税制改正の真相
現在、財務省および政府税制調査会を中心に、租税特別措置の抜本的な整理・統合が進められています。なぜ長年継続されてきた優遇措置にメスが入っているのでしょうか。その最大の理由は、「政策効果の乏しい特例の延命防止」と「EBPM(証拠に基づく政策立案)」の徹底にあります。
会計検査院や財務省の調査資料によると、過去に新設された特例措置の中には、利用実績が極めて少ないものや、大企業による内部留保の積み増しにのみ寄与し、賃上げや新規投資に結びついていない措置が散見されていました。国の財政健全化と租税公平主義の観点から、「効果が客観的データで実証されない措置は原則として延長せず廃止する」という厳しいスクラップ・アンド・ビルドの方針が確立されたのです。
2026年における見直しの方向性は明確です。単なる延命措置は一斉に打ち切られる一方で、「持続的な構造的賃上げ」「国内サプライチェーン強靭化に向けた戦略投資」「GX(グリーントランスフォーメーション)」に該当する投資に対しては、控除率が従来以上に手厚く引き上げられています。企業には、単なる節税目的ではなく、国の成長戦略と合致した設備投資や人的投資の姿勢がこれまで以上に強く求められています。
【データ比較】主要な租税特別措置の適用要件と節税効果の全貌
2026年度において企業および個人が押さえておくべき主要な租税特別措置について、適用要件や具体的なメリット、実務上のポイントを整理しました。
| 措置・制度の名称 | 適用要件・主な条件 | 減税メリット・数値目安 | 編集部の見解・実務評価 |
|---|---|---|---|
| 中小企業投資促進税制 | 資本金1億円以下の法人。指定の機械装置(160万円以上)やソフトウェア(70万円以上)の取得 | 取得価額の30%特別償却または7%税額控除(資本金3,000万円以下等) | 即時償却を狙うなら上位の「中小企業経営強化税制」と併せて計画認定を受けるのが王道。 |
| 賃上げ促進税制 | 継続雇用者の給与等支給額を前年度比で一定割合(中小企業は1.5%〜2.5%以上)増加 | 給与増加額の最大45%(大企業は最大35%)を法人税額から控除 | 教育訓練費の増加や子育て支援要件を満たすことで控除率が上乗せされる設計。 |
| 住宅ローン控除(個人) | 合計所得2,000万円以下。省エネ基準適合住宅の取得(一般住宅は原則対象外へ移行) | 年末ローン残高(最大5,000万円)の0.7%を最大13年間所得税から控除 | 省エネ性能の証明書が必須。ZEH水準・長期優良住宅でなければ控除上限が大幅圧縮される。 |
| 中小企業向け交際費特例 | 資本金1億円以下の中小法人等 | 交際費等のうち年間800万円まで全額損金算入(または飲食費50%損金算入) | 営業活動を支える重要規定。1人当たり1万円以下の飲食費除外規定との併用管理が必須。 |
中小企業における租税特別措置のメリットと投資促進税制の活用法
中小企業が租税特別措置を活用する最大のメリットは、「設備投資に伴う資金回収スピードの劇的な向上」にあります。本来、工場の生産設備や基幹ITシステムなどは数年から十数年にわたって法定耐用年数で減価償却を行わなければなりません。しかし、投資促進税制や中小企業経営強化税制を活用することで、初年度に取得価額全額を費用化する「即時償却」、あるいは直接税金を減らす「税額控除」を選択できます。
例えば、当期純利益が3,000万円出ている企業が、1,000万円の高精度工作機械を導入した場合を考えます。通常の減価償却(耐用年数10年・定額法)であれば初年度の経費算入は100万円程度にとどまり、多額の法人税が課されます。しかし、即時償却を適用できれば1,000万円全額を当期の損金に算入できるため、法人税等(実効税率約34%)として約340万円のキャッシュアウトを即座に抑制できます。
資金繰りに余裕を持たせたい成長段階の企業にとって、この減税原資をさらなる運転資金や人材採用に再投資できる好循環は、経営戦略上の大きなアドバンテージとなります。
【実態検証】税務調査で否認される落とし穴と適用除外要件のリアル
租税特別措置は強力な減税手段である反面、税務調査における格好のターゲットでもあります。現場の税理士や財務担当者が直面する最大の落とし穴が、「申告手続き上の形式不備」と「租税特別措置の適用除外要件(通称:ムチ税制)」です。
国税庁の統計および実務上のトラブル事例から明らかになっている主な否認パターンは以下の通りです。
・当初申告要件の失念:多くの税額控除は「確定申告書に所定の別表を添付し、かつ控除を受ける金額を記載して提出した場合」に限り適用されます。修正申告や更正の請求では後から追加適用できない厳格なルールが存在し、税理士の添付忘れによって数千万円の控除が消滅した実例が後を絶ちません。
・ムチ税制への抵触:大企業および中堅企業向けに導入されている規定ですが、「利益が増加しているにもかかわらず賃上げを行わず、国内設備投資も消極的である企業」は、研究開発税制などの主要な優遇措置の適用から完全に除外されます。
・経営力向上計画の認定タイミング:設備取得「前」に計画を経済産業局等に提出し認定を受けていなければならない措置が多く、「設備を納入した後に慌てて申請しても対象外になる」という時系列のミスが頻発しています。

一般に知られていない盲点とネットの誤解|節税効果の真相を暴く
ネット上の情報やSNSの税務解説では、「特別償却を使えば永久に税金が安くなる」「赤字企業でも税額控除で得をする」といった誤解が散見されます。実務上の冷徹な真実は異なります。
第一に、「特別償却は税金の免除ではなく、単なる納税の繰延べ(先送り)」に過ぎません。初年度に全額を経費化すればその年の税金は大幅に減りますが、2年目以降は償却費が計上できなくなるため、将来の課税所得と納税額は増加します。将来的に事業承継を控えている企業や、設備導入後の収益化が遅れる事業者の場合、将来の納税負担に耐えられなくなるリスクを孕んでいます。
第二に、「税額控除は黒字(法人税・所得税の発生)でなければ恩恵を享受できない」という点です。赤字決算の企業には差し引くべき税金が存在しないため、一部の特例(繰越税額控除規定)を除き、せっかくの優遇枠を使い切ることができません。実質的な税負担を恒久的に減らしたいのであれば、単に設備を買うだけでなく、黒字化計画とセットで税額控除を選択することが鉄則です。
【プロの結論】活用すべき企業・個人と慎重になるべきケースの判断基準
租税特別措置を活用して真の事業成長を遂げるための、明確なスクリーニング基準を提示します。
【積極的に活用すべき企業・個人の条件】
1. 本業で安定した利益(黒字)を計上しており、実効税率の引き下げを狙う企業
2. 直近1〜2年以内に確実な設備更新・DX投資・省エネリノベーションを計画している事業者
3. 定期昇給やベースアップを実施する予定があり、賃上げ促進税制の上乗せ要件を満たせる組織
4. ZEH水準以上の省エネ性能を有する住宅を新規取得する個人
【慎重な検討・あるいは見送るべきケース】
1. 「節税になるから」という理由だけで、事業上急務ではない過剰な設備投資を行おうとしている企業(キャッシュの流出が減税額を上回り資金ショートを招く)
2. 繰越欠損金を抱えており、今後数年間の課税所得が見込めない赤字法人
3. 事前申請や各種計画認定のスケジュール管理が社内体制上困難な企業
【租税 特別 措置】に関するよくある質問(FAQ)
Q1:租税特別措置の適用を受けるための申告手続きで絶対に忘れてはならないことは?
A1:確定申告書の提出時に、制度ごとに定められた専用の税務申告別表(例:別表十六など)および適用額明細書を必ず添付して期限内に申告することです。後からの修正申告では適用が認められない「当初申告要件」が課されている措置が多いため、決算期の直前ではなく、投資の意思決定段階から顧問税理士と綿密に連携することが不可欠です。
Q2:赤字決算の場合でも租税特別措置のメリットは受けられますか?
A2:税額控除については、当期の法人税が発生しないため直接的な減税メリットは受けられません(一部の制度にある1年間の繰越控除を除く)。ただし、交際費等の損金算入特例や、一定の準備金積立制度などは赤字であっても将来の繰越欠損金を増やす形で間接的に効果を発揮する場合があります。現在の損益状況に応じた制度選択が必要です。
Q3:2026年の税制改正で見直された主な注意点は何ですか?
A3:住宅ローン控除における省エネ基準の完全義務化や、賃上げ促進税制における控除率の傾斜配分、利用実績の低い時限措置の統廃合が主なポイントです。過去の解説記事や古いマニュアルにある要件をそのまま適用すると、税制改正によって要件を満たさず否認されるリスクがあるため、常に最新年度の税制改正大綱および関係省庁の告示を確認してください。
まとめ:今後の動向と失敗しないための判断基準
租税特別措置は、国の政策誘導と企業の成長戦略が合致したときに絶大な財務的インパクトを生み出す制度です。2026年以降の税務環境においては、単なる帳簿上のテクニックによる節税は通用しなくなり、「実質的な投資・賃上げの実行」と「厳格な法令要件のクリア」がより一層強く求められます。
減税のチャンスを確実に掴むためには、設備投資や給与改定を実行する前の段階で、適用可能な特例措置の有無を洗い出し、公的機関の認定スケジュールを逆算して事業計画に組み込むことが成功の必須条件です。税制の最新動向を正しく把握し、健全かつ強固な財務基盤の構築に役立ててください。 (出典: 租税 特別 措置(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。