遺族年金はいくらもらえる?年収別の目安と2026年最新の注意点
家族の大黒柱に万が一の事態が起きた際、残された遺族の生活を支える最後の砦となるのが公的年金制度の「遺族年金」です。しかし、実際に自分たち家族がいくら受給できるのか、正確な金額や仕組みを把握できている人は決して多くありません。
公的年金制度は「自営業か会社員か」「子どもの有無や年齢」「配偶者の就労状況」によって受け取れる金額と種類が大きく異なります。2026年最新の給付基準と法改正の動向を踏まえ、年収別の具体的な受給額シミュレーションから、共働き世帯特有の落とし穴、税務上の扱いまでを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:自営業(国民年金)は「遺族基礎年金」、会社員・公務員(厚生年金)は「遺族基礎+遺族厚生年金」の2階建てが基本構造。
- 要点2:平均年収500万円の会社員家庭(配偶者+子1人)の受給目安は月額約13万〜14万円。全額非課税のため手取り収入となる。
- 要点3:共働き世帯における男女差の受給要件や、2026年以降に議論が進む有期給付化など、制度の転換期における注意点が多い。
【年収別シミュレーション】遺族年金はいくらもらえる?基礎・厚生の決定的な違い
遺族年金の受給額を算出するうえで、最も基本的な前提となるのが「遺族基礎年金」と「遺族厚生年金」の2階建て構造です。亡くなった方の加入していた年金種別によって、受給できる年金の種類が根本から分かれます。
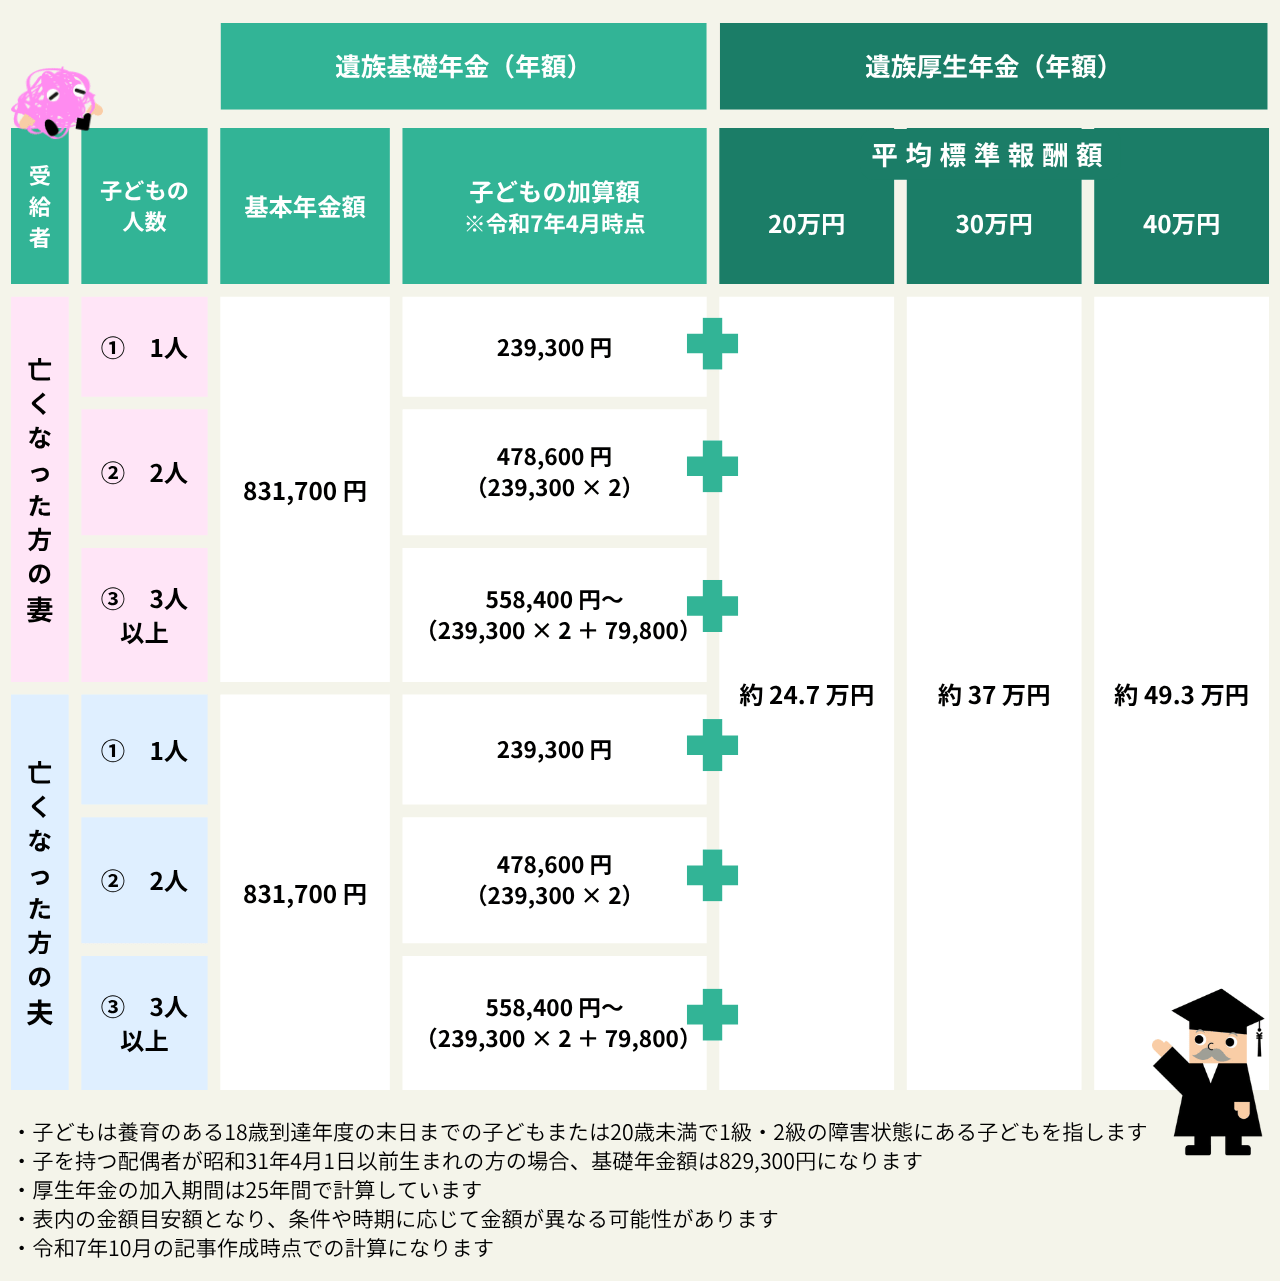
まず1階部分にあたる遺族基礎年金(国民年金)は、18歳到達年度末までの子ども(障害等級1・2級の場合は20歳未満)がいる配偶者、または子ども自身に支給されます。2026年度基準における遺族基礎年金の基本額は年額約81万6,000円です。ここに「子どもの加算額」として第1子・第2子は各年額約23万4,800円、第3子以降は各年額約7万8,300円が上乗せされます。つまり、子どものいない世帯や、子どもがすでに高校を卒業して自立している世帯には、遺族基礎年金は一切支給されません。
一方、会社員や公務員が加入する2階部分の遺族厚生年金は、亡くなった方の生前の給与水準(平均標準報酬月額・平均標準報酬額)と加入月数をもとに計算される「報酬比例部分」の4分の3が支給額となります。もし加入期間が25年(300月)未満で亡くなった場合でも、救済措置として「300月みなし計算」が適用され、最低300月加入していたものとして計算されます。
夫が会社員(厚生年金加入)で妻が専業主婦、子どもが1人いる世帯を想定した、生前の夫の年収別受給額シミュレーションの目安は以下の通りです。
【夫死亡・妻(専業主婦)+子ども1人の場合の受給額目安(月額換算)】
- 生前年収300万円の場合:月額約11万5,000円(遺族基礎+遺族厚生)
- 生前年収500万円の場合:月額約13万5,000円(遺族基礎+遺族厚生)
- 生前年収700万円の場合:月額約15万5,000円(遺族基礎+遺族厚生)
- 生前年収1,000万円の場合:月額約17万5,000円(遺族基礎+遺族厚生)
なお、子どもが高校を卒業して対象から外れると遺族基礎年金(子どもの加算を含む月額約8万7,000円相当)が終了します。その際、40歳以上65歳未満の妻には、遺族厚生年金に加えて中高齢寡婦加算(年額約61万2,000円/月額約5万1,000円)が65歳になるまで加算される仕組みが用意されています。
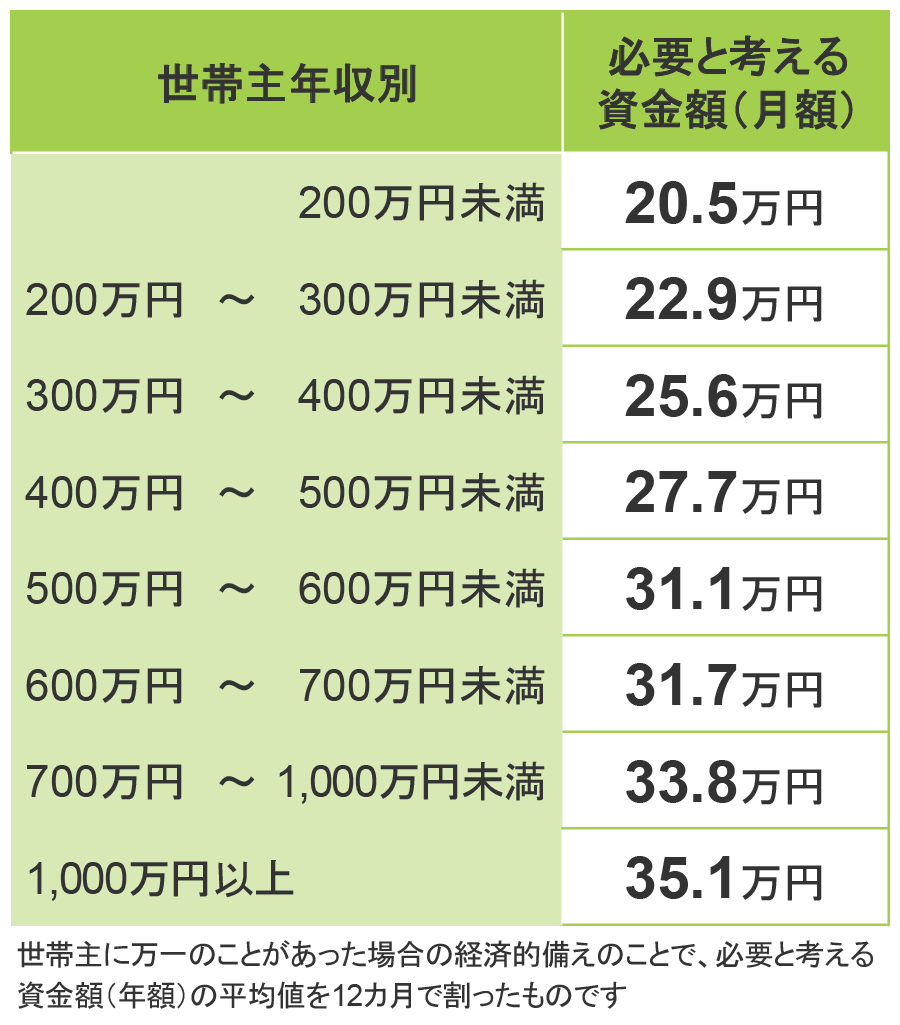
【2026年最新データ比較】家族構成と年収でみる受給額一覧表
公的年金制度における受給権と金額の差異を俯瞰するため、世帯類型ごとの受給内容を一覧表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会社員夫死亡(子あり世帯) | 遺族基礎年金+遺族厚生年金(300月みなし適用あり) | 年収500万円で月額約13.5万円(年額約162万円) | 最も手厚い保障。子の高校卒業後に給付が約半減する点に注意が必要。 |
| 会社員夫死亡(子なし・妻40歳以上) | 遺族厚生年金+中高齢寡婦加算(年額約61.2万円) | 年収500万円で月額約9.8万円(40〜65歳の間) | 遺族基礎は出ないが、中高齢寡婦加算が65歳の自身の年金受給まで下支えする。 |
| 自営業夫死亡(子あり世帯) | 遺族基礎年金のみ(子ども加算含む) | 子1人で月額約8.7万円、子2人で約10.7万円 | 報酬比例部分がないため、自営業世帯は民間保険など自助努力による補填が必須。 |
| 自営業夫死亡(子なし世帯) | 支給なし(要件を満たせば寡婦年金または死亡一時金のみ) | 死亡一時金は12万〜32万円程度の一時金 | 公的保障の薄さが顕著。事前の備えがないと家計破綻の直接的要因になり得る。 |
| 共働き世帯(妻死亡・子なし夫) | 夫が死亡時55歳以上の場合のみ60歳から支給(遺族厚生) | 55歳未満の夫は原則受給権なし(現行制度) | 昭和モデルの男女差が残る領域。法改正論議で最も見直しが迫られている項目。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
年金事務所の相談窓口やソーシャルメディア、Q&Aコミュニティでは、「思っていたより受給額が少なくて生活が成り立たない」という悲痛な声が後を絶ちません。制度の数値だけでは見えてこない、現場の実態を検証します。
大手ネット掲示板や知恵袋の相談事例で最も多いのが、「子どもが18歳を迎えた翌月からの崖のような収入激減」です。遺族基礎年金(月額約8.7万円)と子どもの加算が打ち切られるため、それまで月14万円前後を受給していた世帯の受給額が、遺族厚生年金のみの月4万〜5万円台へと一気に落ち込みます。専業主婦だった期間が長い遺族ほど、このタイミングで再就職の壁に直面し、家計が困窮するケースが多発しています。
また、自著や手記で配偶者との死別を振り返る当事者たちの記録でも、「公的年金は生活費の全額を賄うものではなく、あくまで不足分を補う基礎土台に過ぎない」という冷徹な事実が語られています。遺族年金の手続きは戸籍謄本や所得証明、生計同一関係を証明する書類など多岐にわたり、精神的ショックの大きい時期に煩雑な行政手続きを行わなければならない点も、現場で語られる重いハードルの一つです。

一般に知られていない盲点とネットの誤解
遺族年金をめぐっては、税務や共働き夫婦の取り扱いに関して多くの誤解が存在します。正しく理解しておかないと、将来設計に致命的なズレが生じます。
誤解①:「遺族年金を受け取ったら確定申告で税金を引かれる?」
遺族基礎年金および遺族厚生年金は、所得税法第9条により「全額非課税」と規定されています。したがって、遺族年金そのものに所得税や住民税は一切課税されず、社会保険料の算定基準となる所得にも含まれません。遺族年金のみで生活している場合は確定申告も不要です。ただし、自身でパートや正社員として働き給与所得がある場合、給与分の確定申告や年末調整は通常通り必要となります。
誤解②:「共働き夫婦なら、夫が亡くなっても妻が亡くなっても同じように支給される?」
現行の日本の年金制度には、高度経済成長期の「夫=生計維持者、妻=被扶養者」という家族観が色濃く残っています。妻が死亡した場合、遺族基礎年金は子どもがいる夫に支給されますが、遺族厚生年金に関しては、「妻の死亡時に夫が55歳以上であること」が受給資格となり、支給開始も60歳からとなります。子どもがいない55歳未満の夫には遺族厚生年金すら支給されません。
誤解③:「自分の老齢年金と遺族厚生年金は両方とも全額もらえる?」
65歳以降、自分自身が納めてきた老齢厚生年金と、配偶者の遺族厚生年金の両方の受給権がある場合、「先発給付(一人一年金の原則)」の調整が行われます。まず自身の老齢厚生年金が全額支給され、遺族厚生年金の額がそれを上回る場合のみ、その「差額」が上乗せ支給されます。両方が丸ごと全額支給されるわけではない点は、老後の資金計画において最大の盲点といえます。
2026年の制度改正議論と受給資格手続きの実務
2024年から2026年にかけて、社会保障審議会年金部会では遺族年金制度の抜本的な見直し議論が進められています。最大の論点は「男女格差の是正」と「若年配偶者に対する有期給付化」です。
共働き世帯が標準となった現代社会に合わせ、男性に対する受給制限を撤廃する一方で、子どもがいない20代〜50代の配偶者に対する遺族厚生年金を一律「5年間の有期給付」へ移行する案が検討されています。従来の「一度受給権を得れば生涯にわたって受給できる」という終身保障の前提は、子育て世帯や高齢期への重点化に伴い、大きく再編されつつあります。
万が一の際の申請実務においては、以下の受給資格要件と手続きのステップを押さえておく必要があります。
- 保険料納付要件の確認:亡くなった方が、死亡日の前日において「加入期間のうち未納期間が3分の1以下」であること(または直近1年間に未納がないこと)。
- 生計維持要件:死亡当時、亡くなった方によって生計を維持されていたこと(原則として前年の年収が850万円未満、または所得が655.5万円未満)。
- 手続きの窓口と期限:管轄の年金事務所または街角の年金相談センターへ請求書を提出。遺族年金の請求権は5年で時効を迎えるため、速やかな手続きが不可欠です。
【プロの結論】公的保障を前提にした家計防衛と「自立した生活設計」の判断基準
遺族年金の受給構造を分析すると、家庭の属性によって民間生命保険の必要度や家計戦略は明確に二極化します。
【公的保障を基盤に民間保険を最小化できる世帯】
会社員・公務員で子どもがいる世帯は、遺族基礎年金と遺族厚生年金により月13万〜16万円程度の非課税給付が確保されます。団信(団体信用生命保険)で住宅ローンが消滅する持ち家世帯であれば、高額な死亡保険に加入する必要性は極めて低く、掛け捨ての定期保険で大学進学費用などの不足分のみを上乗せするスリムな設計が合理的です。
【徹底した自助努力と民間保障の厚みが必要な世帯】
自営業・フリーランス世帯、あるいは子どもがいない若年共働き世帯は、公的保障の網から外れるリスクが高くなります。自営業で子どもが高校を卒業した後の妻や、妻に先立たれた若い夫への給付はほぼ皆無です。これらの世帯は、「公的保障は出ない」という前提に立ち、十分な生活防衛資金の蓄積や就業不能保険・収入保障保険の確保が必須条件となります。
【遺族年金はいくらもらえる?】に関するよくある質問(FAQ)
Q1:遺族年金を受給中に再婚した場合、受給権はどうなりますか?
A1:遺族年金を受給している方が再婚(事実婚・内縁関係を含む)した場合、法律上の受給権は消滅します。再婚した時点で速やかに「遺族年金失権届」を年金事務所に提出する必要があります。届出を怠って不正受給となった場合、過去に遡って全額返還を求められるため注意してください。
Q2:遺族年金をもらいながら働いて収入を得ると、年金額は減額されますか?
A2:遺族年金には、在職老齢年金のような「給与額に応じた支給停止」の仕組みはありません。受給者本人がパートや正社員としてどれだけ稼いでも、遺族年金が減額されたり停止されたりすることはありません。したがって、生活を立て直すために積極的に就労収入を得ることが推奨されます。
Q3:手続きに必要な書類にはどのようなものがありますか?
A3:主に「亡くなった方の年金手帳・マイナンバー」「戸籍謄本(死亡と続柄の証明)」「世帯全員の住民票」「死亡者の除票」「請求者の所得証明書」「受取口座の通帳」「死亡診断書のコピー」などが必要です。状況によって生計同一関係に関する申立書が追加で求められます。
まとめ:最新制度を正しく把握し、万一の備えを最適化する
遺族年金は、遺族の生活破綻を防ぐ極めて強力なセーフティネットですが、万能ではありません。職業形態(国民年金か厚生年金か)、子どもの年齢、そして受給者の年齢によって受給できる金額には数百万円単位の格差が存在します。
2026年以降の制度見直しを含め、社会保障の枠組みは時代に合わせて刻一刻と変化しています。まずは自分たちが万が一の際に「毎月いくら受給できるのか」を正確に試算し、公的給付でカバーできない不足分だけを民間保険や貯蓄で補うという、合理的で無駄のない家計防衛を確立してください。 (出典: 遺族 年金 いくら(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。