年金受給者の年末調整は必要?働くシニアが損しない税金手続きの真実
60代から70代を迎えても現役で働き続けるシニア層が過去最多水準を維持する2026年現在、秋から初冬にかけて勤務先の総務部から配布される書類の束を前に、頭を抱える方が後を絶ちません。「自分はすでに年金をもらっているが、勤務先の年末調整書類を提出すべきなのか」「年金そのものには年末調整がないと聞いたが、何もしないと脱税になってしまうのか」といった切実な声が、全国の税務署や企業の労務担当者に殺到しています。
結論から言えば、公的年金を受け取りながら会社やアルバイト先で給与を得ている場合、「給与」に対する年末調整は原則として受ける必要があります。しかし、年金と給与という「2つの収入源」が交差するポイントには、一般の会社員時代には存在しなかった複雑な制度の壁や、申告漏れによる追徴課税、あるいは控除の申請漏れによる過大納付といった深刻な落とし穴が潜んでいます。知らなければ数万円から十数万円単位で損をしかねない2026年の税制ルールと、シニア就労者が取るべき確実な対処法を徹底追及します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金自体に年末調整はないが、再雇用やパート先で得る給与については「給与所得者の扶養控除等申告書」を提出して年末調整を行うのが原則である。
- 要点2:「公的年金等の収入が400万円以下かつその他の所得が20万円以下」であれば確定申告不要制度が使えるが、医療費控除や各種所得控除で税金を取り戻すには確定申告(還付申告)が必要となる。
- 要点3:勤務先の年末調整と年金機構の「扶養親族等申告書」で控除を二重適用すると後からペナルティを受けるため、どちらで何の控除を受けるか明確に整理しなければならない。
【疑問解消】年金受給者に年末調整は必要なのか?仕組みと根本的な落とし穴
年金受給者が直面する最大の混乱は、「公的年金」と「給与」で税務上の精算システムが根本的に異なっている点に起因します。まず大原則として、日本年金機構などの年金保険者には年末調整という制度そのものが存在しません。年金から差し引かれる所得税は、偶数月の支給時に前もって源泉徴収されますが、その金額はあくまで暫定的な計算に基づいています。
一方で、会社員やパートタイマーとして給与を受け取っている場合、その勤務先では法律に基づき「年末調整」を実施する義務があります。ここで生じる疑問が「年金をもらっていることを会社に告げ、年金の額も合算して年末調整してもらうのか」という点ですが、これは明確な誤解です。勤務先が行う年末調整の対象は、あくまで「その勤務先が支払った給与」のみであり、あなたが受け取っている公的年金の受給額を会社側が合算して精算することは制度上不可能です。
この仕組みを正確に把握していないと、次のような「2大トラブル」に直面することになります。
- 落とし穴1:会社に書類を出さず放置し、給与から高い税率で源泉徴収され続けるケース
「年金受給者だから年末調整は関係ない」と思い込み、会社から配られた申告書を未提出のまま放置すると、勤務先では「乙欄(他の会社で年末調整をしている人向けの割高な税率)」が適用され、毎月の給与から多額の税金が天引きされて手取りが激減します。 - 落とし穴2:年金の源泉徴収票を会社の年末調整に添付してしまうケース
1月中旬頃に自宅へ送られてくる「公的年金等の源泉徴収票」を、会社の総務部に提出して処理してもらおうとするシニアの方が後を絶ちません。前述の通り、企業側は年金の合算処理ができないため、書類を突き返されて二度手間になります。
つまり、働きながら年金受給している方の年末調整においては、「勤務先の給与は勤務先の年末調整で完結させ、年金との合算や最終的な過不足は年明けの確定申告で精算する」という2段階のステップを正しく理解することが第一歩となります。
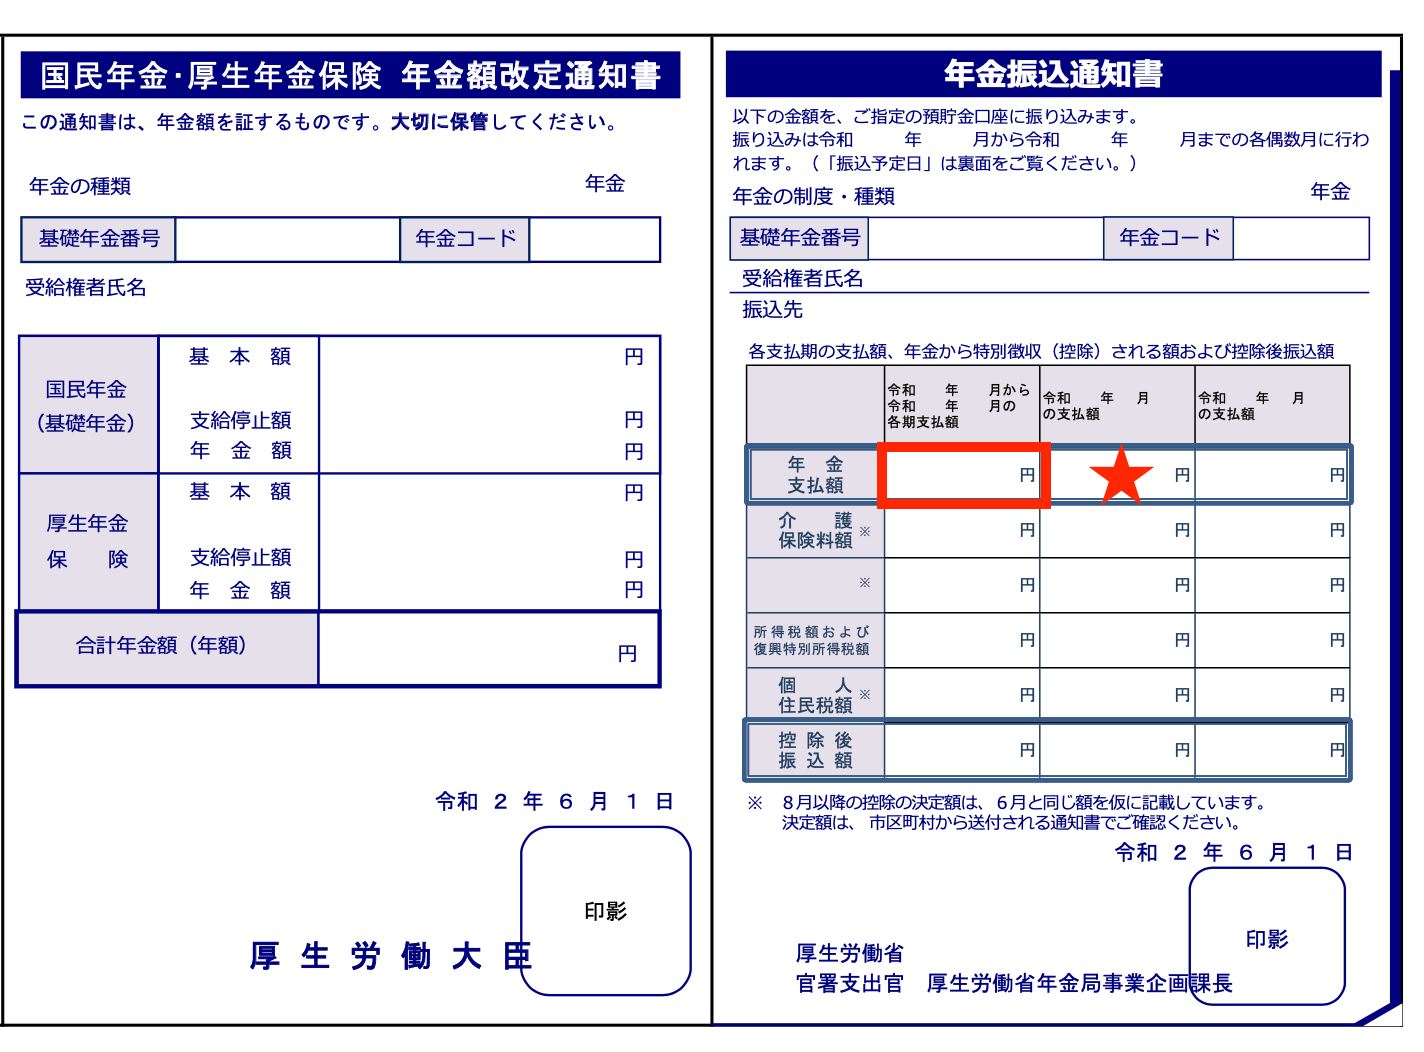
働きながら年金受給する人の鉄則|給与と年金のダブル受給における納税手続き
シニア雇用の現場において、定年延長や嘱託再雇用、あるいは短時間パートとして働きながら厚生年金を受給するスタイルは完全に定着しました。この「給料と年金のダブル受給」において、最も神経を使うべき実務が給与所得者の扶養控除等申告書の取り扱いです。
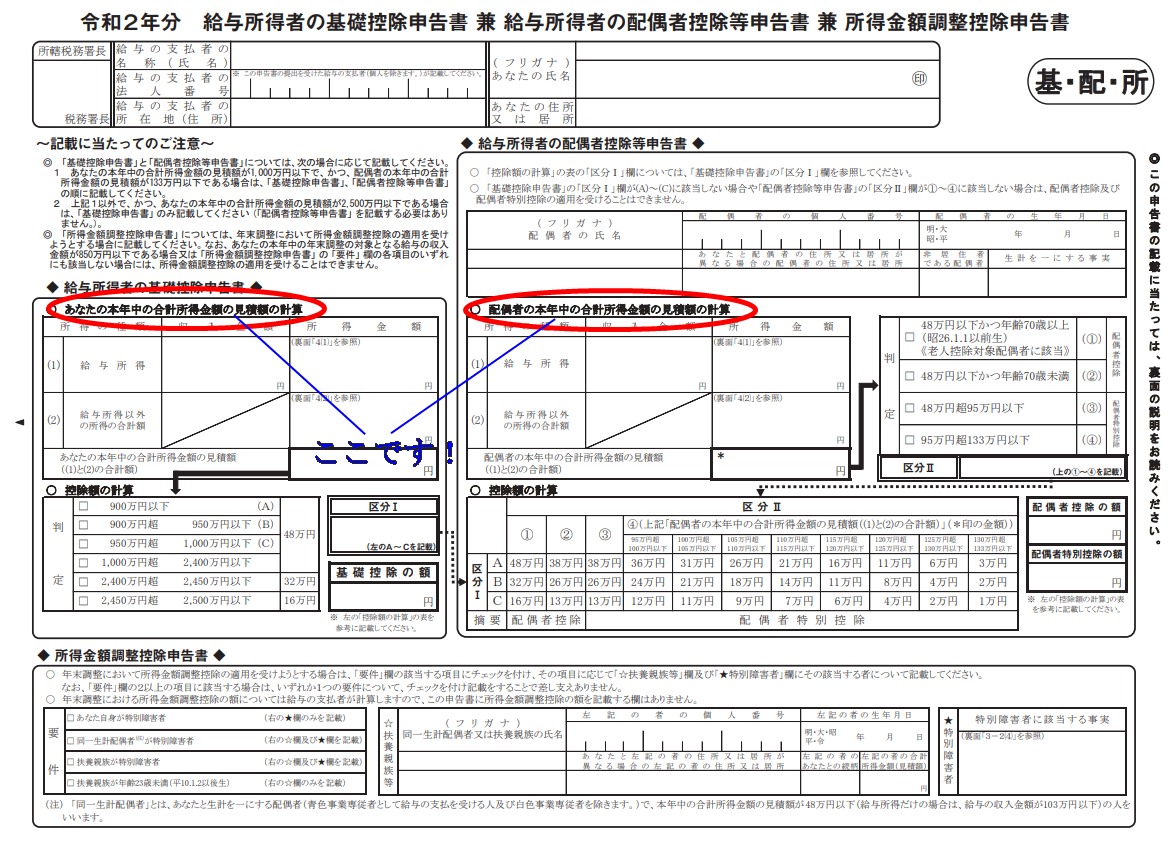
公的年金を受給している方であっても、主たる勤務先(給与の支払を受けるメインの会社)に対しては、毎年秋にこの申告書を必ず提出しなければなりません。これを提出することで初めて、給与所得における「基礎控除」や「配偶者控除」「扶養控除」「障害者控除」などが会社の年末調整に反映され、毎月の手取りが正常な水準に保たれます。
ここで極めて重要な注意点となるのが、年金受給者 配偶者控除申告の重複適用です。日本年金機構からも、毎年秋頃に「公的年金等の受給者の扶養親族等申告書」というハガキが送られてきます。もし、配偶者控除や扶養控除を「会社の年末調整」と「年金の扶養親族等申告書」の両方に記載して提出してしまうと、同一の控除を二重に受けることになり、後から税務署から「控除過大」として本税に加え過少申告加算税や延滞税が請求される事態に陥ります。
実務上の鉄則としては、各種控除(配偶者控除、生命保険料控除、地震保険料控除、住宅ローン控除など)は原則として「勤務先の年末調整」に集約して適用するのが最もスムーズです。年金機構側のハガキには扶養親族を記載せず、会社側の給与で所得控除を最大限に引いておき、給与から源泉徴収される所得税を可能な限り抑える戦略が現場の税務指導でも推奨されています。
さらに、シニア就労者の手取りを大きく左右するのが在職老齢年金と税金計算の相互関係です。2026年現在、働きながら厚生年金を受け取る場合、「基本月額(年金額の12分の1)」と「総報酬月額相当額(給与+直近1年の賞与の12分の1)」の合計が支給停止調整額を超えると、超えた部分の年金が一部支給停止されます。注意すべきは、税金の計算対象となるのは「支給停止された後の実際に受給した年金額」であるという点です。停止された年金に対して所得税がかかることはありませんが、給与収入が増えればその分、給与所得の税率は上がります。年金と給与のダブル受給における納税手続きでは、年金と給料の双方がどのような所得区分で課税されているかを冷静に整理する視点が欠かせません。
【データ比較】年末調整と確定申告の適用境界線|2026年最新基準一覧
年金受給者が年末調整を終えた後、年明け2月〜3月の確定申告を行うべきか否かは、法で定められた明確な数値基準によって振り分けられます。いわゆる400万円以下確定申告不要ルールの境界線と、最新の税制データを以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公的年金等の収入金額 | 公的年金等の総額が年400万円以下 | 一般的なシニア夫婦の平均年金額(年200万〜260万円程度)を大きく上回る上限設定 | 大半の一般受給者は400万円以下に該当するが、企業年金・共済年金の手厚い元公務員や大企業出身者は400万円超えに厳重警戒が必要。 |
| 年金以外の所得金額(給与など) | 公的年金以外の所得の合計が年20万円以下 | パート・アルバイト収入の場合、給与所得控除(最低55万円)を引いた後の金額が20万円以下(給与収入75万円以下) | 働きながら年金をもらう方の多くがこの基準を超える。給与収入が年間75万円(月約6.3万円)を超えると確定申告の義務が発生する。 |
| 2026年最新 年金所得控除 | ・65歳未満:最低60万円 ・65歳以上:最低110万円 ※公的年金等に係る雑所得以外の合計所得が1,000万円以下の場合 | 現行の公的年金等控除額の最新基準に準拠(高所得者は控除額が段階的に縮小) | 65歳を境に控除額が50万円跳ね上がるため、65歳前後の受給開始時期における税負担シミュレーションが不可欠。 |
| 年末調整と確定申告の違い | ・年末調整:勤務先の給与のみで税額精算 ・確定申告:年金・給与・不動産等すべての所得を総合課税で合算精算 | 会社員時代は年末調整1本で完結していたが、年金受給後は役割分担が発生 | 年末調整は給与の税率是正のために行い、確定申告は給与と年金の合算調整を行うという明確な棲み分けが必要。 |
| 税務署 年金受給者の還付申告 | 申告不要制度の対象者でも、医療費控除やふるさと納税を行う場合は任意で確定申告が可能 | 年金から源泉徴収されている税金から、還付金(数千円〜数万円)を取り戻す手続き | 「申告不要=申告してはいけない」ではない。過大に天引きされた税金を取り戻すための最大の武器となる。 |
このデータ比較から明らかなように、週3〜4日程度のパート勤務であっても、年間の給与収入が75万円を超えているシニアの方は、自動的に「確定申告不要制度」の枠から外れ、所得税の確定申告を行う法的義務が生じることになります。
【実態検証】利用者の生の声と現場目線で見えたシニア就労のリアル
机上の税制理論と、シニア就労者が直面している現場の実態との間には、依然として埋まらない深い溝が存在します。全国の大手企業再雇用窓口やシニア専門の派遣会社、知恵袋やSNSなどのコミュニティに寄せられる生の声を取材・検証すると、長年「会社任せ」の年末調整に慣れきってしまった日本のサラリーマン文化がもたらすリアルな悲哀が浮き彫りになってきます。
【都内大手メーカー再雇用・67歳男性の手記・証言】
「現役時代はずっと総務部が渡してくれた書類にサインするだけで全てが終わっていました。再雇用になって年金も受け取るようになり、総務から年末調整の紙をもらった時、『年金をもらっているからこの紙は出さなくていいのか?』と勘違いしてゴミ箱に捨ててしまったんです。翌年1月の給料明細を見て驚愕しました。所得税が普段の3倍近く引かれていたんです。慌てて総務に駆け込んだら『乙欄で引くしかありませんでした』と冷たく返され、結局、真冬に自力で税務署の長蛇の列に並んで確定申告をする羽目になりました。あの屈辱と徒労感は二度と味わいたくありません」
また、シニア層が集まるオンライン掲示板やSNSでは、以下のようなリアルな後悔と混乱が毎年のように吐露されています。
- 「パート先で年末調整をしたから、税金の手続きは全部終わったと信じ切っていた。3年後に税務署から『年金所得の申告漏れに関するお尋ね』という黄色い封筒が届き、利息(延滞税)付きで14万円の追徴課税を払わされた」(71歳・清掃業務従事者)
- 「持病の手術で年間40万円以上の医療費がかかったのに、『年金受給者の確定申告不要制度があるから何もしなくていいんだ』と近所の友人の話を鵜呑みにして放置していた。後から税務署の無料相談で、申告していれば5万円以上戻ってきたと知り、自分の無知さに泣くに泣けなかった」(69歳・無職受給者)
- 「勤務先の給与から引かれている所得税と、偶数月に年金から天引きされている所得税。両方で税金を二重取りされているような感覚になり、一体自分がトータルでいくら納税しているのか誰も教えてくれない不安が常にある」(66歳・嘱託社員)
こうした声が示すのは、「年末調整=すべてを自動解決してくれる魔法の箱」という過去の常識に縛られている危うさです。雇用延長が当たり前となった現代社会において、税務リテラシーは現役世代以上にシニア層の防衛スキルとして問われています。
一般に知られていない盲点とネットの誤解|「確定申告不要=申告しない方が得」の嘘
税務情報を取り扱うインターネット上の言説やシニア向けまとめ記事において、最も悪質かつ蔓延している誤解が「確定申告不要制度の対象者なら、何もしないのが一番得である」という短絡的な言説です。この誤ったアドバイスに従った結果、何重もの金銭的損失を被っている受給者が後を絶ちません。ここでは、一般には見過ごされがちな3つの致命的な盲点を暴きます。
盲点1:源泉徴収税額がある場合、「申告しない=税金の捨て金」になる
毎年1月に届く公的年金等の源泉徴収票をよく見てください。「源泉徴収税額」の欄に1円でも金額が記載されていませんか?もしそこに数字が印字されているなら、あなたは公的年金から前払いで所得税を天引きされています。
年金受給者の確定申告不要制度は、あくまで「国税庁の事務負担を軽減するために、所得税の追徴が少額であれば確定申告を免除してあげる」という趣旨の特例に過ぎません。病気の治療で高額な医療費を支払った場合の「医療費控除」、高額な国民健康保険料や介護保険料を支払った場合の「社会保険料控除」、地震保険料や生命保険料の控除、さらには自宅のリフォーム等に伴う減税措置などは、確定申告(還付申告)を行わない限り、国は1円も返金してくれません。確定申告を放棄することは、本来戻ってくるはずの「自分のお金」を国に寄付しているのと同じなのです。
盲点2:所得税は申告不要でも「住民税の申告」は免除されない
これが税務署窓口で最も受給者を青ざめさせる落とし穴です。国税庁が所管する所得税法上は「確定申告不要制度」により申告義務が免除されていても、地方自治体が所管する住民税にはその特例が適用されません。
公的年金等に係る収入が400万円以下で、給与などの他の所得が20万円以下であるため所得税の確定申告をしなかった場合、原則として市区町村の役所へ「住民税の申告書」を単独で提出しなければなりません。これを行わないと、住民税の基礎データが確定せず、翌年度の住民税額が正しく計算されないばかりか、住民税の所得情報に連動している「国民健康保険料の自己負担割合」「介護保険料の段階区分」「高額療養費の所得区分」が跳ね上がり、医療費や保険料の窓口負担が激増するという恐ろしい連鎖反応を招きます。所得税の確定申告を税務署に行えば、そのデータが自動的に市区町村へ連携されるため、最初から税務署で確定申告をしておいた方が結果的に手続きも1回で済み、はるかに安全なのです。
盲点3:配偶者控除の適用漏れによる損失
現役時代は配偶者控除の恩恵をフルに受けていた方でも、年金受給開始と再雇用のタイミングで手続きが錯綜し、配偶者控除がどこにも適用されていない空白期間を作ってしまうケースが多発しています。夫婦それぞれの年金額と給与額を突き合わせ、夫と妻のどちらの控除対象配偶者にするのが世帯全体の手取りを最大化できるか、戦略的な税金計算が求められます。

【プロの結論】確定申告すべき人・年末調整だけで完結できる人の判断基準
定年後の生活において、税務手続きの選択ミスは手取りの減少に直結し、老後資金の枯渇リスクを高めます。家族社会学や心理学の視点から見ても、定年退職という大きなライフイベントを経たシニア層が、会社への従属的マインドから脱却し「自立した個」として自らの財産・納税をコントロールする行為は、精神的な健康や健全な家族関係(配偶者との良好な境界線)を保つ上でも極めて有意義なプロセスと言えます。
あなたが今後取るべきアクションを明確にするため、「年末調整だけで完結できる人」と「確定申告(還付申告含む)を絶対にすべき人」の明確な判断基準を提示します。
▼ 年末調整だけで完結してよい人(確定申告が不要・損もしない条件)
- 条件1:収入が「1か所の勤務先からの給与」のみであり、公的年金も一切受給していない、あるいは受給開始前である。
- 条件2:公的年金の受給額が年間400万円以下であり、かつ勤務先のパート・アルバイト給与の「所得金額」が年間20万円以下(給与年収で換算すると年間75万円以下)に収まっている。
- 条件3:年間を通じて高額な医療費の支払いがなく、生命保険料控除等の各種控除も勤務先の年末調整ですべて適用済みである。
- 条件4:公的年金等の源泉徴収票を確認した際、「源泉徴収税額」が「0円」と記載されている。
▼ 確定申告をしなければならない人・絶対にすべき人(推奨基準)
- 申告義務がある人(法律上の義務):
- 公的年金等の年間受給額が400万円を超えている。
- 公的年金の年間受給額が400万円以下だが、給与所得が20万円を超えている(給与年収75万円超)。
- 2か所以上の勤務先から給与を受け取っている。
- 還付申告を強く推奨する人(提出しないと大損する人):
- 年金の源泉徴収票に「源泉徴収税額」があり、年間10万円(総所得が200万円未満の場合は総所得の5%)を超える医療費を支払った。
- 退職や転職の都合で、会社側の年末調整に生命保険料控除や地震保険料控除の証明書を提出しそびれた。
- 自治体へのふるさと納税を行い、ワンストップ特例の手続きを行っていない、あるいは給与と年金の合算で限度額を再計算して枠を広げたい。
- 年の途中で退職し、その後再就職しておらず、会社の年末調整を全く受けていない。
自らの立ち位置を客観的に見極め、「義務があるから申告する」だけでなく「過払い税金を取り戻す権利を行使する」という攻めの姿勢を持つことが肝要です。
【年末 調整 年金 受給 者】に関するよくある質問(FAQ)
Q1:パート先から「年末調整の書類」を渡されましたが、年金をもらっていることは会社に内緒にしたいです。バレてしまうのでしょうか?
A1:勤務先に提出する「給与所得者の扶養控除等申告書」には、公的年金の受給額を記入する欄はありませんので、この申告書を出したこと自体で年金受給の事実が会社に即座に知られることはありません。ただし、翌年の住民税の通知が会社経由で届く「特別徴収」になっている場合、年金所得と合算された税額が通知されることで、経理担当者に「給料以外の所得がある」と推測される可能性はあります。どうしても知られたくない場合は、年明けの確定申告で住民税の徴収方法を「普通徴収(自分で納付)」に選択できるか自治体に確認するのが安全です。
Q2:公的年金等の源泉徴収票はいつ、どこから送られてきますか?
A2:日本年金機構(または各共済組合等)から、毎年1月中旬から下旬にかけて、住民票の住所宛てに郵送(ハガキ形式等)で送付されます。マイナンバーカードをお持ちでマイナポータルと連携している場合は、年金ネットを通じて1月上旬から電子データとして閲覧・取得することも可能です。この源泉徴収票は確定申告や各種福祉申請において極めて重要な書類となりますので、紛失しないよう厳重に保管してください。
Q3:夫が働きながら年金受給中で、妻である私がパートで働いています。配偶者控除はどちらの年末調整で申請すべきですか?
A3:原則として、世帯全体で所得税率の高い側(通常は年収が高い側)で控除を適用した方が、減税効果が大きくなります。夫が勤務先で年末調整を行っているなら、夫の勤務先に提出する「給与所得者の配偶者控除等申告書」に妻の所得見積額を記載して提出するのが最も効率的です。ただし、前述の通り、日本年金機構の「扶養親族等申告書」にも同じ記載をして二重に控除を受けないよう厳密に注意してください。
まとめ:2026年を賢く乗り切る!後悔しない税務手続きのチェックリスト
定年後の働き方が多様化し、厚生年金の受給開始時期の繰り下げや在職老齢年金制度の活用など、シニア世代のライフプランはかつてないほど複雑化しています。その中心において毎年訪れる年末調整と確定申告は、自身の資産を守り抜くための決定的な防衛ラインです。
最後に、本記事で解説した重要プロセスをチェックリストとして総括します。
- ✅ 勤務先から年末調整の書類を受け取ったら:年金受給中であっても、必ず記入・押印(またはWEB申請)して期日までに提出する。
- ✅ 年金の源泉徴収票は会社に出さない:1月に送られてくる年金の源泉徴収票は、会社の年末調整には一切関係がないため自宅で保管する。
- ✅ 控除の二重取りを防ぐ:配偶者控除や扶養控除は「会社の年末調整」か「年金の申告書」のいずれか一方(推奨は会社側)に絞る。
- ✅ 年間給与が75万円を超えるか確認する:超えている場合は、年金400万円以下であっても税務署での確定申告が義務となる。
- ✅ 源泉徴収票の天引き額と医療費を確認する:税金が引かれていて医療費控除等があるなら、迷わず年明けに税務署へ還付申告を行う。
制度の仕組みを正しく把握し、受け身の姿勢から能動的な手続きへと切り替えることで、無用な追徴課税を防ぎ、手元に残る大切なお金を確実に守り抜いてください。 (出典: 年末 調整 年金 受給 者(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。