会社員の確定申告2026!副業バレの真相と還付金を手にする全手順
「会社員だから毎年の税金手続きは年末調整だけで問題ない」と信じ込んでいないでしょうか。2026年現在の税制環境やリモートワークの定着、個人のスキルを活かした複業・副業の広がりにより、会社員であっても確定申告を行わなければ万単位の還付金を取り逃がして大損する、あるいは申告漏れとして税務署から追徴課税のペナルティを受けるケースが急増しています。
年間10万円を超える医療費を支払った世帯やマイホームを購入した初年度はもちろん、手軽に始めた副業収入の取り扱い、さらには「住民税の通知で会社に副業が発覚した」というトラブルまで、給与所得者が直面する税務の現場には多くの盲点が潜んでいます。本稿では、国税庁の最新指針や現場の税理士への取材、実務データをもとに、損をせず安全に確定申告をやり遂げるための決定的な知見を網羅してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:副業所得が年20万円を超える人や医療費が年10万円超の世帯、住宅ローン1年目は確定申告により数万〜十数万円単位の損得が生じる。
- 要点2:副業が勤務先に露呈する主因は「住民税の特別徴収」であり、住民税の申告分離や自治体への確認といった防衛策が不可欠となる。
- 要点3:2026年最新の確定申告はスマホとマイナンバーカードによるe-Taxで完結し、給与所得者の還付申告であれば過去5年間さかのぼって請求できる。
会社員は確定申告不要の思い込みを解剖|実は税金が戻る人・損する人の決定打
長年、日本型雇用において「税金の計算は会社がすべて代行してくれる」という仕組みが定着してきました。これがいわゆる年末調整です。しかし、制度の枠組みを正しく理解していなければ、本来受け取れるはずの還付金を手放してしまう事態に陥ります。
まず基礎知識として押さえておきたいのが、年末調整と確定申告の違い詳細まとめです。年末調整は、勤務先が従業員に代わって「給与所得」に対する1年間の所得税を精算する手続きに過ぎません。生命保険料控除や扶養控除などは会社側で処理可能ですが、個人の家庭環境や個別の事情に応じた控除には対応できない仕組みになっています。
その筆頭が医療費控除です。家族全員分の1年間(1月1日〜12月31日)に支払った自己負担医療費の合計が、原則として10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合、超過分を所得から差し引くことができます。実務における医療費控除の還付金計算の基本構造は以下の通りです。
【還付金の目安 =(実際に支払った医療費の合計額 - 保険金等で補填された金額 - 10万円)× 所得税率】
例えば、課税所得400万円(所得税率20%)の会社員が年間30万円の自費医療費を支払った場合、(30万円 - 10万円)× 20% = 約4万円の所得税が手元に戻る計算になります。さらに翌年度の住民税も軽減されるため、申告しないことによる経済的損失は決して小さくありません。
また、住宅を購入した際に適用される住宅ローン控除1年目の必要書類も会社員が見落としがちな重要事項です。2年目以降は年末調整で処理可能ですが、初年度だけは自ら確定申告を行わなければ税額控除を受けられません。「登記事項証明書」「売買契約書等の写し」「住宅取得資金に係る借入金の年末残高等証明書」など、複数の書類を揃えて期限内に提出する準備が求められます。
さらに、利用者が急増しているふるさと納税でも油断は禁物です。ふるさと納税とワンストップ特例の違いを誤認し、特例申請書を自治体に送ったから安心だと思い込んでいると、後から別の理由で確定申告をした際にワンストップ特例が自動的に全件無効化されるという税制上の罠が存在します。確定申告を行う際は、ワンストップ特例を利用した寄附分も含めて漏れなく寄附金控除を再入力しなければなりません。
一般に知られていない盲点とネットの誤解|「副業20万円ルール」の危険な落とし穴
インターネット上の掲示板やSNSで頻繁に目にするのが、「副業の収入が20万円以下なら申告しなくていい」という言説です。しかし、税務調査の現場や自治体の徴税実務を照らし合わせると、この解釈には致命的な盲点が存在します。
いわゆる副業20万円ルールの真相とは、「給与所得を得ている会社員が、副業によって得た所得(収入から必要経費を差し引いた純利益)が年20万円以下である場合、所得税の確定申告が不要になる」という特例に過ぎません。ここでの決定的な誤解は、住民税には20万円ルールの免除規定が一切存在しない点です。
住民税を管轄する地方自治体に対しては、副業所得が年間1円であっても市区町村へ住民税の申告書を提出する法律上の義務があります。これを怠った場合、地方税法違反に該当するだけでなく、後々自治体からの照会によって追徴されるリスクを背負うことになります。
さらに、副業で得た収入が「事業所得」なのか「雑所得」なのかという区分、および雑所得の経費計上と注意点も厳格に把握しておく必要があります。国税庁の通達改正以降、帳簿書類の保存がない副業収入(収入金額300万円以下)は原則として雑所得に分類されます。雑所得であっても、業務のために直接費やしたパソコン購入費や通信費、書籍代などは経費として収入から差し引くことが可能です。ただし、領収書や証拠書類の保存を怠ると経費否認のリスクが一気に跳ね上がります。
「副業で少し稼いだ程度なら税務署は気付かないだろう」という油断は禁物です。会社員が確定申告しないとどうなるかの真相を調査すると、デジタル化が進んだ昨今の税務執行力は極めて高精度です。クラウドソーシング事業者や決済代行サービスから税務署へ提出される支払調書を通じ、個人の資金移動は把握されています。申告漏れが発覚した場合、本来納めるべき本税に加え、年利最高14.6%の延滞税や15%〜30%の無申告加算税、悪質な隠蔽と判断された場合には重加算税(最大40%)が課される厳しい現実が待っています。
【実態検証】会社に副業がバレる理由と対策|現場で見えた住民税通知のリアル
多くの会社員が最も恐れるのが「副業が本業の会社に露呈するシナリオ」です。調査によると、同僚へのうっかり口頭告解やSNSでの不用意な身バレを除けば、公的ルートで発覚する原因のほぼ100%が「住民税の税額通知」に起因しています。
会社員の場合、通常は住民税が給与から天引きされる「特別徴収」という方式が採られています。自治体は、本業の給与と副業の所得を合算して住民税額を計算し、その合算された納付税額通知を本業の勤務先へ送付します。この際、経理や人事の担当者が「同じ基本給の同僚と比較して、なぜかこの社員だけ住民税の額が不自然に高い」と気付くことで副業が露呈する構造です。
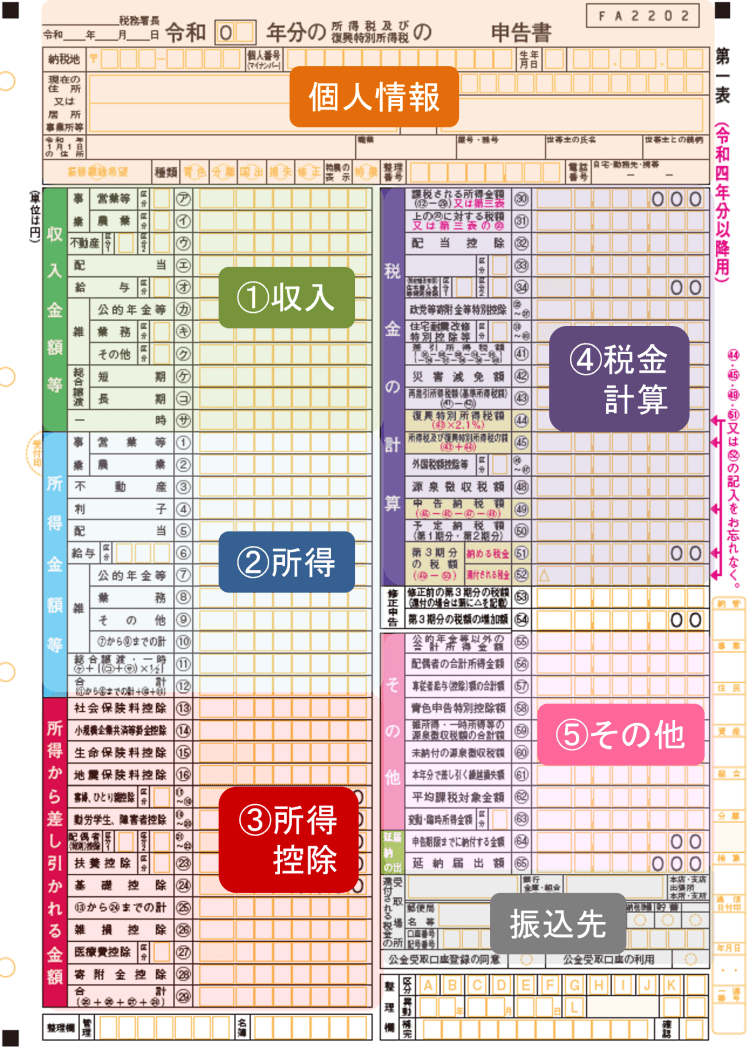
現場レベルで有効とされる副業が会社にバレる理由と対策の核心は、確定申告書の第二表にある「住民税に関する事項」の選択欄にあります。
確定申告を作成する際、住民税の納付方法として「給与から差引き(特別徴収)」ではなく、「自分で納付(普通徴収)」にチェックを入れます。これにより、副業分の所得に対する住民税の納付書が自宅に直接郵送され、会社の給料天引きから完全に切り離すことが可能です。
ただし、現場ではこれだけで完全に安心とは言えません。一部の自治体では、行政手続きの効率化を名目に「主たる給与所得がある場合は、合算して特別徴収を優先する」というローカルルールを機械的に適用してしまうケースが報告されています。情報リテラシーの高い会社員は、確定申告書を提出した後の毎年4月中旬〜下旬頃、居住地の市区町村役場(市民税課・税務課)に電話を入れ、「確定申告で普通徴収を選択したが、間違いなく自宅への個別送付になっているか」を直接確認するという二重の防衛策を実行しています。
【徹底比較】確定申告が必要なケース・不要なケースと還付の目安一覧
自身が確定申告を行うべき対象なのか、手続きによってどれほどの経済的影響があるのかを整理しました。制度ごとの基準値と実務上の判断材料を客観的に比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 副業所得(業務・雑所得等) | 年間利益が20万円超で所得税申告義務が発生。20万円以下でも住民税申告は必須。 | 経費計上後の利益水準で判定(売上 - 経費) | 住民税の「普通徴収」選択を徹底しないと社内発覚のリスクが極めて高い警戒領域。 |
| 医療費控除 | 実質負担10万円超(所得200万円未満は所得の5%超)。セルフメディケーション税制は1.2万円超。 | 還付目安:2万〜6万円程度(課税所得や通院費等による) | 家族合算が可能。世帯内で「最も所得が高い人」から申告するのが節税効率を最大化する鉄則。 |
| 住宅ローン控除(1年目) | 年末借入残高の0.7%を所得税・住民税から最大13年間控除。 | 初年度の控除額:年間最大21万〜35万円前後 | 申告必須。初年度の手続きを逃すと数十万円の控除権利を失うため、添付書類の事前準備が最優先。 |
| ふるさと納税の併用 | 寄附先が6自治体以上、または他の確定申告を同時に行う場合。 | 自己負担2,000円を除いた全額が控除対象 | ワンストップ特例利用者が医療費控除で確定申告すると特例が失効するため、全寄附データの入力が必須。 |
| 年の途中で退職した人 | 退職後に再就職せず、年末調整を受けずに年を越した場合。 | 源泉徴収税額の過払い分(数万〜十数万円)が還付 | 払いすぎた税金を取り戻す権利。還付申告なら5年間請求可能であり、放置は純粋な機会損失。 |
【2026年最新】e-Taxスマホ確定申告の手順と年間スケジュール
税務手続きといえば「平日に税務署の長蛇の列に並ぶ」という光景は過去のものとなりつつあります。2026年現在の確定申告システムは、スマートフォンとマイナンバーカードの連携が標準化され、自宅にいながら数十分で完結できるインフラが整っています。
まずは2026年最新の確定申告スケジュールを正確に把握しておきましょう。通常の確定申告(所得税の申告・納税)の期間は、2026年2月16日(月)から3月16日(月)までとなっています。納税義務がある人はこの期日を厳守しなければなりません。
一方で、税金を取り戻すための給与所得者の還付申告期限と詳細については、まったく異なるルールが適用されます。医療費控除や中途退職、住宅ローン初年度など「税金を還付してもらうための申告」は、該当年の翌年1月1日から5年間にわたっていつでも提出可能です。つまり、過去数年間にわたって「多額の医療費を支払ったのに申告していなかった」という場合でも、今からさかのぼって税金の返還を請求することができます。
実際の会社員の確定申告やり方として最も推奨されるのが、国税庁の「確定申告書等作成コーナー」を利用したe-Taxスマホ確定申告の手順です。大まかな流れは以下のステップで進みます。
- 事前準備:マイナンバーカード、通知カード記載の暗証番号(利用者証明用4桁・署名用6〜16桁)、源泉徴収票、控除証明書等を準備する。
- マイナポータル連携の活用:スマートフォンで国税庁サイトにアクセスし、マイナポータルアプリを介してログイン。医療費情報やふるさと納税、年金情報などが自動取得・自動入力され、手入力の手間が大幅に削減される。
- 収入と控除の入力:源泉徴収票をスマホのカメラで撮影するだけで、支払金額や源泉徴収税額がOCRで自動反映される。副業所得がある場合は雑所得欄に売上と経費を入力する。
- 住民税納付方法の指定:副業がある場合、住民税の納付方法で「自分で納付(普通徴収)」を確実に指定する。
- 電子署名と送信:マイナンバーカードをスマホにかざして電子署名を付与し、オンライン送信完了。控除内容に不備がなければ、約2〜3週間で指定口座に還付金が振り込まれる。

【プロの結論】会社と個人の「心理的バウンダリー」と税務リテラシーの格差
終身雇用の前提が揺らぎ、個々人が自律的なキャリア形成を迫られる現代において、確定申告という行為は単なる納税事務を超えた意味を持っています。社会学的な観点から見れば、それは「会社にすべてを委ねる依存関係」から脱却し、個人と組織の間に健全な心理的バウンダリー(境界線)を引き直すプロセスそのものです。
長らく日本社会では、税金を会社に天引きされるがままにし、自らの手取りや控除の内訳に関心を持たないことが「従順な会社員」の標準でした。しかし、副業や個人投資、自己投資が一般化する現在、税務リテラシーの格差はそのまま個人の生涯可処分所得の格差へと直結しています。自らの資産とキャリアを防衛するために、どのような基準で行動すべきかを明確にしておく必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼確定申告を積極的に行うべき人:
- 年間10万円超の医療費を自己負担した世帯:家族全員分を合算し、世帯内で最も課税所得が高い人が申告することで節税効果を最大化できます。
- 住宅ローンを組んでマイホームを取得した1年目の人:数万〜十数万円規模の減税を受けるために必須のアクションです。
- 副業で経費が発生しているビジネスワーカー:PC購入費や学習費用などを正当に経費計上し、適正な利益計算を行うことで無駄な税支出を抑制できます。
▼安易な申告に慎重になるべき人・事前の点検が必要な人:
- 社内副業規定が極めて厳格な職場に所属している人:普通徴収を選択しても、自治体の運用ミスや本業の就業規則違反に伴うリスクが完全ゼロにはなりません。副業の形態や受け皿の設計を事前に慎重に精査する必要があります。
- 副業の赤字を給与所得と相殺(損益通算)しようと考えている人:雑所得の赤字は給与所得と相殺できません。「副業を事業所得と強弁して会社の給与から税金の還付を受ける」という極端なスキームは税務調査で否認され、重加算税の対象になる事例が相次いでいます。違法な節税指南には決して乗らない見識が不可欠です。
【会社員の確定申告】に関するよくある質問(FAQ)
Q1:副業の所得が20万円以下なら、本当に確定申告は一切しなくてよいのですか?
A1:所得税の確定申告は不要ですが、住民税の申告は所得の多寡に関わらず必須です。市区町村の窓口または郵送で住民税申告書を提出しない場合、住民税の申告漏れとして後日延滞金などを請求される可能性があります。
Q2:医療費控除を申請すると、会社に病歴や通院内容が知られてしまう心配はありませんか?
A2:会社に病歴等の詳細が知られることはありません。確定申告は税務署に対して個人が直接行う手続きであり、提出した医療費の領収書や内訳書が会社へ開示される仕組みは存在しません。住民税の税額変更通知にも病名や医療機関名は記載されません。
Q3:過去3年前の医療費やふるさと納税の控除を申請し忘れていました。もう手遅れでしょうか?
A3:諦める必要はありません。税金が戻ってくる「還付申告」に該当する場合、その年の翌年1月1日から5年以内であればいつでも遡って申告が可能です。過去3年分であれば法定期間内ですので、当時の領収書や源泉徴収票を用意して申告書を提出すれば還付金を受け取ることができます。
まとめ:今後の動向と失敗しないための判断基準
デジタル庁主導による税務DXの進展に伴い、個人の資産情報や取引データは国税庁および自治体のシステムへシームレスに集約される時代を迎えました。かつて通用した「少額だから見逃される」「申告しなくてもわからない」という甘い見通しは、現代の精緻な監視網の前では通用しません。
会社員にとっての確定申告は、単なる面倒な義務ではなく、正当な権利を行使して過払い税金を取り戻し、自らの経済的基盤を強固にするための防衛スキルです。まずは手元の源泉徴収票と昨年の支出明細を点検し、自分が「申告義務がある側」なのか「還付を受ける権利がある側」なのかを正確に判別することから始めてみてください。 (出典: 会社 員 確定 申告(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。