手取り減少の元凶?過去30年の社会保険料推移と2026年最新防衛策
「給与の額面は上がったはずなのに、通帳に振り込まれる金額がほとんど増えていない」「毎月の給与明細を見るたび、社会保険料の天引き額にため息が出る」――いま、多くの現役世代からこうした悲痛な声が上がっています。実質賃金の伸び悩みに加え、物価高が家計を直撃するなかで、私たちの手取り収入を静かに、かつ確実に侵食し続けてきた最大の要因が社会保険料の継続的な引き上げです。
バブル崩壊以降の約30年間、日本の社会保険制度は幾度もの制度改革を経て、保険料率の上昇を繰り返してきました。厚生年金、健康保険、介護保険、雇用保険と、あらゆる項目で負担が増大し、かつて約30%台半ばだった国民負担率は50%近くにまで達しています。なぜここまで社会保険料は上がり続け、手取りは削られ続けるのか。公式統計と過去30年におよぶ推移データから、その決定的な理由と2026年以降に待ち受ける負担増のリアルを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:過去30年間で厚生年金保険料率は14.5%から18.3%、健康保険料率は約8.2%から約10%へ跳ね上がり、手取り割合は年収500万円世帯で約84%から約78%前後へと劇的に減少。
- 要点2:引き上げの根底にあるのは「少子高齢化に伴う社会保障費の膨張」と「現役世代への極端な負担偏重」であり、雇用保険もコロナ禍の財源枯渇から料率改定が実施された。
- 要点3:2026年度からは「子ども・子育て支援金」の上乗せ徴収がスタートし、今後は公的制度に頼るだけでなく、iDeCo・新NISAや控除制度を駆使した自律的な資産防衛が不可欠になる。
【真相究明】なぜ手取りは減り続けるのか?過去30年の社会保険料推移を徹底検証
「バブル期の会社員と同じ額面給与をもらっていても、実際に使えるお金は月数万円単位で少ない」という事実は、もはや都市伝説ではありません。財務省や厚生労働省の公開データを紐解くと、手取りが減り続ける主因は所得税・住民税の増税以上に、社会保険料の急激な上昇にあることが明白です。
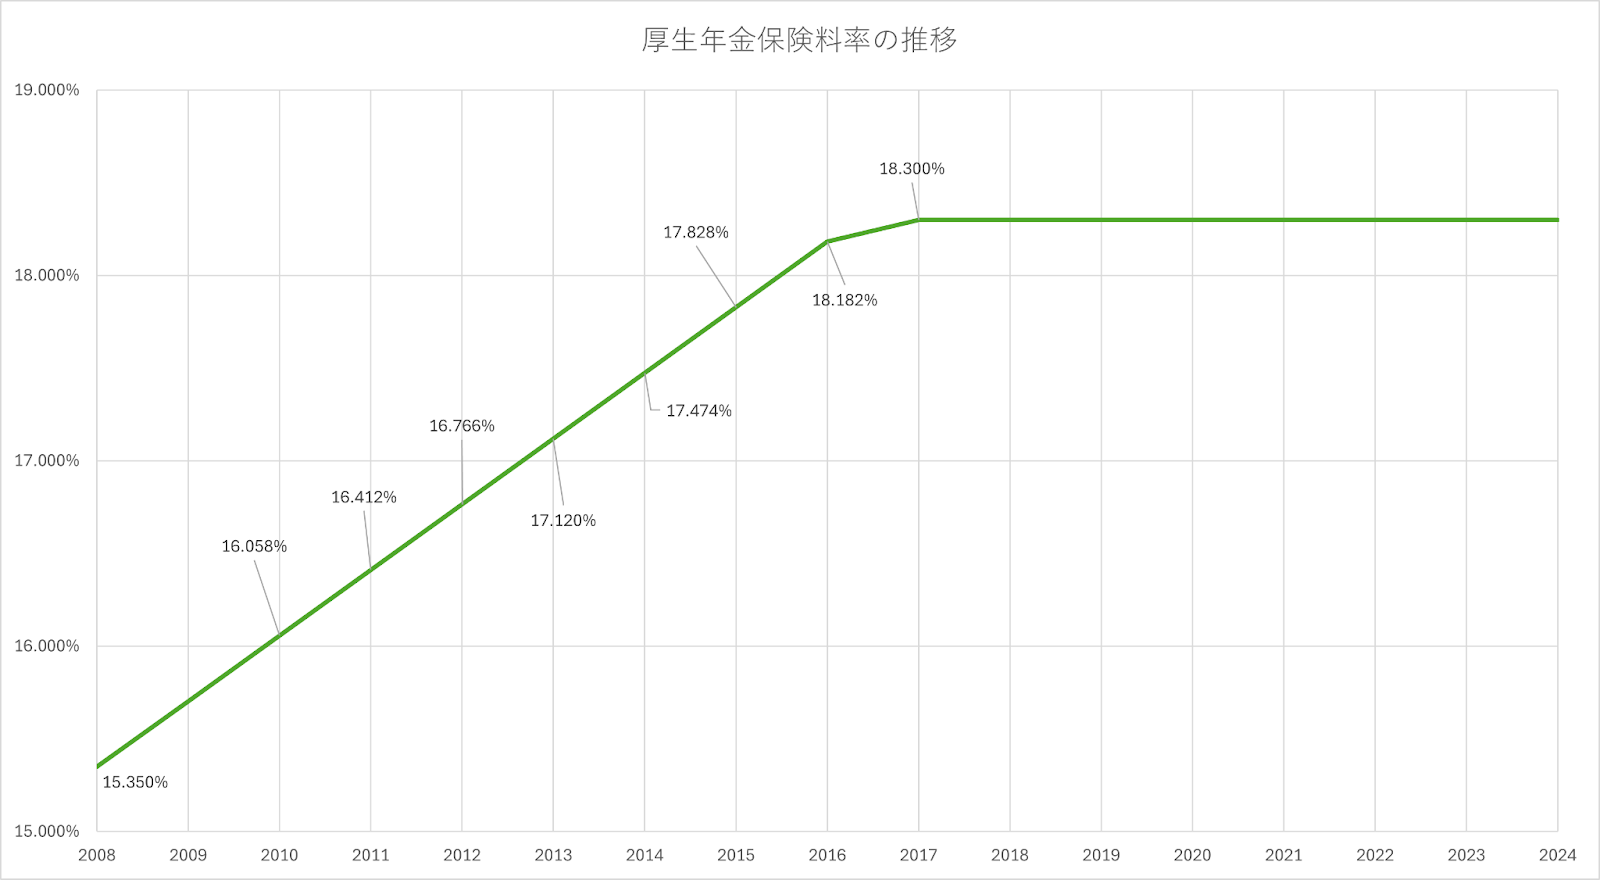
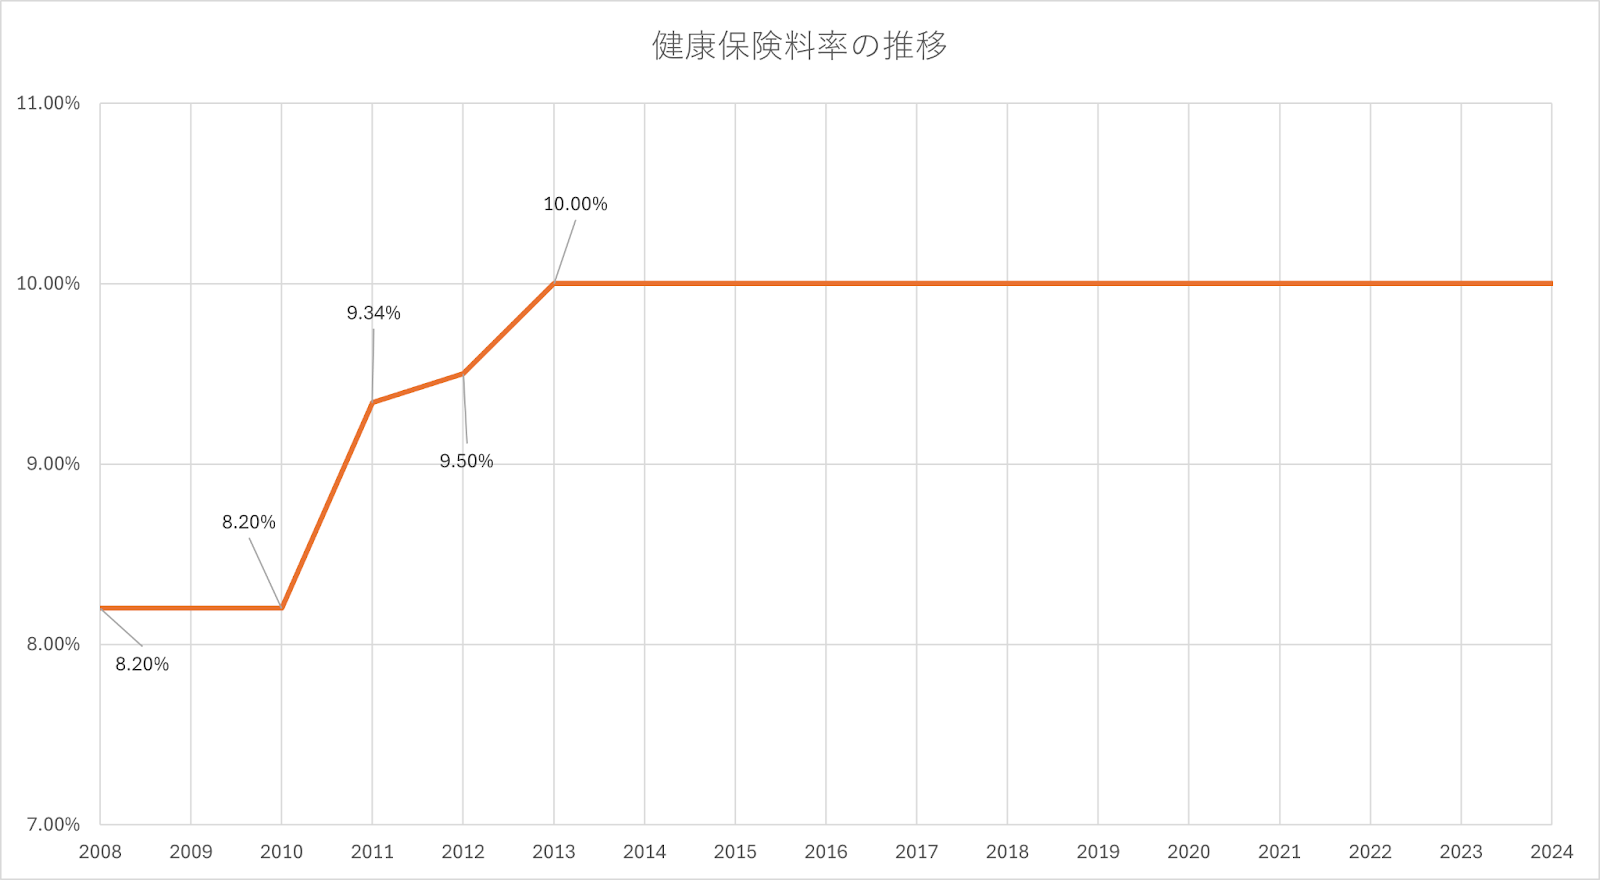
1990年代半ば、厚生年金保険料率は14.5%(労使合計)でしたが、2004年の年金制度改革によって毎年0.354%ずつ段階的に引き上げられ、2017年に上限とされる18.300%へ到達しました。健康保険料率(協会けんぽ平均)も、かつては8.20%程度だったものが現在は約10.00%(都道府県により約9.3〜10.4%)で高止まりしています。さらに、2000年にスタートした介護保険制度では、当初0.60%前後だった第2号被保険者(40歳〜64歳)の保険料率が、2026年現在では1.60%前後へと2.5倍以上に膨れ上がりました。
年収別手取り額の推移をシミュレーションすると、その打撃は深刻です。たとえば年収500万円(単身)の場合、1990年代後半の手取り額は約420万円(手取り率約84%)でしたが、現在の手取り額は約390万円(手取り率約78%)前後まで落ち込んでいます。額面年収が同じであっても、年間で約30万円、月額にして2万5,000円以上が社会保険料の増加分として自動的に差し引かれている計算になります。
【データ徹底比較】数字で見る過去30年間の負担激増|何がどれだけ上がったのか
社会保険料の各項目の推移と、私たちの生活実感がいかに乖離していったのかを客観的な指標で比較します。以下のデータは、厚生労働省・財務省の統計資料をもとに、1995年から2026年現在までの主要保険料率と国民負担率の変遷をまとめたものです。
| 項目・保険種別 | 1995年(平成7年) | 2010年(平成22年) | 2026年(令和8年最新) | 30年間の変化・影響度 |
|---|---|---|---|---|
| 厚生年金保険料率(労使折半合計) | 16.50% | 16.058% | 18.30%(上限固定) | 給与の約1割が年金天引きに(個人負担9.15%) |
| 健康保険料率(協会けんぽ全国平均) | 8.20% | 9.34% | 約10.00% | 高齢者医療への拠出金増で約1.2倍に上昇 |
| 介護保険料率(40〜64歳・第2号) | 未導入(2000年開始) | 1.50% | 約1.60% | 制度創設時の約0.6%から2.6倍超へ膨張 |
| 雇用保険料率(一般の事業・合計) | 1.15% | 1.20% | 1.55%(労働者0.6%) | 特例引き下げ終了と財源再建で引き上げ |
| 国民負担率(租税+社会保障負担) | 36.6% | 37.2% | 46.0%〜48.0%台 | 潜在的負担を含めると「五公五民」水準へ接近 |
表を見れば明らかなように、30年前と比較してすべての保険料率が右肩上がりに増加しています。特に労使合計で約30%に達する社会保険料は、個人の可処分所得を削るだけでなく、企業の雇用コストを激増させる二重の足かせとなってきました。
【構造分析】健康保険・年金・雇用保険が引き上げられた決定的な理由と社会保障費の闇
社会保険料がここまで容赦なく引き上げられてきた背景には、日本社会が抱える構造的なひずみがあります。単なる「景気の良し悪し」ではなく、避けられない人口動態の変化と制度設計上の限界が重なり合っています。
1. 少子高齢化と社会保障費の爆発的増大
最大の要因は、急速な少子高齢化に伴う社会保障給付費の急増です。1990年度に約47兆円だった社会保障給付費は、2020年代には130兆円を突破しました。団塊の世代がすべて75歳以上の後期高齢者となったことで、医療費と介護給付費の財政需要は過去最高水準を更新し続けています。年金・医療・介護の財源は現役世代の保険料と公費(税金)で賄われていますが、支え手である現役世代の人口が急減する一方、受給者世代が増加する「逆ピラミッド構造」が料率の引き上げを余儀なくさせました。
2. 雇用保険料率引き上げの舞台裏:雇調金の財源枯渇
雇用保険料率が近年引き上げられた理由は、感染症拡大期に実施された「雇用調整助成金(雇調金)」の特例措置にあります。失業を防ぐセーフティネットとして累計6兆円超が支給された結果、雇用保険財政の積立金は事実上底をつきました。雇用の安定を守った代償として、労働者と事業主の双方が支払う保険料率の引き上げによる財源補填が進められたのです。
3. 「労使折半」という甘い罠と賃金抑制メカニズム
社会保険料(厚生年金・健康保険・介護保険)の多くは「労使折半」、すなわち会社と従業員が半分ずつ負担するルールになっています。従業員の給与明細から引かれている額と同額を、実は勤務先の企業も支払っています。
これは一見手厚い仕組みに見えますが、企業の視点に立つと「基本給を1万円昇給させれば、法定福利費(社会保険料の会社負担)も自動的に増加する」ことを意味します。結果として企業は基本給のベースアップに極めて慎重になり、社会保険料の増加が「日本の給与が上がりにくい構造的な元凶」となって現役世代に跳ね返ってきているのです。

【2026年最新改定】社会保険料はどこまで上がる?「支援金」上乗せと今後の増税シナリオ
「厚生年金保険料率は18.3%で頭打ちになったから、これ以上の負担増はない」と安心することはできません。2026年現在、制度の形を変えた新たな負担増シナリオが着実に進行しています。
子ども・子育て支援金の医療保険上乗せ徴収
最も注目されるのが、少子化対策の財源として導入される「子ども・子育て支援金制度」です。政府は増税ではなく公的医療保険(健康保険・国民健康保険・共済組合等)の保険料に上乗せして徴収するスキームを決定しました。実質的な「社会保険料の看板を掛け替えた追加負担」であり、年収や加入する健保組合によって月数百円から1,000円超の新たな天引きが加わります。
社会保険の適用拡大と標準報酬月額の上限見直し
短時間労働者(パート・アルバイト)に対する厚生年金・健康保険の適用拡大も段階的に強化されています。企業規模要件の撤廃や週20時間以上勤務への適用など、いわゆる「年収の壁」に対する見直しが進む一方、中堅〜高所得層に対しては標準報酬月額の上限引き上げが議論されています。額面収入が多いビジネスパーソンほど、手取りの目減り幅がさらに加速する構図が固定化されつつあります。
【実態検証】給与明細を見て絶句する生活者の生の声と現場のリアル
SNSやネット掲示板、マネー相談の現場では、現役世代のリアルな悲鳴が溢れています。額面と手取りのギャップに対する生活者の実感を調査すると、深刻な心理的疲弊が見えてきます。
「30代でようやく役職に就き、額面月給が3万円上がったのに、住民税と社会保険料の天引きが増えて手取りは1万円ちょっとしか増えていなかった。昇進のモチベーションが完全に折れた」(都内勤務・30代IT企業社員の証言)
「夫婦共働きで世帯年収1,000万円を超えたが、児童手当の特例給付から外された上に社会保険料だけで年間150万円以上引かれている。贅沢をしている感覚はまったくないのに、毎月の貯蓄ペースは20代の頃と大きく変わらない」(地方都市・40代共働き世帯の生の声)
このように、頑張ってキャリアを積み賃金を上げても、その大半が社会保障制度の維持のために吸収されてしまう現実が、現役世代の「閉塞感」や「将来への諦め」を助長している実態が浮かび上がっています。
一般に知られていない盲点とネットの誤解
社会保険料をめぐっては、インターネット上で誤った解釈や極端な言説が散見されます。正しい知識を持たなければ、不必要な損をしたり判断を誤ったりするリスクがあります。
誤解1:「社会保険料は払うだけ損で、民間保険に入った方が得」
「社会保険料は掛け捨ての税金と同じだ」という意見がありますが、これは制度の半分しか見ていません。健康保険の高額療養費制度(自己負担限度額以上の医療費が戻る仕組み)や、病気休業時の傷病手当金、万が一の際の遺族年金・障害年金の手厚さは、民間保険を遥かに凌駕するコストパフォーマンスを誇ります。民間の医療保険に過剰加入して保険貧乏になることこそ避けるべき盲点です。
誤解2:「4月〜6月の残業を減らせば1年中社会保険料が劇的に安くなる」
標準報酬月額は4月〜6月の給与(総支給額)を基準に9月から翌年8月まで適用されるため、春先の残業を減らすことで保険料を抑えるテクニックは有名です。しかし、これにより将来受け取る厚生年金の受給額や、万が一の傷病手当金の給付額も比例して低くなるというデメリットを理解していない人が少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料の負担増に対抗するにあたり、個人の働き方や世帯構成によって取るべき戦略は明確に分かれます。
- 社会保険の恩恵を最大化すべき人(会社員・公務員):
民間保険を最小限に絞り、会社の福利厚生と高額療養費制度をフル活用。浮いた余剰資金を「iDeCo(個人型確定拠出年金)」の所得控除や「新NISA」の非課税投資に回し、制度の枠組みを使って合法的に税・社会保険料の負担を相殺する戦略が最も合理的です。 - 働き方の調整に慎重になるべき人(パート・副業・フリーランス):
「手取りを減らしたくないから」と就労時間をセーブして年収の壁の内側に留まる選択は、目先の手取りは守れても生涯賃金と将来の年金受給額を大きく毀損します。中長期的な資産形成を重視するならば、壁を意識せず一気に稼ぎを増やし、厚生年金に加入して将来の受給基盤を固める方が結果的に生活の安定につながります。
【社会保険料推移】に関するよくある質問(FAQ)
Q1:社会保険料は今後どこまで上がるのでしょうか?
A1:厚生年金保険料率自体は法律上18.3%で上限固定されていますが、今後は「子ども・子育て支援金」の医療保険への上乗せや、標準報酬月額の上限引き上げ、介護保険料率の上昇などが予想されます。名目の料率据え置きであっても、実質的な国民負担率は緩やかに上昇傾向が続くと見られています。
Q2:手取りを増やすために個人でできる最も有効な対策は何ですか?
A2:社会保険料そのものを直接減らすことは困難ですが、「iDeCo」を活用して掛金全額を所得控除にし所得税・住民税を軽減すること、ふるさと納税で実質負担2,000円で返礼品を受け取り支出を抑えること、そして非課税制度である新NISAで資産運用を行うことが三位一体の有効な防衛策です。
Q3:パート勤務ですが、社会保険に加入すると手取りは必ず減ってしまいますか?
A3:加入直後は月額約1.5万〜2万円前後の保険料が天引きされるため、短期的には手取り額が減少します。ただし、将来受給できる厚生年金が増えるほか、病気やケガで働けない場合の傷病手当金(給与の約3分の2)が支給されるなど、セーフティネットの強度は大幅に向上します。
Q4:国民健康保険と会社の健康保険(協会けんぽ)ではどちらが負担が重いですか?
A4:原則として、会社が半分を負担(労使折半)してくれる健康保険(協会けんぽや組合健保)の方が、全額自己負担となる自営業・フリーランス向けの国民健康保険よりも手厚く、割安になるケースが大半です。
まとめ:今後の動向と失敗しないための判断基準
過去30年間の社会保険料推移を振り返ると、少子高齢化という抗えない潮流のなかで、現役世代の負担増が構造的に積み重ねられてきた歴史がはっきりと見えてきます。給与明細の天引き額を見て落胆するだけでは、目減りしていく手取りを防衛することはできません。
大切なのは、「社会保険料が下がることはない」という現実を冷徹に受け止めた上で、制度の優遇措置(iDeCoの所得控除やNISAの非課税枠、各種税制控除)を能動的に使い倒すリテラシーを持つことです。公的保障のメリットを正しく享受しながら、無駄な民間保険を見直し、浮いた資金を投資と自己研鑽に振り向ける――これこそが、社会保険料増大の時代を賢く生き抜くための決定的な防衛策となります。 (出典: 社会 保険 料 推移(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。