2026年最新|年金支給額引き上げのカラクリと手取りが増えない真相
厚生労働省から2026年度の公的年金額改定が発表され、昨年に引き続き「年金支給額の引き上げ」という見出しがメディア各紙を賑わせています。インフレが定着し生活コストが跳ね上がる中、額面のプラス改定に安堵した受給者も少なくありません。しかし、現場の高齢者や受給開始を控えた現役世代からは「振込通知書を見ても生活が楽になった実感がまるでない」「むしろ家計が苦しくなっている」という切実な声が噴出しています。
額面上の支給額が上がっているにもかかわらず、なぜ受給者の手元に残る可処分所得(手取り額)は増えないのか。本稿では、2026年最新の年金改定率を紐解きながら、マクロ経済スライドの仕組みや社会保険料の天引き強化といった構造的要因を徹底解剖します。国民年金・厚生年金の平均受給額データや賢い受給戦略まで、客観的事実に基づいて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の年金支給額引き上げは「物価・賃金の上昇」が主因だが、マクロ経済スライドの発動により実質的な購買力は目減りしている。
- 要点2:「手取りが増えない」最大の原因は、額面増に伴う税金(所得税・住民税)や介護保険料・国民健康保険料の天引き額の跳ね上がりにある。
- 要点3:在職老齢年金の支給停止基準の見直しや繰下げ受給の損益分岐点を正しく把握し、制度に振り回されない家計防衛策を講じる必要がある。
【2026年最新】年金改定率と支給額引き上げの理由|なぜ額面が増額されたのか?
公的年金の支給額は、法律の規定に基づいて年度ごとに改定が行われます。2026年度の年金改定率がプラスとなった最大の背景には、前年の物価高騰と名目賃金の上昇があります。年金額改定の基本ルールでは、現役世代の賃金変動率や全国の消費者物価指数の動向を反映させて支給水準を調整する仕組みが採られているためです。
長引く原材料高やエネルギー価格の上昇、それに伴う企業のベースアップの動きが統計数値に反映された結果、公的年金の受給額も名目上は引き上げ改定となりました。しかし、ここで注視すべきなのは「物価の上昇率に年金の伸びが追いついていない」という現実です。政府関係者の試算や厚生労働省の公表数値を検証すると、物価上昇率に対して年金の引き上げ幅は抑制されており、これが受給者の生活実感と乖離を生む出発点となっています。

なぜ「支給額アップでも手取りが増えない」のか?マクロ経済スライドと天引きの罠
ニュースで「年金増額」と報じられながら、銀行口座に振り込まれる実際の金額がほとんど増えない、あるいは逆に減ってしまう現象には、制度上の明確な2つの理由が存在します。
第1の理由は、マクロ経済スライドの仕組みによる調整です。マクロ経済スライドとは、少子高齢化が進む日本において公的年金制度の持続可能性を保つため、「公的年金被保険者数の減少率」と「平均余命の伸び(スライド調整率)」を合算した調整率を、本来の改定率から差し引いて支給額を抑え込む自動調整弁です。たとえ物価が大きく上昇しても、この調整率が差し引かれるため、年金の実質的な価値(購買力)は確実に削り取られる構造になっています。
第2の理由にして最も痛烈な打撃となっているのが、社会保険料の天引き(特別徴収)の影響です。年金支給額(額面)が増加すると、それに連動して課税所得が膨らみ、所得税や個人住民税が増加します。さらに深刻なのが、後期高齢者医療制度や国民健康保険の保険料、そして市町村ごとに改定される介護保険料の段階引き上げです。
公的年金からの天引き額は、額面の微増によって課税・保険料の算定ステージが1段階上がるだけで、数千円から数万円単位で跳ね上がることがあります。その結果、「額面は月数百円から千円程度増えたが、天引き額がそれ以上に増えて手取りがマイナスになった」という逆転現象が各地で多発しているのです。
【データ比較】国民年金の満額と厚生年金の平均支給額一覧
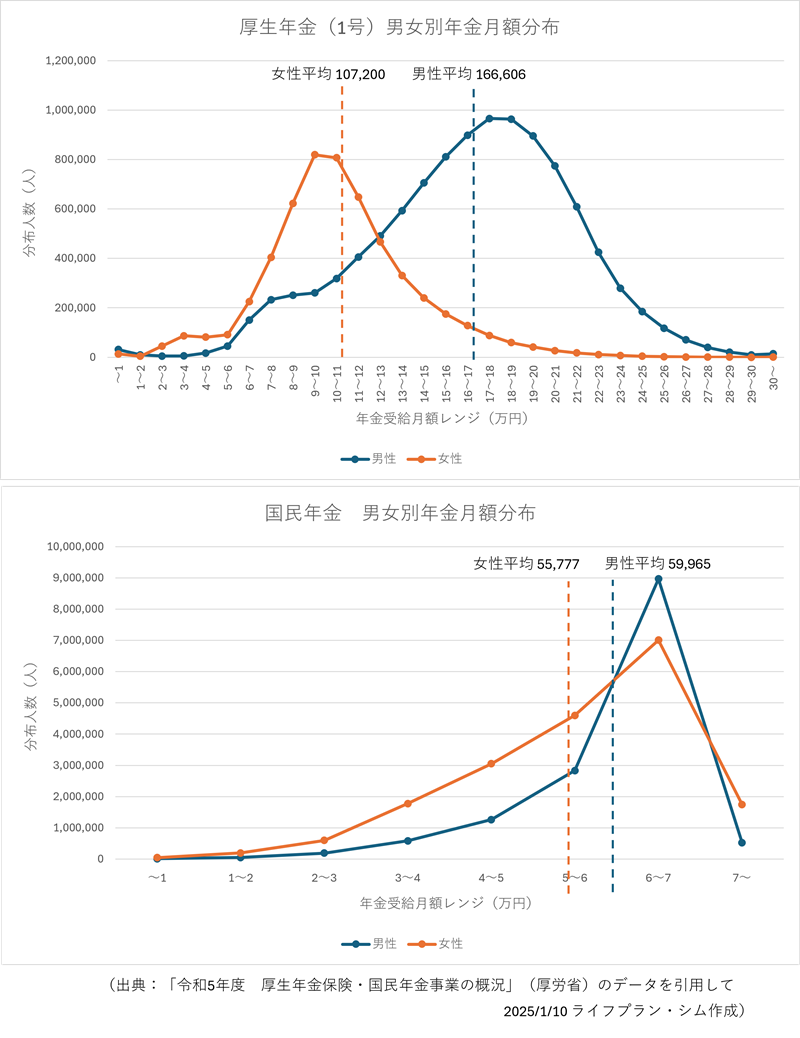
2026年における最新の年金支給水準を把握するために、国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)の基準額および平均的な受給モデルを整理しました。以下の表は、近年の改定動向を反映した客観的データ比較です。
| 年金区分・受給モデル | 2026年月額目安(額面) | 一般的な基準・手取り目安 | 編集部の見解・評価 |
|---|---|---|---|
| 国民年金(満額) ※新規裁定者(67歳以下) | 約69,000円〜70,000円 | 手取り:約64,000円〜66,000円 (単身・所得控除考慮) | 満額でも単身生活の基礎支出を賄うのは困難。自助努力の私的年金や預貯金の取り崩しが前提となる。 |
| 厚生年金(単身・平均) ※全受給権者の平均受給額 | 約148,000円〜152,000円 | 手取り:約130,000円〜136,000円 (天引き率 約10〜15%) | 現役時代の平均年収により格差大。単身での賃貸暮らしでは生活防衛の工夫が必須。 |
| 厚生年金(夫婦2人標準モデル) ※夫が平均的収入で40年就労、妻が専業主婦 | 約233,000円〜236,000円 | 手取り:約205,000円〜212,000円 (天引き合計 約2.5万〜3万円) | 見かけの金額は23万円超だが、光熱費・食費の高騰により「実質的なゆとり」は縮小傾向。 |
年金支給額のシミュレーションを行う際は、日本年金機構から届く「ねんきん定期便」に記載されている金額をそのまま信用するのではなく、そこから約10〜15%程度が税金や社会保険料として差し引かれることを前提に資金計画を立てる必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
年金受給者にとって極めて重要なのが、年金振込日はいつなのかという点です。公的年金は偶数月の15日(15日が土日祝日の場合はその直前の平日)に、前月および前々月の2か月分が一括して支払われます。
年金支給日の都内信用金庫やスーパーを取材すると、受給者のリアルな生活実態が浮き彫りになります。窓口に並んでいた70代の女性は、取材に対し次のように語りました。
「改定で支給額が上がったとテレビで見て期待していましたが、実際に通帳へ記帳してみたら、2か月分で数千円程度しか変わっていませんでした。一方で、スーパーに行けば卵や野菜、調味料が軒並み値上がりしていて、毎回の買い物が恐怖です。上がった分は電気代と介護保険料の引き落としで一瞬で消えてしまいます」
SNSやネット掲示板上でも、「年金引き上げという名のステルス増税」「実質賃金と同じで年金も実質目減り」といった不満の声が相次いでいます。名目上の引き上げ幅以上に生活必需品のインフレ率が高いため、受給者の体感治安は悪化の一途をたどっているのが実情です。
一般に知られていない盲点とネットの誤解|在職老齢年金と繰下げ受給
年金額を増やそうとする受給者の間で、誤解や判断ミスが頻発しているのが「働きながらの受給」と「受給開始時期の繰下げ」に関するルールです。
1. 在職老齢年金の支給停止基準と緩和の方向性
60歳以降も厚生年金に加入して働く場合、給与(総報酬月額相当額)と老齢厚生年金の月額の合計が基準額(支給停止調整額)を超えると、年金の一部または全額がカットされる在職老齢年金制度があります。制度の見直しや緩和の議論が進められているものの、「働きすぎると年金が全額没収される」という過度な誤解から、意図的に就業時間をセーブしてしまうシニアが少なくありません。支給停止の対象となるのは老齢厚生年金の部分のみであり、国民年金(老齢基礎年金)は全額支給されるという基本事項を正しく理解しておく必要があります。
2. 年金繰下げ受給のメリットとデメリット
年金は原則65歳から受給できますが、66歳から75歳までの間で受給開始を遅らせる「繰下げ受給」を選択すると、1か月遅らせるごとに0.7%(最大84%)受給額が生涯増額されます。一見すると絶大なメリットに見えますが、ここにも落とし穴があります。
年金額を大きく増やすと、前述の「税金・社会保険料の天引き」が急増し、手取りベースでの増加率は額面ほど伸びません。さらに、加給年金や振替加算が繰下げ期間中は受け取れなくなるデメリットもあります。健康寿命や資産状況を無視して「損をしたくない」と無理に受給を遅らせた結果、受け取り始めてすぐに病に倒れるといったリスクも考慮しなければなりません。
【プロの結論】繰下げ受給に向いている人・慎重になるべき人の判断基準
公的年金の受給戦略において、全員に共通する唯一の正解は存在しません。以下の判断基準を参考に、自身のライフプランに合致した選択を行うことが極めて重要です。
【繰下げ受給をおすすめできる人】
- 65歳以降も十分な事業収入や給与収入があり、年金に頼らず生活費を賄える人
- 退職金や預貯金など十分な手元流動性資金があり、万一の医療・介護費用に不安がない人
- 健康状態が極めて良好で、家系的に長寿傾向があり、将来のインフレ対策として生涯の確定キャッシュフローを最大化したい人
【繰下げ受給に慎重になるべき人(65歳受給開始が適している人)】
- 手元の金融資産が乏しく、受給を遅らせることで日々の生活費が逼迫する人
- 健康面に不安を抱えており、平均余命までの期間を見通しにくい人
- 配偶者を扶養しており、繰下げによって「加給年金」の受給権を失う損失が大きい人

【年金 支給 額 上がる】に関するよくある質問(FAQ)
Q1:2026年度に改定された新しい支給額はいつから振り込まれますか?
A1:新年度(4月分)の年金が実際に口座へ振り込まれるのは、2026年6月15日の支給日からです。4月15日に振り込まれる年金は前年度の「2月分・3月分」であるため、金額は改定前のままとなります。
Q2:年金の額面が増えたのに、通帳の振込額(手取り)が減っているのはなぜですか?
A2:額面の増加によって所得区分が変わり、住民税や国民健康保険料、後期高齢者医療保険料、介護保険料などの「特別徴収額(天引き額)」が増加したためです。天引き額の改定時期(主に6月〜10月)に振込額が急変することがあります。
Q3:年金の繰下げ受給は何歳まで選択できますか?
A3:現行制度では、最短66歳0か月から最長75歳0か月まで受給開始時期を遅らせることが可能です。75歳まで繰り下げた場合、65歳時点の支給額と比べて84%増額された金額を生涯受け取ることができます。
まとめ:今後の動向と失敗しないための判断基準
2026年の年金支給額引き上げは、一見すると受給者にとって朗報に思えますが、その実態はマクロ経済スライドによる実質価値の目減りと、税・社会保険料の天引き増による手取りの伸び悩みという構造的課題を抱えています。
「額面が増えたから安心」と過信することなく、自身の手取り額を正確に把握し、固定費の見直しや新NISA・iDeCo等を活用した私的年金の確保など、多重の備えを構築することが不可欠です。制度の仕組みを冷静に見極め、自身の健康状態や資産状況に応じた最適な受給時期を選択してください。 (出典: 年金 支給 額 上がる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。