対外純資産とは?日本が世界一の債権国であり続ける真相と円安の影響
日本は30年以上にわたり「世界最大の対外純資産国(世界一の債権国)」の座を維持し続けています。財務省が毎年公表する対外資産負債残高において、日本の対外純資産は500兆円前後の記録的な高水準で推移しており、国際的な経済指標として常に注目を集めています。
しかし、国内では「国の借金が1000兆円を超えて財政危機だ」と叫ばれる一方で、「日本は世界一の金持ち国だから破綻しない」という楽観論も飛び交い、情報が錯綜しています。さらには歴史的な円安の進行やドイツ・中国の猛追など、日本の対外資産を取り巻く環境は激動期を迎えています。本稿では、経済記者としての視点から「対外純資産」の構造を解剖し、日本経済の真の実力と私たちが直面している現実を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:対外純資産とは「日本全体が海外に持つ資産」から「海外に負っている負債」を差し引いた純粋な対外純残高である。
- 要点2:日本が世界一であり続ける理由は、過去の貿易黒字と巨額の「第一次所得収支(利息・配当収入)」の再投資による複利効果にある。
- 要点3:近年の資産拡大には「円安による為替換算増」が大きく寄与しており、国内の豊かさの実感とはギャップが存在する。
【基礎からわかる】対外純資産とは?資産と負債の仕組みを財務省データで解説
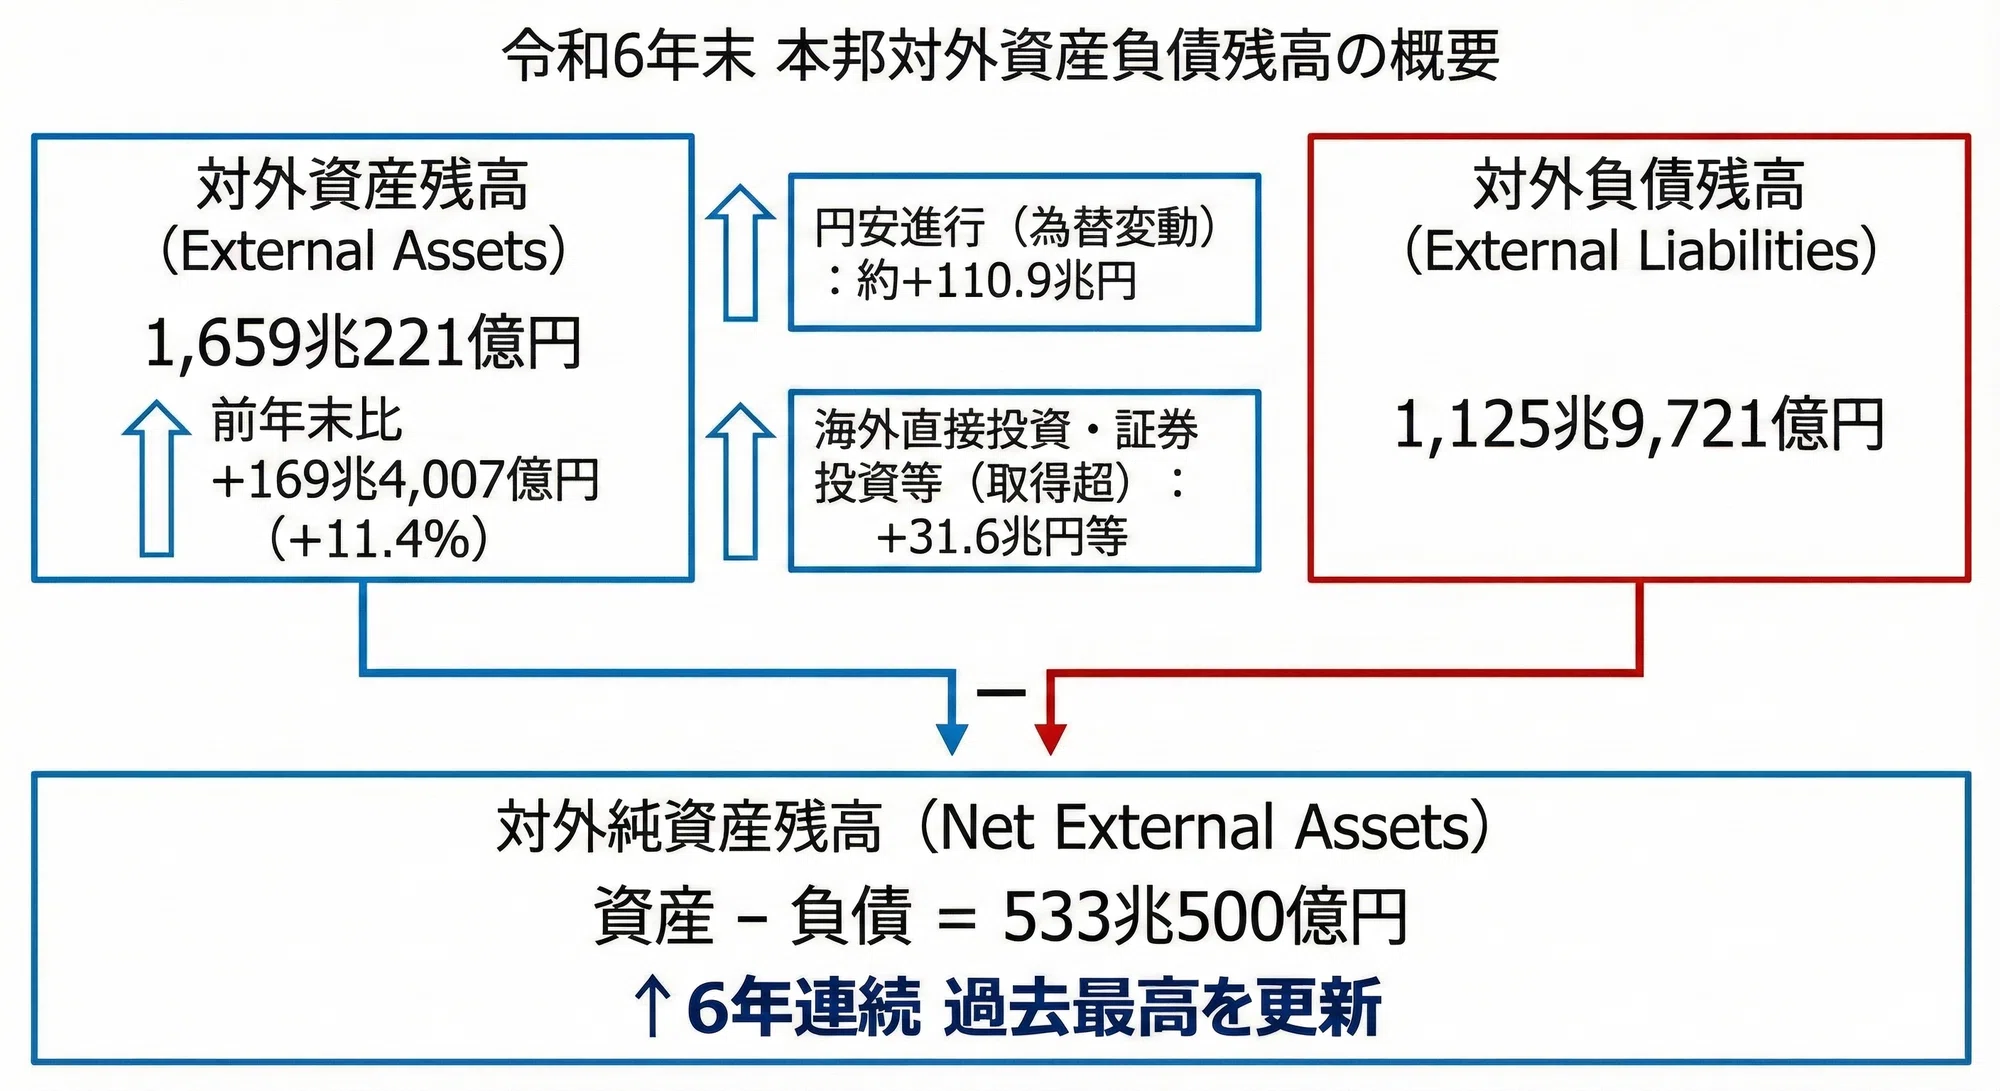
対外純資産を理解する第一歩は、国全体の「バランスシート(貸借対照表)」を把握することです。財務省が毎年5月に公表する「本邦対外資産負債残高」は、日本政府、企業、個人が海外に保有する資産と負債の総決算書にあたります。
具体的には、次のシンプルな計算式で成り立っています。
「対外純資産」=「対外資産」-「対外負債」
ここで重要なのは、対外資産と対外負債の違いを正しく整理することです。
対外資産とは、日本全体が海外に保有している資産の総額です。日本企業による海外企業の買収(M&A)や現地工場の設立といった「直接投資」、海外の株式や債券を保有する「証券投資」、政府・日本銀行が保有する「外貨準備」などがこれに含まれます。
一方の対外負債とは、海外の投資家や企業が日本国内に投じている資産、つまり日本側から見た「海外への債務」です。外国人投資家が保有する日本株や日本国債、外資系企業が日本国内に持つ支店や工場などが該当します。
対外資産から対外負債を差し引いてプラスであれば「対外純資産(純債権)」、マイナスであれば「対外純負債(純債務)」となります。日本は資産が負債を大幅に上回っているため、世界最大の「純債権国」と呼ばれているのです。
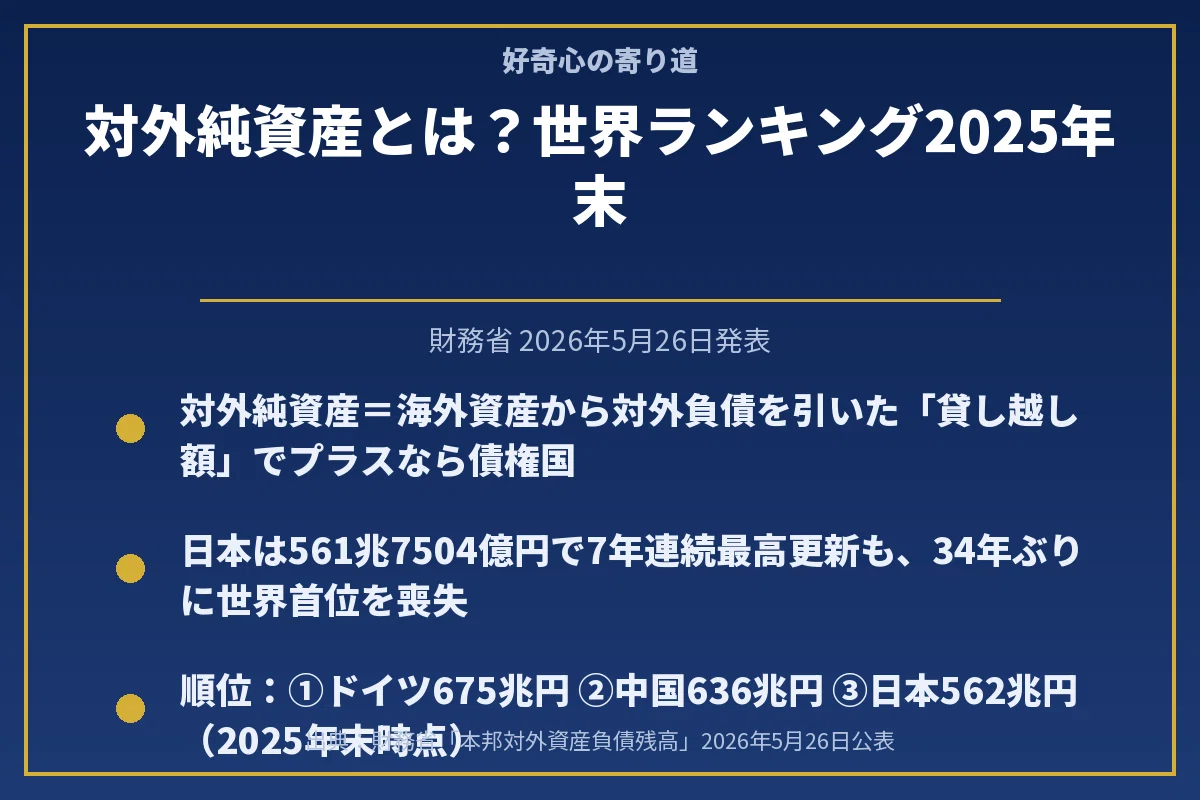
【2026年最新比較】対外純資産の国別ランキングとドイツ・中国との決定的な差
国際通貨基金(IMF)や各国中央銀行の公表データを基に、主要国の対外純資産の状況を比較すると、各国の経済体質が浮き彫りになります。長年トップを独走してきた日本に対し、欧州の盟主ドイツが背後まで迫り、世界第2位の経済大国である中国も巨額の純資産を蓄積しています。
| 国・地域 | 対外純資産の規模(目安) | 対GDP比 | 編集部の見解・構造的特徴 |
|---|---|---|---|
| 日本 | 約470〜500兆円規模(世界1位〜2位争い) | 約80〜90% | 対外直接投資と証券投資が中心。円安による評価額押し上げ効果が極めて大きい。 |
| ドイツ | 約450〜490兆円規模(日本と僅差で首位争い) | 約70〜80% | 強固な経常黒字(貿易黒字)を背景に欧州域内および北米へ積極投資。急追傾向が続く。 |
| 中国 | 約400〜450兆円規模(世界3位水準) | 約15〜20% | 巨大な外貨準備と一帯一路政策等に伴う対外資産。GDP規模が大きいため対GDP比率は低め。 |
| アメリカ | 約-2500兆円規模(世界最大の純債務国) | マイナス約60〜70% | 基軸通貨ドルを持つため、世界中から投資マネー(負債)を吸収して経済成長を牽引する特異な構造。 |
経済ニュースで頻繁に話題となるのがドイツとの首位争いです。ドイツはEU圏内の通貨統合(ユーロ導入)以降、強力な輸出競争力を背景に巨額の経常黒字を積み上げてきました。為替レートの変動やドル・ユーロ・円の相対的な力関係によっては、ドイツが日本を一時的に逆転する局面も見られます。
一方、世界最大の経済大国であるアメリカは、実は「世界最大の対外純債務国」です。世界中の投資家がドル資産(米国株や米国債)を買い求めるため対外負債が膨らむという、基軸通貨国ならではの構造が存在しています。
日本が対外純資産世界一であり続ける理由|「第一次所得収支」の爆発力
「少子高齢化で国内市場が縮小し、成長率も鈍化している日本が、なぜ世界一の対外純資産を保ち続けられるのか」という疑問を抱く人は少なくありません。その決定的な理由は、日本経済の構造が「貿易立国」から「投資立国」へと完全にシフトしたことにあります。
かつての高度経済成長期からバブル期にかけて、日本は自動車や家電製品を海外に輸出して稼ぐ「貿易黒字」によって外貨を蓄積しました。しかし1990年代以降、円高への対応や現地市場の開拓を目的に、日本企業は工場を海外へ移転し、現地法人を設立する直接投資を加速させました。
その結果、現在の日本を支えているのが国際収支統計における第一次所得収支の巨額黒字です。第一次所得収支とは、海外の子会社から受け取る配当金や、保有する外債・外貨預金から得られる利息収入を指します。
財務省の国際収支統計によると、日本の第一次所得収支黒字は年間30兆〜35兆円規模に達しており、貿易収支が資源高などで赤字になっても、経常収支全体としては大幅な黒字を維持する構造が確立されています。海外から得た配当や利息がさらに海外で再投資され、複利のように資産を雪だるま式に増やしていく仕組みこそが、日本が30年以上トップに君臨し続ける原動力です。

ネットの誤解を暴く|「国の借金」と「対外純資産世界一」の決定的矛盾とは?
インターネット上の経済議論やSNSで頻繁に巻き起こるのが、「日本は1000兆円を超える国の借金で破綻寸前なのか、それとも対外純資産世界一だから安泰なのか」という対立です。この混乱は、「政府の財政問題」と「日本国全体の対外バランスシート」を混同していることから生じています。
両者の違いを明確に整理すると、次の通りです。
1. 「国の借金(国債発行残高など)」の正体
これは「日本政府(財政)」が背負っている負債です。そして、その国債の多くを購入して保有しているのは、民間の金融機関、生命保険会社、日本銀行など、主として「国内の主体」です。つまり、国内における政府と民間部門の債務・債権関係を指しています。
2. 「対外純資産」の正体
これは日本政府だけでなく、日本の民間企業や個人を含めた「日本全体」が、海外に対して持っている純粋な対外債権です。政府が多額の借金を抱えていても、民間企業が海外に莫大な工場や株式を持ち、個人が海外資産を保有していれば、国全体としては純債権国になります。
「対外純資産があるから政府の借金はいくら増えても問題ない」という主張は乱暴です。なぜなら、対外資産の大部分は民間企業や個人の財産であり、政府が勝手に借金返済のために没収して充当できるものではないからです。一方で、「日本が海外からの借金で首が回らなくなり、ギリシャのように対外デフォルト(債務不履行)に陥る」という破綻論も、対外純資産世界一というデータを見れば的外れであることが分かります。
円安がもたらす知られざる影響|資産激増のウラにある「見せかけの富」
近年の対外純資産統計を見る上で、絶対に無視できないのが外国為替市場における円安の影響です。
日本の対外資産の大部分は、米ドルやユーロなどの外貨建てで保有されています。財務省が発表する対外資産負債残高は「円換算」で計算されるため、為替レートが円安に振れるだけで、保有している外貨建て資産の評価額が跳ね上がります。
例えば、1ドル=100円のときに1兆ドル(100兆円)あった海外資産は、1ドル=150円になるだけで、実態の資産内容は変わらなくても円換算では150兆円へと50兆円分も自動的に増加します。近年の日本の対外純資産残高の増加分の相当部分は、この「為替評価益(円安効果)」によって生み出されたものです。
ここに、国民の実感との決定的な乖離が存在します。帳簿上の対外純資産は過去最高を更新し、日本が世界屈指の資産大国に見える反面、国内では円安による輸入物価の上昇やエネルギー価格の高騰が家計を圧迫しています。「国全体としては莫大な外貨資産を保有しているのに、国内で円を使って暮らす生活者の実質賃金や生活水準は上がりにくい」という歪みが生じているのが現在の実態です。
【実態検証】SNSや個人投資家が注目する「海外収益の国内還流問題」
投資コミュニティや経済フォーラムなどで活発に議論されているのが、海外で稼いだ巨額の果実(第一次所得収支)が「なぜ日本国内に戻ってこないのか」という問題です。
企業財務の現場を検証すると、海外子会社が稼ぎ出した利益や配当金の多くは、円転(円に換えて日本国内に送金)されることなく、現地の設備投資や海外M&A、あるいは米ドル建ての高金利債券への再投資に回されています。少子高齢化で国内需要の急拡大が見込めない中、グローバル企業がより高いリターンを求めて成長著しい海外市場へ資金を再配置するのは、合理的な企業行動といえます。
しかしその結果として、「海外で稼いだマネーが国内の設備投資や賃金上昇に直結しにくい」という空洞化現象が固定化しています。個人投資家の間でも、新NISAなどを活用して「オルカン(全世界株式)」や「S&P500」といった海外資産へ資金を逃避させる動きが定着しており、国だけでなく個人レベルでも対外資産シフトが加速しています。
【プロの結論】対外純資産の構造から導くべき資産防衛の判断基準
対外純資産の構造変化と円安の影響を踏まえると、これからの時代を生き抜くために私たちがどのようなスタンスを取るべきかが見えてきます。
円資産だけに依存するリスクが高い人
給与収入が日本国内の円建てのみで、金融資産も銀行の円預金だけに集中している場合、マクロ的な円安進行やインフレに対して非常に脆弱です。国全体が外貨で潤っても、その恩恵が国内の円預金者に直接分配されることはありません。実質的な購買力の低下に備える必要があります。
海外資産への分散を戦略的に取り入れるべき人
長期的な資産形成を前提とする現役世代や、教育資金・老後資金を準備する層は、日本企業が第一次所得収支を稼ぎ出しているのと同じ構造を、個人のポートフォリオに取り入れるのが合理的です。新NISAなどを通じた外国株式インデックスの積立投資や外貨建て資産の保有は、日本の対外資産拡大の波に乗り、通貨リスクをヘッジする有効な手段となります。
【対外純資産とは】に関するよくある質問(FAQ)
Q1:日本の対外純資産が世界一なのに、なぜ私たちの生活は豊かだと実感できないのですか?
A1:対外純資産の多くは民間企業や投資家が海外に保有している工場・株式・債券であり、その収益の多くが国内に還流せず海外で再投資されているためです。また、近年の資産増加の多くは「円安による評価額のかさ上げ」であり、国内ではむしろ輸入インフレによる生活コスト増が先行していることが実感の乏しい要因です。
Q2:ドイツに対外純資産で抜かれたという報道を見ましたが、実際のところどうなのですか?
A2:ドイツは長期にわたり強固な経常黒字を維持しており、対外純資産残高で日本とほぼ同水準まで迫っています。為替レートの変動(円安ユーロ高など)によってはドイツが一時的に首位に立つ年もあり、日独の首位争いは極めて僅差の状況が続いています。
Q3:対外純資産を取り崩して、国の借金(国債)を完済することはできないのですか?
A3:不可能です。対外資産の大部分は民間企業や個人の所有物であり、政府の財産ではありません。政府が保有する資産(外貨準備など)は一部に限られており、民間の海外資産を国の借金返済に充てることは私有財産制の原則上できません。
まとめ:対外純資産の真実を知り、これからの経済変動に備える視点
対外純資産は、日本が過去数十年間にわたって世界市場で戦い、築き上げてきた富の蓄積を示す客観的な証拠です。日本は「巨額の対外資産から生まれる配当や利息で稼ぐ成熟した債権国」としての強固な基盤を持っています。
しかし同時に、その内実は「国内市場の成長鈍化による海外シフト」と「円安による資産のかさ上げ」という二面性を秘めています。マクロ指標としての「世界一」という看板に安心するのではなく、国全体のマネーフローの構造を正しく理解し、個人の生活や資産形成においても適切に外貨・グローバル資産を取り入れていく視点が不可欠です。 (出典: 対外 純資産 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。