PayPayお小遣い稼ぎと親子送金の真実!2026最新の裏技を徹底検証
キャッシュレス決済が国民的インフラとして成熟した2026年、決済アプリの枠を超えて個人の副収入源や家庭内の金銭教育ツールとして存在感を増しているのがPayPayです。スマートフォン1台で完結する利便性から、日常のスキマ時間でお小遣いを稼ぐ手段として、あるいは中高生のお子さんへ渡すデジタルお小遣いとして広く定着しました。
一方で、SNS上には「完全放置で毎日1万円が勝手に貯まる」といった甘言を弄する詐欺アカウントが後を絶たず、家庭内でも「キャッシュレス化による子どもの金銭感覚の麻痺」を懸念する声が上がっています。本稿では、デジタル決済の現場を長年追ってきた取材班が、2026年における最新の安全なポイ活ルート、ポイント運用の現実的なリターン、さらに親子トラブルを防ぐ送金管理の設計まで、確かな事実に基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「毎日勝手に大金が貯まる」噂は100%詐欺であり、正規のポイ活や歩数アプリでの現実的な獲得目安は月間500円〜1万円前後である。
- 要点2:公式アプリのデイリー施策に加え、ドットマネーなどを経由するPayPayポイ活即時交換ルートの活用が2026年の最速換金メソッドとなっている。
- 要点3:高校生へのお小遣い渡しはスケジュール自動送金機能とマネーライト制限を組み合わせることで、使いすぎと家族間の金銭トラブルを未然に防げる。
【噂の真相】「毎日勝手に貯まる」の真実とPayPayお小遣い稼ぎの危険性と評判
SNSのタイムラインを開くと、「PayPay配布企画」「アプリを入れて放置するだけで毎日3万円自動チャージ」といった扇情的な投稿が目につきます。まず結論から申し上げますと、何もしない状態で残高が自動的に増え続けるような仕組みはPayPay公式にも提携サービスにも存在しません。
警察庁や国民生活センターが公表している注意喚起データによると、こうした「PayPay配り」を装うアカウントの9割以上は、個人情報の収集(フィッシング詐欺)や有料副業サイトへの誘導、不正なアカウント売買を目的とした悪質なトラップです。「当選したPayPayを受け取るために手数料を支払え」と要求して電子マネーを騙し取る手口も確認されています。
実際のネット上の評判を見ても、PayPayお小遣い稼ぎの危険性と評判に関しては「怪しい副業に引っかかりそうになった」という警戒の声がある一方で、「信頼できる大手サイトや公式機能を使えば、完全無料で毎月確実におやつ代や書籍代が浮く」という健全な評価が確立されています。甘い幻想を捨て、正当な還元システムをコツコツ利用することこそが唯一無二の安全策です。
【2026年最新】安全に稼ぐ!PayPayお小遣いサイトおすすめ2026年最新比較
安全にPayPayポイントを蓄積したい場合、運営元の身元が明らかな大手プラットフォームの活用が鉄則です。2026年現在、ユーザーから高い支持を得ている主要な手法を比較しました。
| 手法・サービス種別 | 月間想定収益と特徴 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ペイペイお小遣いアンケートアプリ (マクロミル、リサーチパネル等) | 月1,000円〜5,000円 スキマ時間の回答で着実に蓄積 | 1アンケートあたり2円〜150円 | 即効性と再現性が最も高く、初心者の最初の一歩に最適。 |
| ペイペイ歩いてお小遣い稼ぎアプリ (トリマ、クラシルリワード等) | 月300円〜1,500円 通勤・通学の移動がそのまま価値化 | 1万歩あたり約3円〜10円相当 | 健康管理と兼ねられる点が魅力。複数アプリの併用が基本戦略。 |
| 大手ポイントサイト経由 (モッピー、ハピタス等) | 月3,000円〜30,000円以上 クレカ発行や会員登録で高額還元 | 無料案件で数百円、高額案件で1万円超 | PayPayお小遣いサイトおすすめ2026年最新の主軸。集中して取り組めばまとまった額に。 |
| 公式デイリーミッション・くじ | 月50円〜300円 完全ノーリスクでアプリ内完結 | 1日あたり1円〜数円相当 | 単体では少額だが、支払時の還元率アップや習慣化の起点になる。 |
貯まったポイントをスムーズに使うためには、PayPayポイ活即時交換ルートの把握が欠かせません。主要ポイントサイトから「ドットマネー」や「リアルペイ」を経由させることで、手数料無料かつ数分から数時間以内にPayPayマネーライトやPayPayポイントへ等価交換が完了します。このルートを確保しておくことで、獲得したポイントを即座に街の買い物で利用できます。
【実践】毎日もらえる裏技とPayPayポイント運用でお小遣いを増やす技術
日常的に効率よく残高を増やすためには、単なる買い物還元に依存しない「能動的なアクション」をルーティン化することが重要です。ここでは今日から導入できるPayPayお小遣い毎日もらえる裏技と、獲得したポイントを元手にさらに増やす資産運用の手法を解説します。
1. 毎朝3分のデイリー回収ルーティン
PayPayアプリ内およびYahoo! JAPANアプリには、毎日引ける「毎日おみくじ」や「チラシ閲覧ポイント」「動画視聴ミッション」が常設されています。これらを毎朝の通勤時間や始業前に消化するだけで、PayPayお小遣い稼ぎ無料のベースラインを月数百円分構築できます。1回あたりの獲得額は数ポイントですが、年間を通算すれば数千円規模の差となって現れます。
2. PayPayポイント運用でお小遣いを増やす運用術
獲得したポイントをそのまま買い物で消費するのではなく、アプリ内の疑似投資機能である「ポイント運用」に回すのも有効なアプローチです。PayPayポイント運用でお小遣いを増やす取り組みは、口座開設の手続きや初期費用が不要で、1ポイントから始められる手軽さが支持を集めています。
運用コースには「金(ゴールド)コース」「テクノロジーコース」「スタンダードコース」「チャレンジコース」など複数の選択肢が用意されています。米国の代表的株価指数(S&P500)などに連動するため元本割れのリスクはあるものの、長期的な視点で放置しておくことで、お小遣い稼ぎで得た種銭を年率数パーセントから十数パーセントのペースで自然増殖させることが可能です。
【親子トラブルを防ぐ】PayPayお小遣い高校生送金方法と自動送金の詳細まとめ
お小遣いのキャッシュレス化が進むなかで、親世代が直面するのが「子どもの金銭感覚の乱れ」や「友人同士のトラブル」です。特に高校生や中学生に対して送金を行う場合、正しい設定手順とルールの明文化が欠かせません。
高校生への送金方法と本人確認のルール
PayPayお小遣い高校生送金方法の基本は、保護者の端末から子どものアカウントへ「送る・受け取る」機能を使うことです。ここで注意すべきは、PayPay残高の種類です。
- PayPayマネー:本人確認済みの銀行口座からチャージした残高。出金(現金化)や他者への送金が可能。
- PayPayマネーライト:クレジットカード等からチャージした残高。買い物には使えるが、出金(現金化)は不可。
高校生が不要な現金引き出しを行ったり、金銭トラブルに巻き込まれたりするのを防ぐ観点からは、あえて「PayPayマネーライト」の状態で送金するか、送金専用のパスコードを設定しておく運用が推奨されます。
ペイペイお小遣い自動送金の詳細まとめ
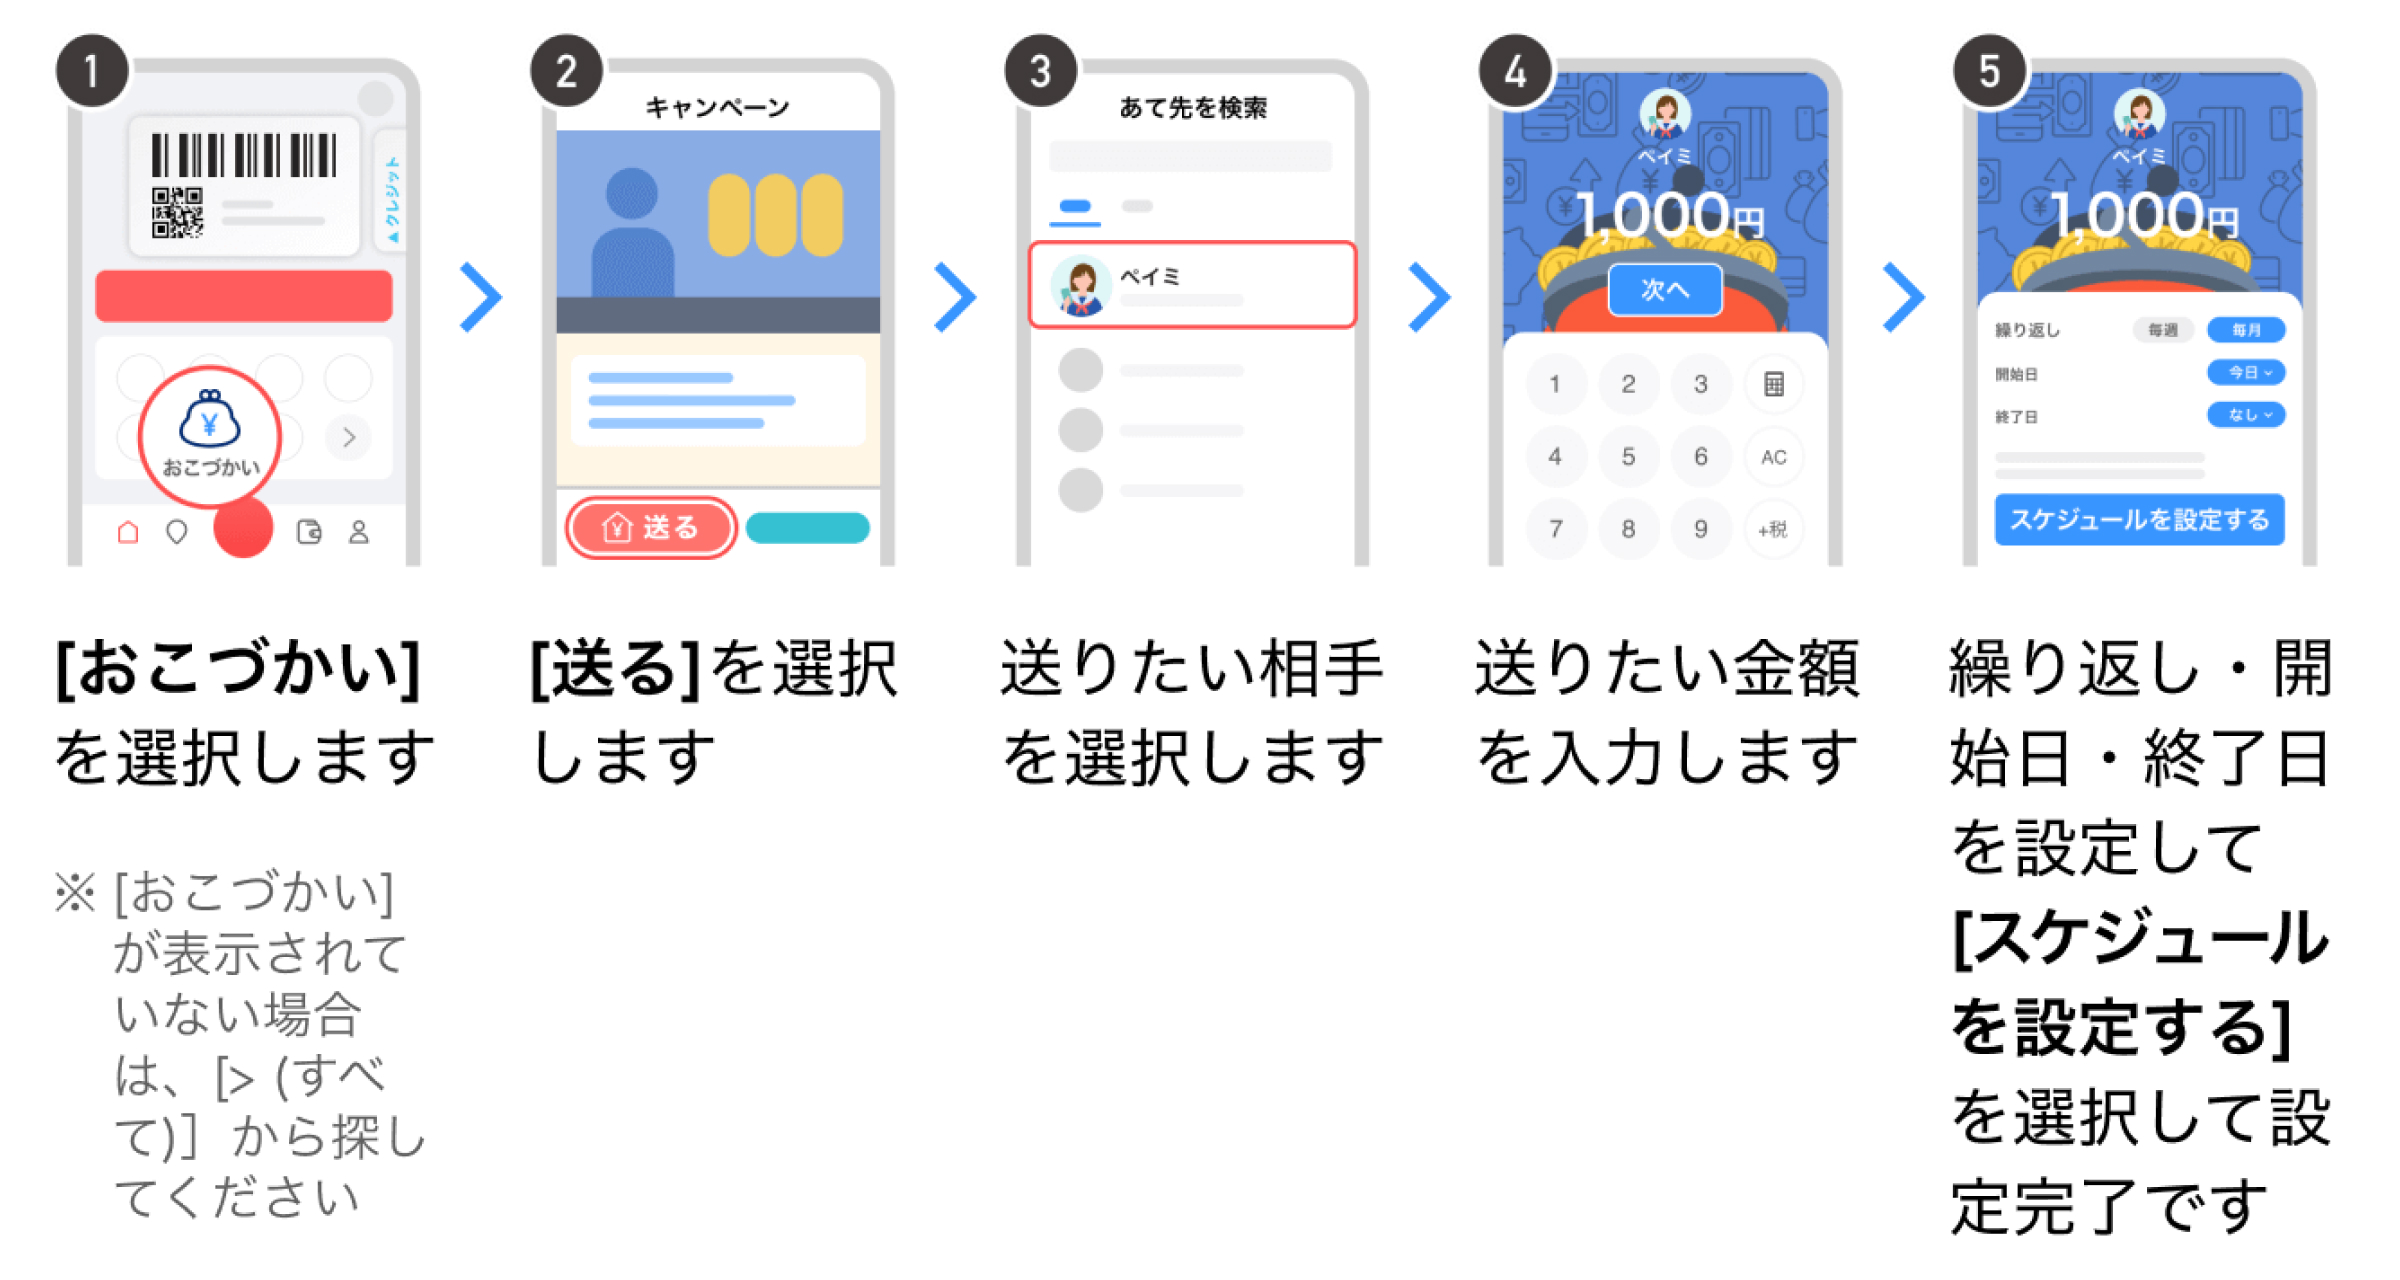
毎月決まった日にお小遣いを渡したい家庭では、ペイペイお小遣い自動送金の詳細まとめにある「スケジュール送金」機能を活用するのがスマートです。アプリの「送る」メニューから送金先の子どもを選択し、「定期的に送る」を有効化することで、毎月1日や25日など指定した日時に指定金額が自動で引き落とされます。渡し忘れを防ぐと同時に、子ども側も「限られた予算の中で1ヶ月をやりくりする」計画性を身につけやすくなります。
ペイペイお小遣い管理の親子設定手順
家庭内で安全に運用するためのペイペイお小遣い管理の親子設定手順は以下の通りです。
- 利用可能額の制限設定:子どものアプリ側で1日・1ヶ月あたりの決済上限金額を設定し、衝動買いを物理的にブロックする。
- 利用履歴の定期確認:レシート機能や支払い履歴画面を月末に親子で一緒に振り返り、何にお金を使ったかを対話する習慣を作る。
- セキュリティの徹底:Face ID/Touch IDによる生体認証ロックを必須化し、スマートフォンの紛失・盗難による不正利用を防止する。
【実態検証】PayPayお小遣い稼ぎ口コミとネットの反応
編集部では、実際にPayPayを中心としたポイ活やお小遣い管理を行っている一般ユーザーの声を独自にリサーチしました。ネット上のリアルな反響を検証します。
取材班が確認したPayPayお小遣い稼ぎ口コミとネットの反応では、以下のような具体的な手記や投稿が目立ちます。
「毎朝の歩数アプリとアンケートの回答を日課にしたら、毎月2,500円前後のPayPayポイントが安定して入るようになった。コンビニのコーヒーや仕事帰りのスイーツ代は完全にこれで賄えている。」(30代・会社員男性)
「高校生の息子へのお小遣いを現金からPayPay自動送金に変えた。最初は使いすぎを心配したが、履歴が明確に残るためむしろ本人が残高を意識して無駄遣いを減らすようになった。」(40代・保護者女性)
「X(旧Twitter)で見かけた『PayPay10万円即時配布』に応募したら、怪しい投資グループLINEに招待されて危うく個人情報を抜かれそうになった。公式以外の企画には絶対に手を出してはいけないと痛感した。」(20代・大学生)
現場の声から浮き彫りになるのは、地道な正規のポイ活は着実な家計の助けになる一方、一攫千金を謳う情報には依然として強い警戒が必要であるという動かしがたい現実です。

【プロの結論】デジタルお小遣いと健全に向き合うための判断基準
社会心理学や家族関係論の観点から見ると、キャッシュレスによるお小遣い管理は、親子の「心理的バウンダリー(境界線)」を健全に保つための有効な手段になり得ます。
現金の手渡しには「親の顔色を伺う」「使途を細かく問い詰められる」といった心理的プレッシャーが生じがちですが、デジタルでの定額送金と履歴の自己管理は、子どもに「自己決定権と責任」を付与します。過度な監視(過干渉)を避けつつ、適度な利用制限枠という安全網を敷くことで、自律的な金融リテラシーを育む土台が形成されるのです。
【実践判断】おすすめできる人・慎重になるべき人の条件
- 向いている人:
- 日々の通勤・通学などのスキマ時間を無駄なく活用したい人
- 子どもの支出傾向を客観的に把握しつつ、自立した金銭感覚を養わせたい保護者
- 投資初心者として、リスクを抑えながらポイントで資産運用の感覚を掴みたい人
- おすすめできない(慎重になるべき)人:
- 「作業なしで毎月数十万円の不労所得が欲しい」と一攫千金を求めている人
- 利用明細をチェックする習慣がなく、残高が見えないと際限なく使ってしまう傾向がある人
- 個人情報の管理に無頓着で、SNSの怪しいリンクを安易にタップしてしまう人
【ペイペイ お 小遣い】に関するよくある質問(FAQ)
Q1:高校生や未成年でもPayPayでお小遣いを稼ぐことはできますか?
A1:可能です。大手アンケートサイトや歩数計測アプリの多くは、中学生や高校生でも規約に沿って登録・利用できます。獲得したポイントはドットマネー等を経由してPayPayマネーライト等へ交換できます。ただし、クレジットカード発行案件など一部の高額ポイ活案件は成人限定となっています。
Q2:ポイ活で貯めたPayPayポイントに有効期限はありますか?
A2:通常のPayPayポイントには有効期限はありません。無期限で保持できるため、急いで使い切る必要はなく、ポイント運用に預け入れて長期的に増やす戦略も有効です。ただし、キャンペーン等で付与される一部の「PayPay商品券」等は有効期限が設定されている場合があるため注意してください。
Q3:SNSの「PayPay全員プレゼント」企画はすべて詐欺ですか?
A3:PayPay公式アカウント(認証バッジ付き)や大手上場企業が実施する公式タイアップキャンペーンを除き、個人アカウントが実施している「フォロー&リポストで全員にPayPay送金」といった企画はほぼ100%詐欺です。個人情報の流出や詐欺被害に直結するため、関わらないようにしてください。
Q4:親から送金してもらったPayPay残高は現金として銀行から引き出せますか?
A4:送金された残高が「PayPayマネー」であれば、本人確認済みの銀行口座へ出金(現金化)が可能です。ただし、保護者がクレジットカード経由等でチャージして送った「PayPayマネーライト」の場合は、店舗やオンラインでの支払いにのみ利用でき、現金として引き出すことはできません。
まとめ:2026年流・PayPayを活用した健全なお小遣いライフの実現に向けて
PayPayを活用したお小遣い稼ぎおよび親子間のデジタル送金は、正しい知識と安全な運用ルールを持って臨めば、家計のゆとりと金融教育の双方において極めて実用的な価値をもたらします。
「何もしなくても大金が手に入る」という非現実的な幻想を退け、アンケートや歩数アプリなどの堅実なポイ活、そしてポイント運用による資産形成を地道に積み上げること。そして家庭内ではスケジュール自動送金と適切な利用上限設定を活用して、健全なマネーコミュニケーションを築くこと。この2点を徹底することが、2026年のデジタル決済社会を賢く生き抜くための最善手です。 (出典: ペイペイ お 小遣い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。