消費税10%の内訳とは?地方消費税の計算と2026年最新動向を徹底解説
スーパーやコンビニのレジで日々支払っている「消費税10%」。多くの消費者は、これを一括して国に納められる単一の税金だと受け止めがちです。しかし実際には、国税である「消費税」と、地方自治体の財源となる「地方消費税」という全く別の2つの税金が合算されて請求されています。
事業者の確定申告や日々の経理処理はもちろん、私たちの納めた税金が地域社会でどのように循環しているのかを把握するうえで、この2つの明確な境界線を知ることは欠かせません。2026年の最新税制動向やインボイス制度下の実務実態を踏まえ、地方消費税の税率の内訳から計算方法、国税との決定的な違い、地域を支える使い道の仕組みまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
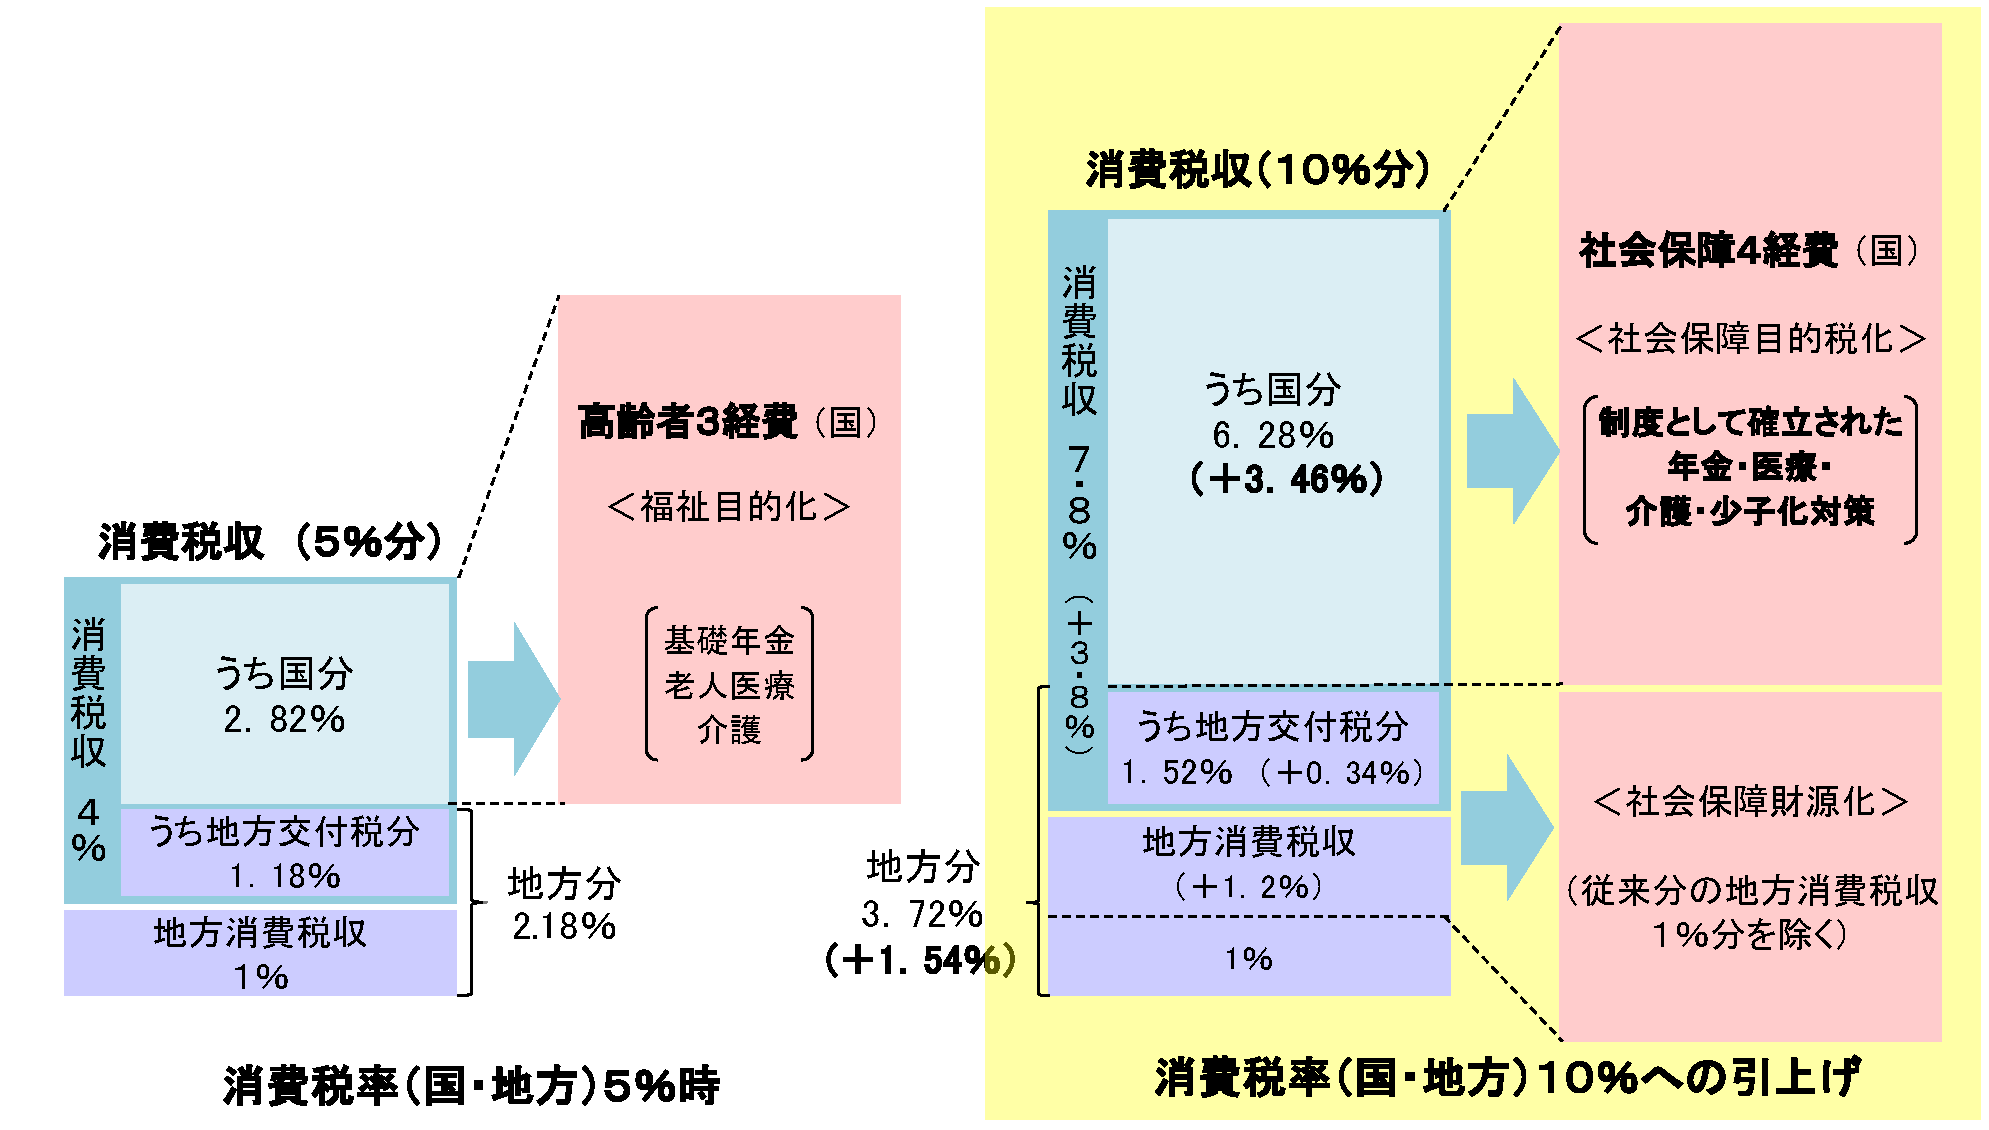
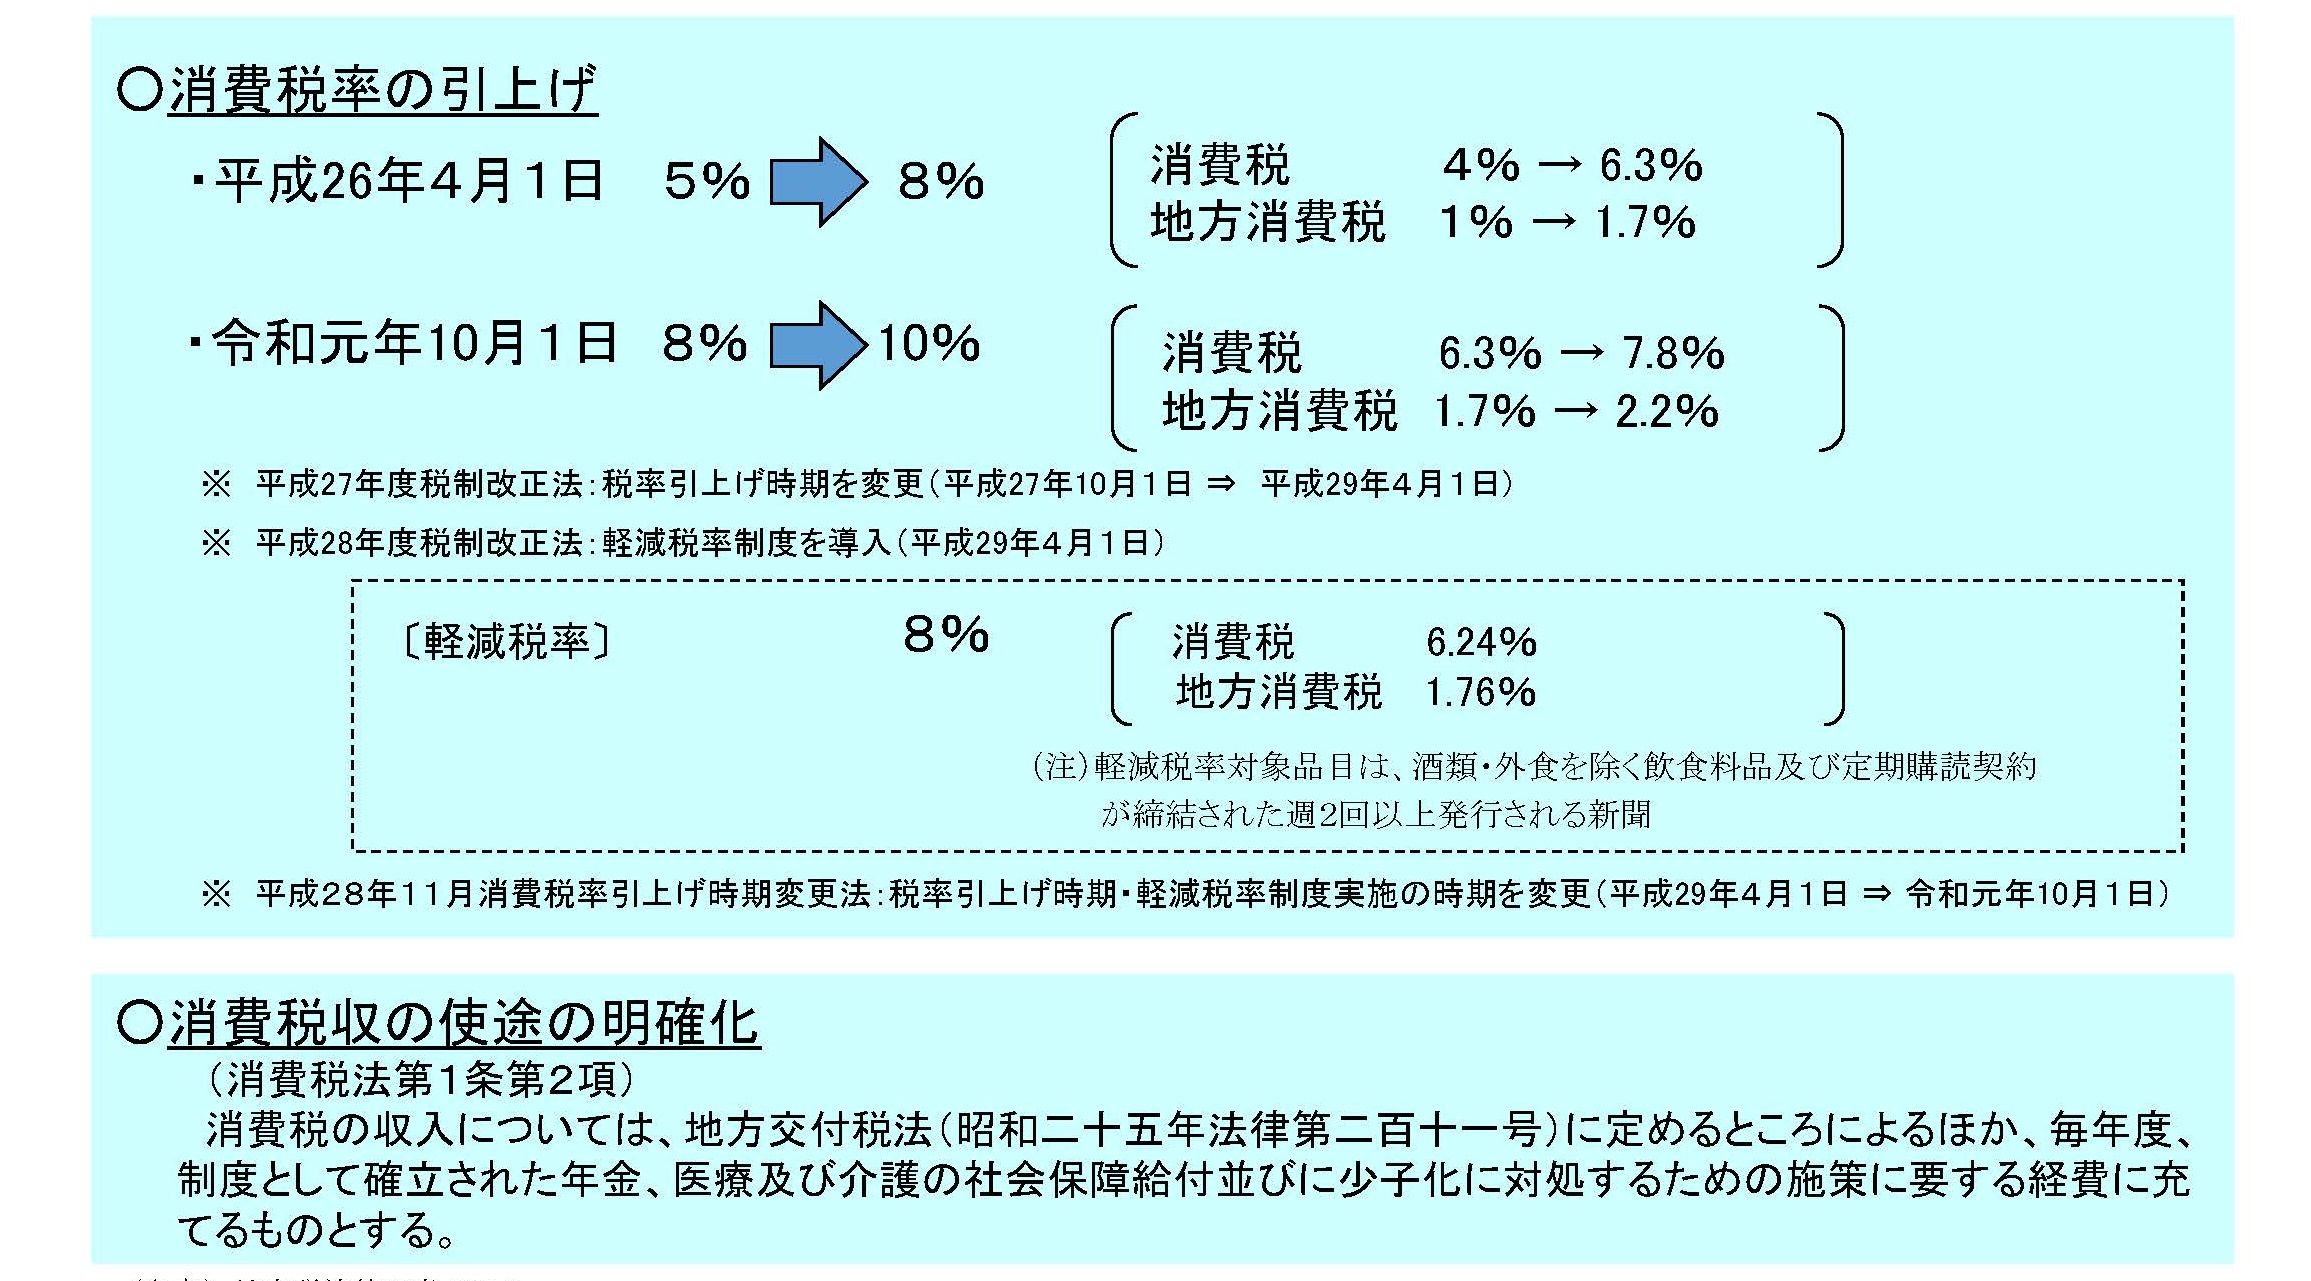
- 要点1:消費税10%の正体は「国税7.8%+地方消費税2.2%」であり、軽減税率8%時は「国税6.24%+地方消費税1.76%」で構成されている。
- 要点2:納税先は利便性のため税務署に一本化されているが、集まった地方消費税は独自の「清算基準」と「交付金システム」を経て各都道府県・市町村の社会保障財源へ分配される。
- 要点3:事業者の確定申告実務では「国税の税額 × 22/78」で地方消費税を自動算出する構造となっており、2026年のインボイス制度運用においても正確な税区分把握が必須となる。
【基本構造】普段払う消費税10%の内訳とは?国税と地方消費税の決定的な違い
店頭のプライスカードやレシートに記載されている消費税額には、性質の異なる2つの税金が同居しています。1997年4月に消費税率が3%から5%へ引き上げられた際、地方分権の推進と地方財源の確保を旗印に創設されたのが地方消費税(地方税法に基づく道府県税・都税)です。
国税である「消費税」が国全体の財政運営に充当されるのに対し、地方消費税は私たちが暮らす地域社会の行政サービス、とりわけ少子高齢化に伴い膨張を続ける社会保障経費を支えるための直接的な特定財源として位置づけられています。
日々の商取引において両者が意識されにくい最大の理由は、徴収方法が合算されている点にあります。消費者が支払う段階では10%または8%という単一のパッケージに見えますが、法律上も会計上も、両者は完全に独立した別の税目として厳格に管理されています。
【税率・計算データ比較】国税と地方消費税の仕組みと納付先一覧
消費税率の内訳を正確に理解するには、標準税率(10%)と軽減税率(8%)のそれぞれにおける国税・地方税の比率を数値で把握する必要があります。
| 項目 | 標準税率(10%適用時) | 軽減税率(8%適用時) | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 国税(消費税) | 7.8% | 6.24% | 全体の約78%を占める基幹税制。国庫に入り、国の社会保障等に配分。 |
| 地方税(地方消費税) | 2.2% (国税額の22/78) | 1.76% (国税額の22/78) | 消費税額をベースに計算されるため、実質割合は常に「国税の22/78」で固定。 |
| 合算税率(店頭表示) | 10.0% | 8.0% | 総額表示義務により、一般消費者が目にするのはこの合算値のみ。 |
| 申告・納付先窓口 | 所轄の税務署(国税局管轄)へ一括提出・一括納付 | 地方税でありながら県税事務所ではなく税務署へ一本化されている点が実務の特徴。 | |
| 法定使途(使い道) | 年金・医療・介護・少子化対策などの社会保障経費に限定 | 地方交付税や自治体の一般財源とは異なり、使途が厳格に法律で定められている。 |
【財源の行方】集まった地方消費税の使い道と都道府県・市町村への交付金システム
総務省および財務省の公開データによると、地方消費税として徴収された税資金は、全額が「社会保障4経費」(年金、医療、介護、少子化対策)に充当される使途特定財源です。日々の暮らしに身近な保育サービスの拡充、特別養護老人ホームの整備助成、地域の救急医療体制の維持など、地方自治体が直面する福祉需要の根幹を支えています。
ここで極めて重要になるのが、集まった税収がどのように地方へ行き渡るのかという地方消費税交付金の仕組みです。
事業者が税務署へ納付した地方消費税は、一度国から各都道府県へと払い込まれます。その後、都道府県は受け取った地方消費税額の2分の1(50%)を、管内の市区町村に対して「地方消費税交付金」として按分交付します。この按分は、各市町村の人口や従業者数などを基準に行われ、財政基盤の弱い町村部にも確実に福祉財源が届くセーフティネットの役割を果たしています。
さらに、地域間の税収格差を是正するために設けられているのが「清算基準」と呼ばれる制度です。大企業や商業施設が集中する東京都などの大都市圏では、地方消費税の徴収額が過大になり、地方部では過小になりがちです。そこで、最終的な消費が行われた場所の「人口」や「商業統計の小売年間販売額」などを指標として都道府県間で税収の再配分(清算)を実施します。消費地課税主義の原則を貫くことで、人口流出に悩む地方自治体の財政崩壊を防ぐ極めて高度な調整システムが組み込まれています。

【実務・現場検証】事業者の確定申告・仕訳とインボイス制度対応のリアル
個人事業主や法人経営者の視点に立つと、地方消費税は「個別に税額を計算して別々に納めるもの」ではありません。実務現場における計算ロジックと会計処理のリアルを紐解きます。
確定申告書での具体的な書き方と計算方法
国税庁の消費税確定申告書を作成する際、まず計算するのは「国税としての消費税額」です。課税売上に係る消費税額から課税仕入れ等に係る消費税額を差し引いて国税額(7.8%相当分)を算出した後、その国税額に以下の計算式を適用します。
地方消費税額 = 算出された国税(消費税)額 × 22 / 78
端数処理を行った後、国税額と地方消費税額を合算した金額が「総納付税額」として確定します。つまり、地方消費税は国税の従属税のような計算構造をとっており、事業者が個別に都道府県別の売上高を計算する必要はありません。
会計処理と仕訳の実務
日々の記帳における仕訳処理では、「税抜経理方式」と「税込経理方式」のどちらを採用していても、国税と地方消費税を細かく分けて記帳する必要は原則としてありません。一般的には「仮受消費税等」「仮払消費税等」という勘定科目を用い、地方消費税を含めた合算額で処理します。
【税抜経理方式の一般的な仕訳例】
・商品11,000円(本体10,000円+税1,000円)を現金で売り上げた場合:(借方)現金 11,000円 /(貸方)売上高 10,000円
(貸方)仮受消費税等 1,000円
インボイス制度下の現場負担と事業者の声
インボイス制度(適格請求書等保存方式)の定着に伴い、現場の経理担当者や個人事業主の間では税区分管理の厳格化が求められています。都内で会計事務所を営む税理士は実情を次のように明かします。
「仕入税額控除の計算において、インボイス発行事業者からの仕入か免税事業者からの仕入かによって控除割合が変動します。国税の控除額が削られれば、連動して『22/78』で算出される地方消費税の納付額も増加します。結果として、現場の小規模事業者は国税と地方税の双方で実質的な増税負担と事務負担のダブルパンチに直面しています」
一般に知られていない盲点とネットの誤解|税務署に払うのに「地方税」になるカラクリ
ネット上のQ&AサイトやSNSでは、「地方消費税という名前なのに、なぜ県税事務所から納付書が届かないのか」「税務署に納めたら全額国の懐に入るのではないか」といった誤認が後を絶ちません。
この疑問の真相は、地方税法に規定された「賦課徴収の委託」という行政効率化ルールにあります。もし地方消費税を都道府県ごとに申告・納付させるとなると、全国展開する企業は47都道府県の窓口へ個別に申告書を提出しなければならず、徴収コストと企業側の事務コストが天文学的に膨らみます。
これを回避するため、国が地方自治体に代わってワンストップで一括徴収し、後から地方自治体へ配分する代理徴収の形式を採用しています。この仕組みのおかげで、事業者は税務署への1回の申告・振替納税で国税と地方消費税の双方を完結させることが可能となっています。
また、「輸出免税等による消費税還付」が発生した場合、国税の還付と同時に地方消費税も還付されます。国税で還付金を受け取る事業者は、地方消費税相当額についても国を通じて還付を受ける構造となっており、地方自治体の窓口へ還付請求を行う必要はありません。
【2026年最新】税制改正の焦点と今後の地方財政が直面する課題
2026年税制改正を巡る議論において、地方消費税は極めて重要な局面に立たされています。最大の論点となっているのは、インボイス制度導入に伴う免税事業者向け経過措置(2割特例等)の見直し動向と、激変する地方財政への影響です。
全国知事会や地方六団体からの強い要請として、地方における高齢者人口のピーク接近に伴う社会保障関係費の自然増に対し、地方消費税の配分比率をさらに引き上げるべきだという「地方分権型税財政改革」の議論が再燃しています。現行の「国7.8%:地方2.2%」という比率について、より地方への配分を厚くする税源移譲を求める声は根強く存在します。
さらに、ふるさと納税による都市部自治体の税流出問題と連動し、地方消費税の清算基準における指標の重み付け(人口重視か、実際の消費動態重視か)を再検討する動きも活発化しており、今後の税制抜本改革の行方から目が離せません。
【プロの結論】事業者が失敗しないための判断基準と税務リスク回避策
地方消費税を含む消費税実務において、経営者やフリーランスが事業判断を下す際の明確な基準を整理します。
本則課税を選ぶべき事業者
- 多額の設備投資を予定している事業者:高額な機械購入やオフィス改修がある期は、支払った消費税・地方消費税が預かった税額を上回り、還付を受けられる可能性が高いため本則課税が有利です。
- 輸出取引や免税売上の割合が高い事業者:国税・地方消費税の還付スキームを最大限に活用できるため、厳密な区分経理を行うメリットがあります。
簡易課税または2割特例の活用を優先すべき事業者
- 事務コストを極小化したい小規模サービス業:みなし仕入れ率の恩恵を受けられる業種(第1種〜第3種など)や、記帳代行コストを抑えたい一人社長・フリーランスは、実額計算による申告ミスのリスクを回避できます。
【地方消費税】に関するよくある質問(FAQ)
Q1:地方消費税だけを別個に分割納付したり、特定の自治体にだけ納税先を変更することはできますか?
A1:できません。地方消費税の賦課徴収は国(税務署)に法律上一任されており、国税と地方消費税は不可分一体として申告・納付します。納税者が配分先の自治体を任意に指定することも不可能です。
Q2:飲食店のレシートを見ると「消費税等(10%)」としか書かれていません。違法ではないのですか?
A2:違法ではありません。消費税法および地方税法上、消費者に対する総額表示においては国税と地方消費税を合算した「消費税等」としての表示が認められており、むしろ内訳を細かく分離して表示する義務はありません。
Q3:赤字決算の法人の場合、地方消費税の支払いは免除されますか?
A3:免除されません。地方消費税は法人税のような「所得(利益)」に対する課税ではなく、「消費という取引行為」に対して課される間接税です。事業が赤字であっても、顧客から預かった消費税等から仕入れ等で支払った消費税等を差し引いた差額を納付する義務があります。
Q4:地方消費税の「清算基準」によって、東京などの税収が地方に奪われているというのは本当ですか?
A4:奪われているのではなく「本来の消費地へ正しく戻している」というのが制度の主旨です。本社機能や大型商業施設が東京に集中しているため税金は東京で多く徴収されますが、地方の住民が通信販売や出張先で消費した分を統計データに基づいて各都道府県へ再配分することで、全国一律の行政サービスを支えています。
まとめ:地方消費税の構造を正しく理解し実務と家計に活かす
普段何気なく支払っている消費税の2割以上(10%中2.2%)は、私たちが生活する地域社会を直接下支えする「地方消費税」として機能しています。国税との計算連動性やワンストップ納税の利便性の裏には、地方の社会保障を支える清算基準や交付金といった精緻な再分配システムが存在します。
事業者にとってはインボイス制度への対応や適正な仕訳・申告がコンプライアンスの要となり、生活者にとっては納めた税金が地域福祉にどう還元されているかを監視する視点が重要です。2026年以降の税制議論を見据え、税の仕組みを正しく捉えて日々のビジネスと生活防衛に役立ててください。 (出典: 地方 消費 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。