消費税15%増税の真相|いつから導入?財務省の狙いと家計負担
物価高が家計と企業活動を直撃し続ける中、永田町や霞が関の周辺で水面下の駆け引きとして囁かれ続けているのが「消費税率15%への引き上げ」をめぐる議論です。日々の買い物で現行の10%でも重い負担感を抱える生活者にとって、「これ以上の増税が本当に行われるのか」「一体いつから引き上げられるのか」という不安と疑問は尽きません。
政府関係者や税制調査会の周辺で交わされる議論の真意、そして財政規律を重視する財務省が描くシナリオとはどのようなものなのでしょうか。本稿では、2026年最新の政策動向と政治状況を徹底取材し、消費税15%をめぐる議論の発端から具体的な負担額のシミュレーション、インボイス制度が小規模事業者に与えた影響に至るまで、多角的なデータと現場の声を交えてその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年時点で消費税15%への即時引き上げが閣議決定された事実はないものの、社会保障費の膨張と防衛財源の確保を背景に、政府税調や有識者の間では「中長期的な15%化」が現実的な選択肢として俎上に載り続けています。
- 要点2:現行の10%(標準税率)は2019年10月に導入されたものであり、もし15%に引き上げられた場合、平均的な子育て世帯(年収500万〜600万円)では年間約15万〜20万円規模の実質的な可処分所得減少が発生します。
- 要点3:インボイス制度の定着に伴い売上1000万円以下の個人事業主・小規模企業への税負担がすでに重くのしかかる中、国民の反発は極めて強く、選挙日程や政権支持率を睨んだ激しい政治的綱引きが続いています。
【2026年最新】消費税15%引き上げの真相と財務省の狙い
ソーシャルメディアや経済ニュースのコメント欄で定期的に炎上を巻き起こす「消費税15%説」。この噂の出処を探ると、単なるネット上の都市伝説ではなく、霞が関の官僚組織や財界首脳が長年にわたって発信してきたメッセージの蓄積に行き当たります。
経済協力開発機構(OECD)は対日経済審査報告書において、日本の基礎的財政収支(プライマリーバランス)の健全化と急増する高齢化コストに対応するため、消費税率を段階的に最大20%程度まで引き上げる必要性を繰り返し提言してきました。また、国内の経済団体トップからも「社会保障制度の持続可能性を担保するためには、将来的な消費税の追加引き上げをタブー視すべきではない」といった趣旨の踏み込んだ発言が相次いでいます。
財務省の狙いは極めて明確です。少子高齢化に伴い毎年約5000億円規模で自然増を続ける社会保障関係費、さらには防衛費増額や異次元の少子化対策に伴う恒久財源の確保という、巨額の財政需要が存在します。所得税や法人税は景気の変動によって税収が大きく左右されやすい一方、消費税は景気変動に強く、安定的に毎年数十兆円規模の税収をもたらす「基幹税」として位置づけられています。財務当局としては、将来的な財政破綻リスクを回避し、財政健全化の国際公約を果たすための切り札として、15%という数字を常に視野に入れているのが実態です。
しかしながら、2026年現在の政治情勢において、政権与党が公約に「消費税15%」を明記して選挙に臨める環境にはありません。内閣支持率や国政選挙の動向を見極める政治家にとって、消費税の引き上げは政権交代すら引き起こしかねない最大の政治的リスクです。「水面下で理論武装を進める財務省」と「国民の猛反発を恐れて先送りを図る政治家」との間で、激しい神経戦が現在も繰り広げられています。
消費税率引き上げの経緯|現行10%はいつから導入されたのか
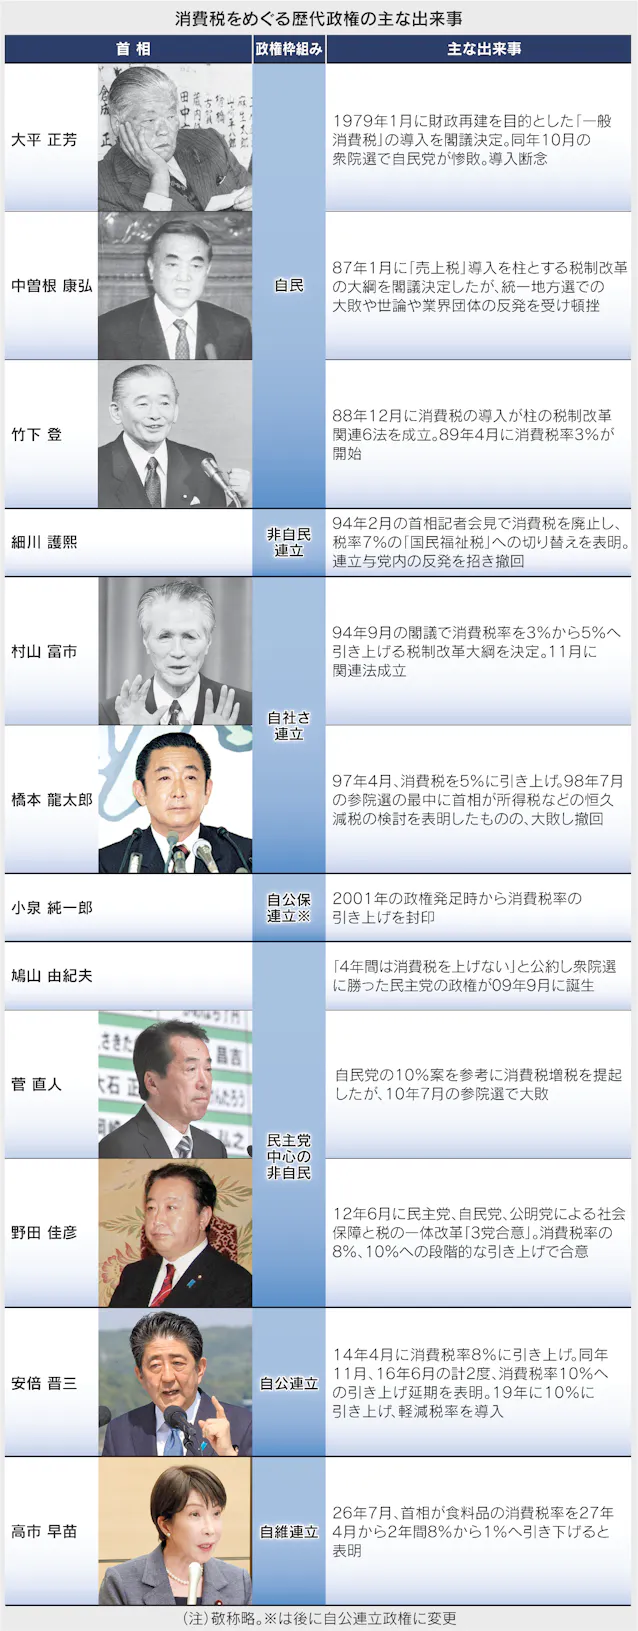
今後の増税リスクを冷静に見極めるためには、これまでの消費税率引き上げの歴史的プロセスを整理しておくことが欠かせません。日本の消費税は、導入当初から常に激しい世論の反発と政治的混乱を伴って段階的に税率が引き上げられてきました。
消費税率引き上げの経緯を振り返ると、1989年(平成元年)4月に竹下登内閣のもとで税率3%として初めて導入されました。その後、1997年4月に橋本龍太郎内閣で5%へ、そして2012年に当時の民主党・自民党・公明党の3党合意によって成立した「社会保障と税の一体改革」関連法に基づき、段階的な引き上げ路線が敷かれました。
その結果、2014年4月に8%へと増税され、現行の消費税10%が導入されたのは2019年(令和元年)10月1日のことでした。この10%への引き上げ時には、生活必需品に対する痛税感を和らげる名目で、酒類・外食を除く飲食料品や定期購読の新聞を対象とした「軽減税率制度(8%)」が日本で初めて導入され、複数税率の時代へと突入しました。
過去の事例を見ても明らかなように、税率の引き上げが実行される際には「増税分の使途を社会保障に限定する」という大義名分が必ず掲げられてきました。しかし、国民の間には「税率が上がる一方で社会保険料も引き上げられ、手取り収入は一向に増えない」という強い不信感が根深く定着しています。
【負担額シミュレーション】消費税15%で家計はどう変わるのか
もし仮に消費税率が15%へと引き上げられた場合、一般家庭の生活防衛には具体的にどれほどのインパクトが及ぶのでしょうか。ここでは、軽減税率(8%または10%)が適用される食料品等の支出を考慮した上で、世帯年収別の年間税負担額を試算しました。
| 世帯タイプ(年収目安) | 現行10%時の年間消費税額 | 15%導入時の試算税額 | 年間追加負担額(実質増税分) |
|---|---|---|---|
| 単身世帯(年収300万円) 年間消費支出:約180万円 | 約14.5万円 | 約21.5万円 | +約7.0万円 |
| 夫婦2人世帯(年収450万円) 年間消費支出:約280万円 | 約22.0万円 | 約33.0万円 | +約11.0万円 |
| 子育て世帯・夫婦+子1人(年収600万円) 年間消費支出:約380万円 | 約30.5万円 | 約46.5万円 | +約16.0万円 |
| 4人家族世帯・夫婦+子2人(年収800万円) 年間消費支出:約480万円 | 約38.5万円 | 約59.0万円 | +約20.5万円 |
上記のシミュレーションデータが示す通り、一般的な子育て世帯(年収600万円)の場合、消費税率が15%になるだけで年間約16万円、月額換算で約1万3000円以上の純粋な手取り減少が発生します。これは、月々の光熱費やスマートフォンの通信費が丸々一世帯分吹き飛ぶ規模の負担増に他なりません。
さらに見過ごせないのは、消費税が持つ「逆進性」の問題です。収入の多寡にかかわらず、日々の生活必需品に同率で課税されるため、低所得層や年金生活世帯ほど可処分所得に対する税負担の割合が重くなります。すでに実質賃金の伸び悩みが続く日本の家計にとって、15%への引き上げは消費活動そのものを激しく萎縮させる危険性を孕んでいます。
軽減税率とインボイス制度がもたらした小規模事業者の苦境
消費税の議論を進める上で、一般生活者だけでなく現場の事業者が直面している実態も見落とせません。現行制度下において、税率10%の標準税率と8%の軽減税率が混在していることは、流通・小売現場における経理事務を極めて複雑化させました。
軽減税率の対象品目は「酒類・外食を除く飲食料品」および「週2回以上発行される新聞(定期購読契約)」に限定されています。しかし、「テイクアウトかイートインか」の判定をはじめ、現場での混乱は導入から年月が経った現在も完全に払拭されたわけではありません。
そして、2023年10月に施行されたインボイス制度(適格請求書等保存方式)は、年商1000万円以下の免税事業者に極めて過酷な選択を迫りました。フリーランス、小規模工務店、農業従事者、個人タクシー運転手など、これまで免税事業者として生計を立てていた人々が、課税事業者への転換を余儀なくされ、直接的な消費税の納税義務を背負うことになりました。
「課税事業者にならなければ取引先から契約を切られ、なれば売上は変わらないまま年間数十万円の納税で利益が削られる」。ある都内のフリーランスエンジニアは取材に対し、「インボイス導入以降、実質的な減収が続き、これ以上の増税があれば事業を畳むしかない」と語っています。制度設計の歪みが、経済の基層を支える個人事業主やフリーランスを追い詰めている現実があります。
【実態検証】ネットの反応と世論調査にみる国民の生々しい怒り
ネット掲示板やSNS上で「消費税15%」に関するキーワードがトレンド入りするたび、巻き起こる反応のほとんどは痛烈な批判と拒絶感で占められています。
ソーシャルメディア上での言及分析を行うと、目立つのは次のような生活者の切実な生の声です。
- 「スーパーで買い出しをするだけで1回あたりの会計が数千円跳ね上がっているのに、ここからさらに15%取られたら生きていけない」
- 「社会保障のためと言いながら年金の受給開始年齢は引き上げられ、医療費の窓口負担も上がっている。税金だけ取られて還元を実感できない」
- 「議員定数の削減や政治資金の透明化など、身を切る改革を一切やらないまま国民にだけ負担を押し付けるのは筋が通らない」
大手報道各社が実施する世論調査でも、「将来的な消費税増税」に対して反対と回答する割合は一貫して70%〜80%前後に達しています。物価高騰に対する有効な賃上げ実感が一部の大企業にとどまり、中小企業や非正規雇用労働者に十分行き渡っていない現状において、15%増税へのアレルギーは極めて強固です。
財務省や経済財政諮問会議の内部資料で「長期的には税率の引き上げが不可避」という論理がどれほど整然と構築されていようとも、国民感情との間には埋めがたい断絶が存在しています。

一般に知られていない盲点|「社会保障のための増税」の裏側
政府が消費税率を引き上げる際、決まって掲げるのが「増税分は全額、年金・医療・介護・子育ての社会保障4経費に充てる」という説明です。しかし、財政統計を精緻に検証すると、そこには一般に広く共有されていない構造的なカラクリが浮かび上がってきます。
財務省の決算資料や税収の内訳を検証すると、消費税率が引き上げられてきた歴史と軌を一にするように、法人税率の段階的な引き下げや所得税の最高税率引き下げが実施されてきました。1989年の消費税導入時、法人税の基本税率は40%を超えていましたが、国際競争力の強化を理由に減税が繰り返され、現在は23.2%(実効税率は約30%前後)まで引き下げられています。
もちろん、グローバル市場における日本企業の競争力を高める政策的意図は存在します。しかし結果として、消費税の増収分が法人税減税の穴埋めに回ったと指摘される構造は否定できません。「広く薄く徴収する消費税」によって生活者の懐から吸い上げられた資金が、本来の目的である福祉の充実だけでなく、直接税の引き下げ余力を生み出す財源として機能してきた側面は、見過ごせない歴史的事実です。
【プロの結論】2026年以降の増税予測と取るべき自己防衛策
多角的な政策分析と取材情報から総合的に導き出される結論として、2026年から2027年頃にかけて直ちに消費税率が15%に引き上げられる可能性は極めて低いと判断できます。国政選挙を控える政治家にとって、実質賃金が十分にプラス定着していない局面での増税断行は政権の命取りになるためです。
しかしながら、2020年代後半から2030年代初頭という中長期的スパンに目を向ければ、団塊ジュニア世代が65歳以上の高齢期に入り社会保障費がピークに達する「2040年問題」が確実に迫っています。その段階に至れば、超党派の合意形成や新たな経済危機を名目として、12%や15%といった段階的増税論議が本格化することは避けられないシナリオです。
国や制度に過度な期待を抱くことなく、生活防衛を成し遂げるためには、個々人が能動的な家計戦略を構築しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
今後押し寄せる増税・物価高の波に対し、各自の立ち位置に応じて取るべきアクションは明確に分かれます。
- 積極的に動くべき人(資産形成と控除をフル活用できる層): 年収が一定以上あり、新NISAやiDeCo(個人型確定拠出年金)の枠をまだ使い切っていない人は、徹底的な税制優遇の活用を急ぐべきです。消費税による実質的な可処分所得の目減り分を、運用益非課税や所得控除による節税効果で相殺する戦略が有効に機能します。
- 慎重な支出管理が求められる人(固定費が高止まりしている世帯): 教育費や住宅ローンを抱え、毎月の収支がタイトな世帯は、将来の「15%増税」を前提とした固定費の徹底的な見直しが不可欠です。通信費、保険料、サブスクリプションの整理を直ちに行い、生活水準を維持しながら手取りの10%を強制的に貯蓄・防衛資産へ回す体質づくりが急務となります。
【消費 税 1】に関するよくある質問(FAQ)
Q1:消費税15%への引き上げはいつから実施される決定が出ているのですか?
A1:2026年現在、消費税を15%へ引き上げる法律や具体的な導入期日が決定された事実はありません。政府税制調査会や経済団体での提言・議論が報じられることで不安が広がっていますが、直近での増税スケジュールが確定しているわけではありません。
Q2:なぜ政府や財務省は消費税を15%に引き上げたいと考えているのですか?
A2:少子高齢化の進展に伴い、年金・医療・介護といった社会保障関係費が毎年自然増を続けていることが最大の理由です。また、防衛費の拡充や少子化対策に必要な恒久財源として、景気変動の影響を受けにくく安定した税収が見込める消費税が最も有力な財源候補として挙げられているためです。
Q3:もし15%になった場合、食料品などの軽減税率はどうなる見通しですか?
A3:仮に将来的な増税が検討される場合でも、生活必需品に対する急激な痛税感を緩和するため、飲食料品などを対象とする軽減税率制度は維持される可能性が高いとみられています。ただし、軽減税率そのものを現行の8%のまま据え置くのか、あるいは10%や12%へ引き上げるのかといった細部については、導入議論が本格化した際の重要な争点となります。
まとめ:消費税の行方を見据えブレない判断基準を持つ
消費税15%という数字は、単なる噂ではなく、財政健全化と社会保障維持という国家課題の文脈において常に政策の選択肢として浮沈を繰り返している現実的な課題です。政治的リスクの高さゆえに目先の導入は回避されているものの、将来的な負担増の圧力が消え去ったわけではありません。
制度の動向に一喜一憂するのではなく、歴史的な経緯や財務当局の意図を正しく把握した上で、家計の固定費見直しや制度的優遇策を駆使した自衛策を今から講じておくことが、将来の激変から暮らしを守る最善の手立てとなります。 (出典: 消費 税 1(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。